猜你想问
国债衍生品周报主要分析了哪些内容?
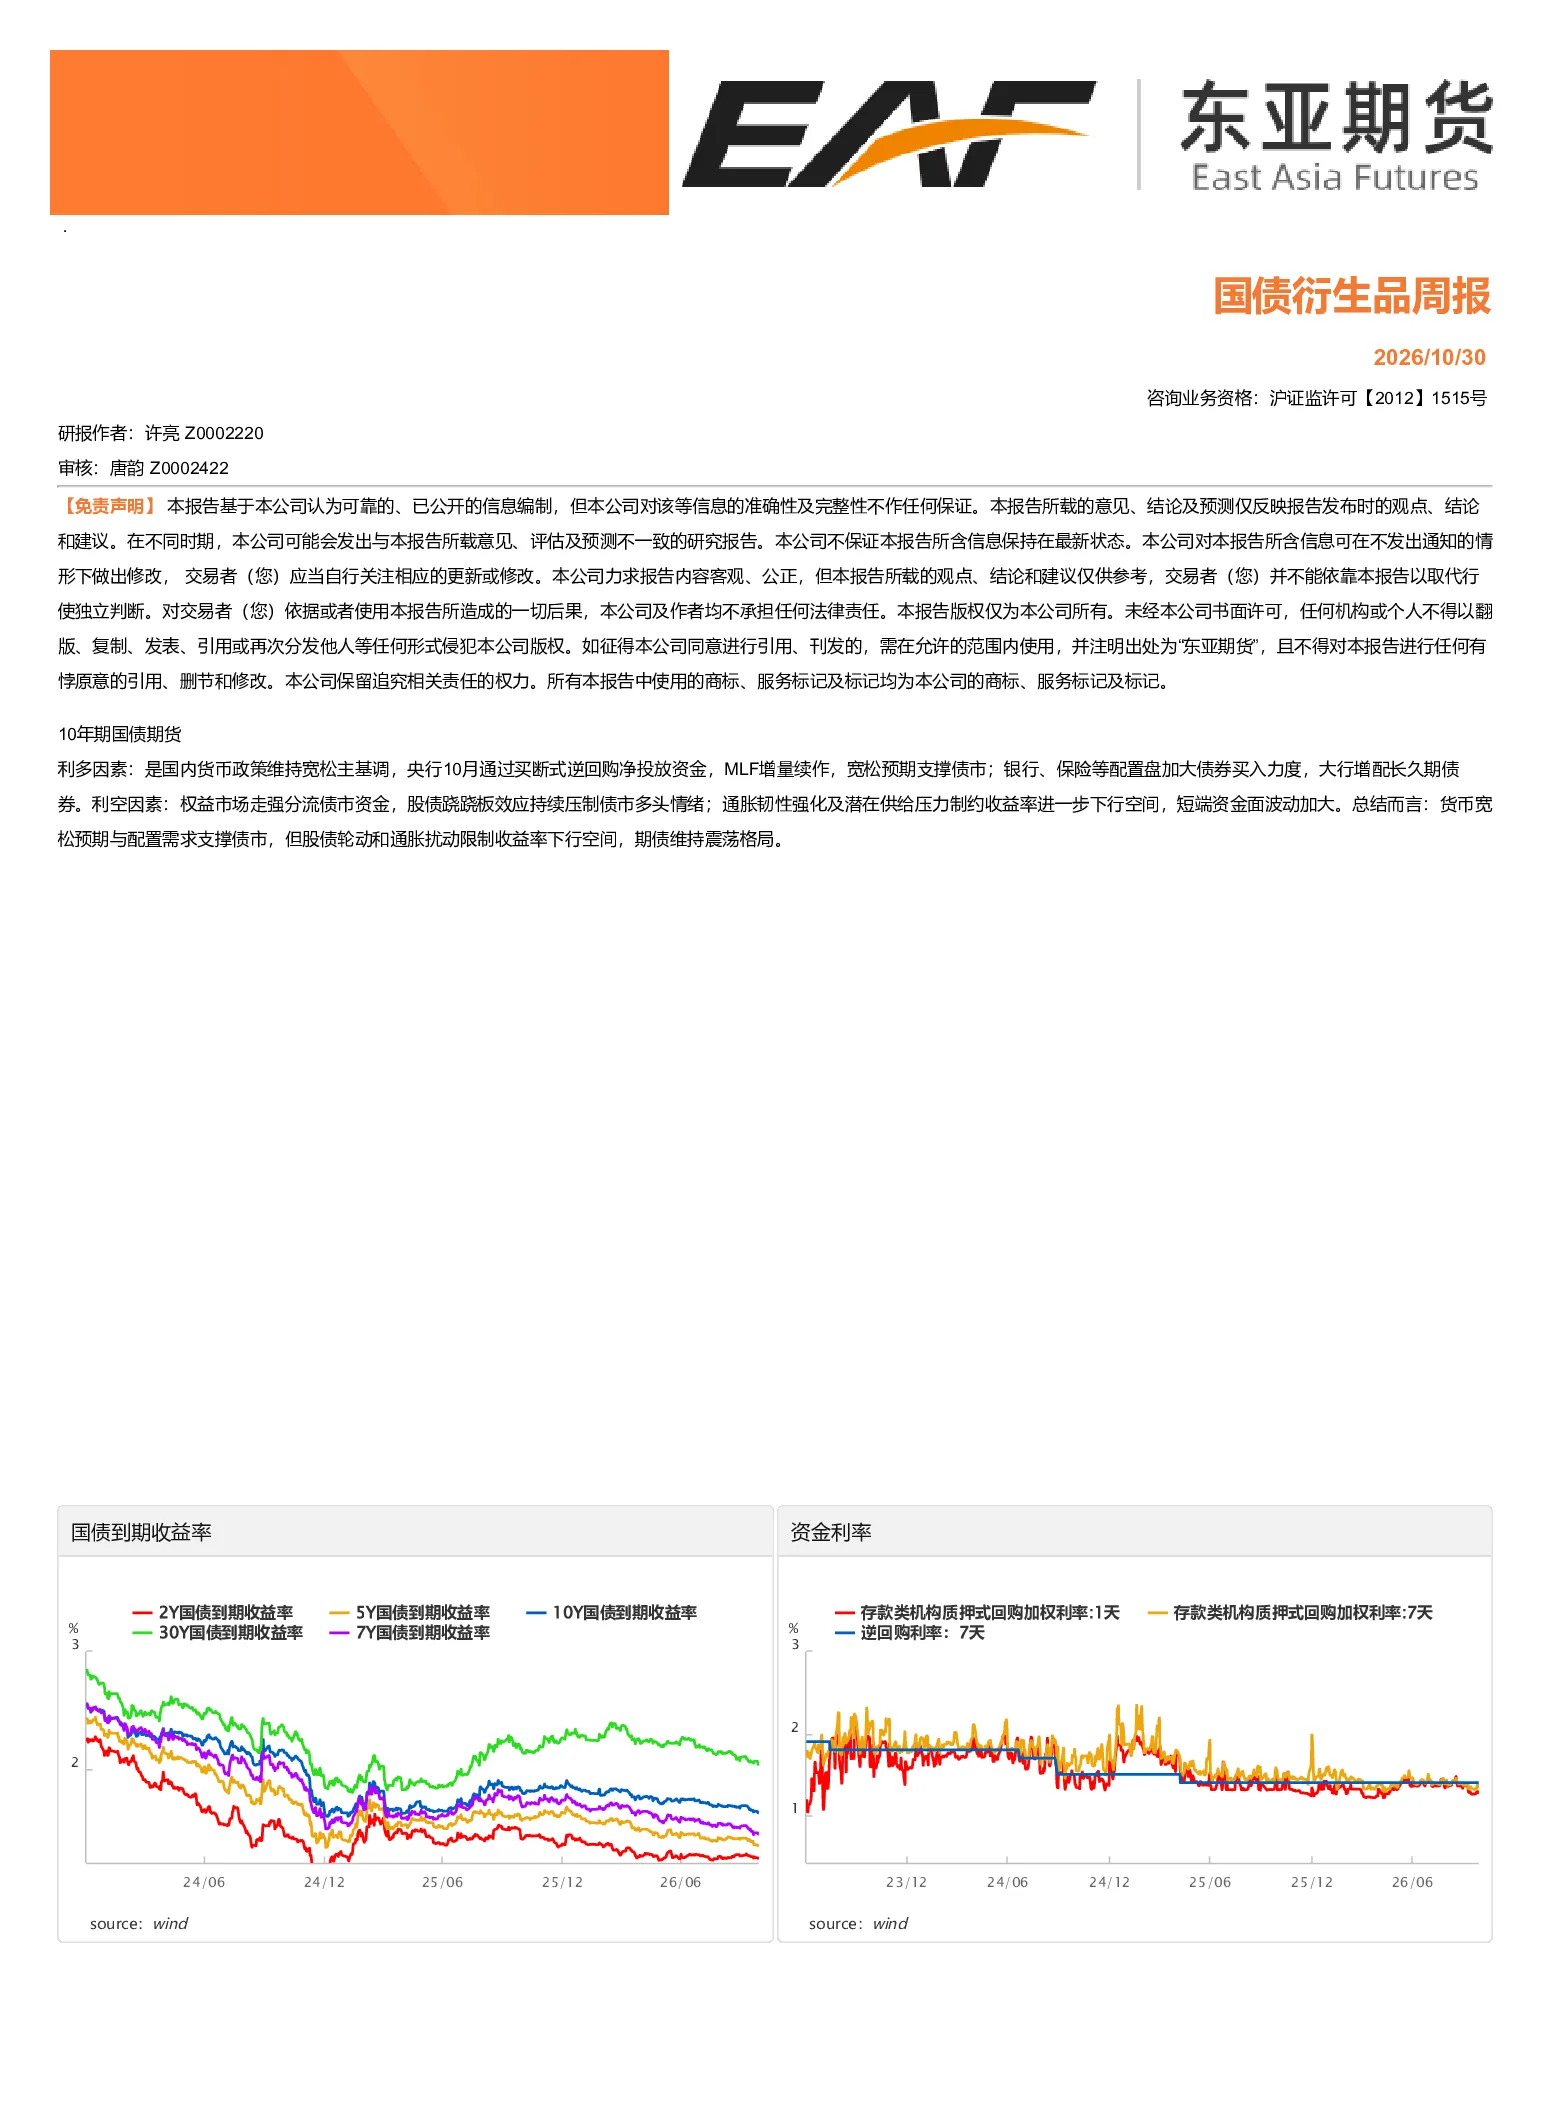
国债衍生品周报主要分析了国内货币政策对债市的影响,包括央行通过买断式逆回购和MLF增量续作等操作维持宽松基调,以及银行、保险等配置盘对长久期债券的增配情况。同时,报告也探讨了权益市场走强对债市资金的分流效应,以及通胀韧性和潜在供给压力对收益率下行的制约。总体来看,报告认为货币宽松预期与配置需求支撑债市,但股债轮动和通胀扰动限制收益率下行空间,期债维持震荡格局。
当前债市的发展趋势如何?
当前债市的发展趋势受到多重因素影响。一方面,国内货币政策维持宽松主基调,央行通过买断式逆回购净投放资金,MLF增量续作,为债市提供支撑。另一方面,权益市场走强分流了债市资金,股债跷跷板效应压制债市多头情绪。此外,通胀韧性强化及潜在供给压力制约收益率进一步下行空间。综合来看,债市在宽松预期和配置需求下有所支撑,但股债轮动和通胀扰动限制了收益率下行的空间,整体呈现震荡格局。
报告重点分析了哪些方向?
报告重点分析了国内货币政策对债市的影响,包括央行通过买断式逆回购和MLF增量续作等操作维持宽松基调,以及银行、保险等配置盘对长久期债券的增配情况。同时,报告也探讨了权益市场走强对债市资金的分流效应,以及通胀韧性和潜在供给压力对收益率下行的制约。此外,报告还分析了货币宽松预期与配置需求对债市的支撑作用,以及股债轮动和通胀扰动对收益率下行的限制。总体来看,报告围绕货币政策、配置需求、股债关系和通胀等因素展开分析,认为期债维持震荡格局。
当前市场现状如何判断?
当前市场现状表现为货币宽松预期与配置需求支撑债市,但股债轮动和通胀扰动限制收益率下行空间。具体来看,央行通过买断式逆回购和MLF增量续作等操作维持宽松基调,银行、保险等配置盘加大债券买入力度,为债市提供支撑。然而,权益市场走强分流了债市资金,股债跷跷板效应压制债市多头情绪。同时,通胀韧性强化及潜在供给压力制约收益率进一步下行空间,短端资金面波动加大。综合来看,债市在宽松预期和配置需求下有所支撑,但股债轮动和通胀扰动限制了收益率下行的空间,整体呈现震荡格局。
报告提示了哪些风险?
报告提示的主要风险包括股债跷跷板效应和通胀扰动。首先,权益市场走强分流了债市资金,压制债市多头情绪,对债市形成压力。其次,通胀韧性强化及潜在供给压力制约收益率进一步下行空间,可能导致债市承压。此外,短端资金面波动加大,也可能对债市造成影响。虽然货币宽松预期与配置需求对债市提供支撑,但上述风险因素仍需关注,可能限制收益率下行的空间,导致期债维持震荡格局。