猜你想问
财通证券2026年三季报核心内容有哪些?
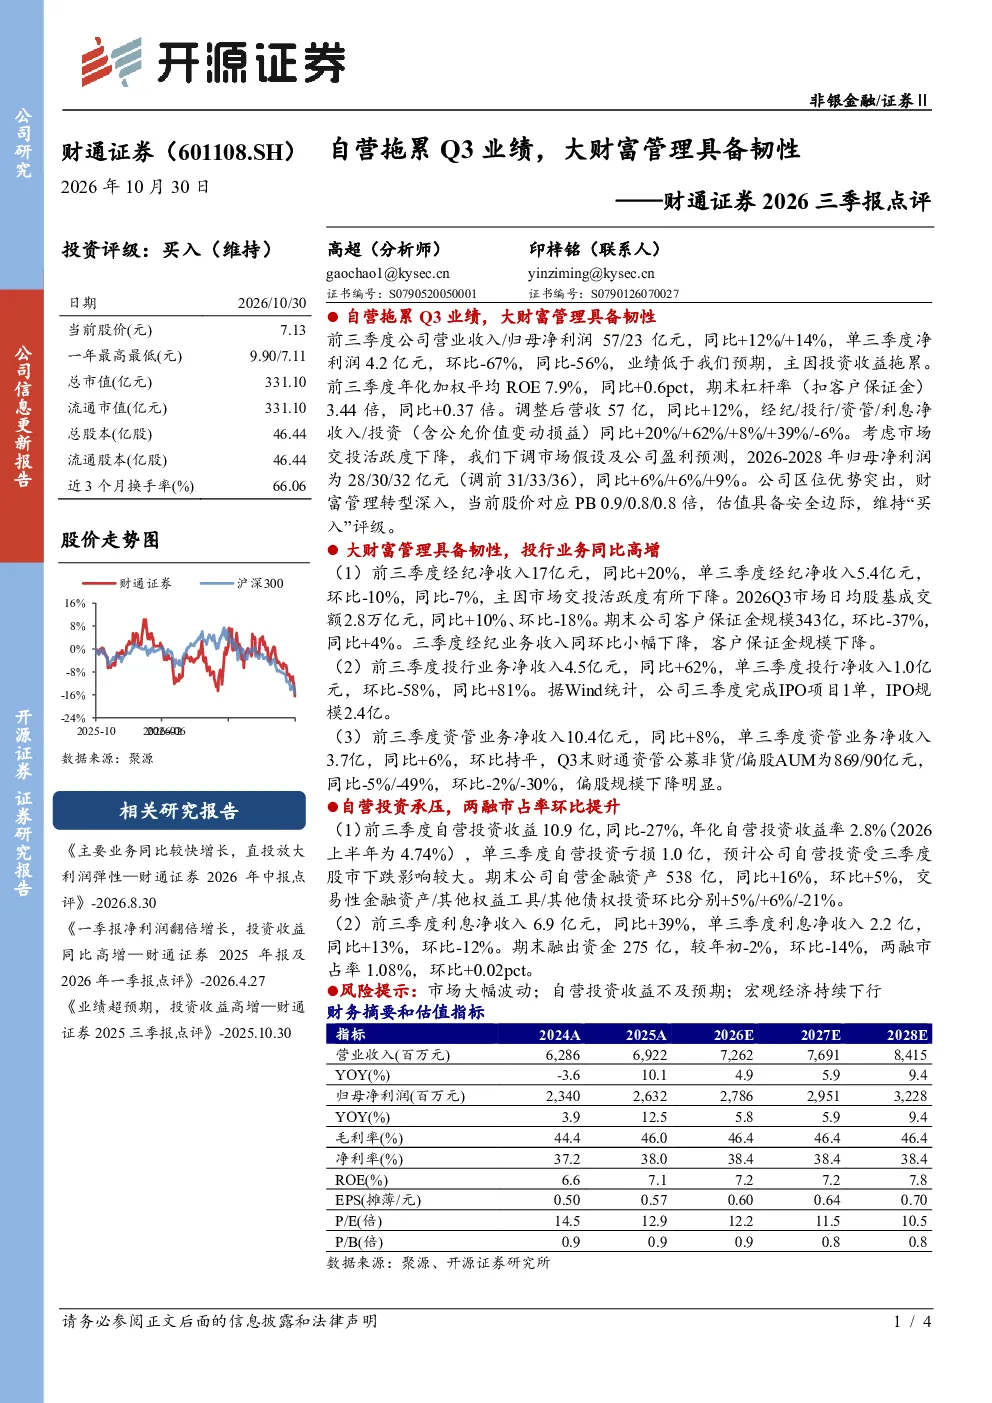
财通证券2026年三季报显示,公司前三季度营业收入57亿元,同比增长12%;归母净利润23亿元,同比增长14%。单三季度净利润4.2亿元,环比下降67%,同比下降56%,主要受投资收益拖累。关键数据包括年化加权平均ROE为7.9%,同比提升0.6个百分点;期末杠杆率(扣客户保证金)为3.44倍,同比增加0.37倍。经纪、投行、资管、利息净收入同比分别增长20%/62%/8%/39%/-6%。自营投资收益同比下降27%,年化自营投资收益率2.8%;期末自营金融资产538亿元,同比增长16%。利息净收入同比增长39%,期末融出资金275亿元,两融市占率环比提升0.02个百分点。
金融行业发展趋势如何?
财通证券2026年三季报显示,金融行业整体保持增长态势,但部分板块受市场环境影响出现波动。经纪业务受市场交投活跃度下降影响,单三季度净收入环比下降10%,同比下降7%。投行业务表现亮眼,前三季度净收入同比增长62%,主要得益于IPO项目放量。资管业务方面,公募非货AUM同比下降5%,偏股AUM下降49%,反映市场对风险资产配置趋于谨慎。利息净收入同比增长39%,主要得益于融出资金规模扩大。整体来看,金融行业在财富管理转型背景下,部分业务板块展现出较强韧性,但需关注市场波动对盈利能力的影响。
财通证券2026年三季报重点分析了哪些方向?
财通证券2026年三季报重点分析了公司盈利能力、业务板块表现及财富管理转型进展。报告显示,公司前三季度归母净利润同比增长14%,但单三季度受自营投资拖累,净利润环比大幅下降67%。业务板块方面,投行业务增长显著,资管业务保持稳定,利息净收入增长强劲,而经纪业务受市场活跃度下降影响。自营投资方面,收益同比下降27%,年化自营投资收益率2.8%,反映市场波动对自营业务的影响。报告还指出,公司财富管理转型深入,区位优势突出,但需关注市场波动及宏观经济下行风险。
当前市场现状如何?
财通证券2026年三季报显示,当前市场呈现分化态势,部分业务板块受益于政策支持及市场需求增长,展现出较强韧性。投行业务在资本市场改革背景下,项目数量及收入均实现增长。资管业务虽面临市场波动,但财富管理转型方向明确,长期发展前景乐观。利息净收入增长主要得益于资管规模扩大及市场流动性充裕。然而,市场交投活跃度下降对经纪业务造成一定压力,自营投资收益也受市场波动影响。整体来看,市场在政策引导下保持稳定,但结构性风险需持续关注。
财通证券2026年三季报有哪些风险提示?
财通证券2026年三季报提示,公司面临的主要风险包括市场大幅波动、自营投资收益不及预期以及宏观经济持续下行。市场波动可能导致自营投资收益下降,影响公司整体盈利能力。宏观经济下行可能影响客户投资需求,进而影响经纪、资管等业务板块表现。此外,行业竞争加剧及监管政策变化也可能对公司业务发展带来不确定性。公司需加强风险管理,优化业务结构,以应对潜在的市场风险。