猜你想问
这份研报主要讲了什么内容?
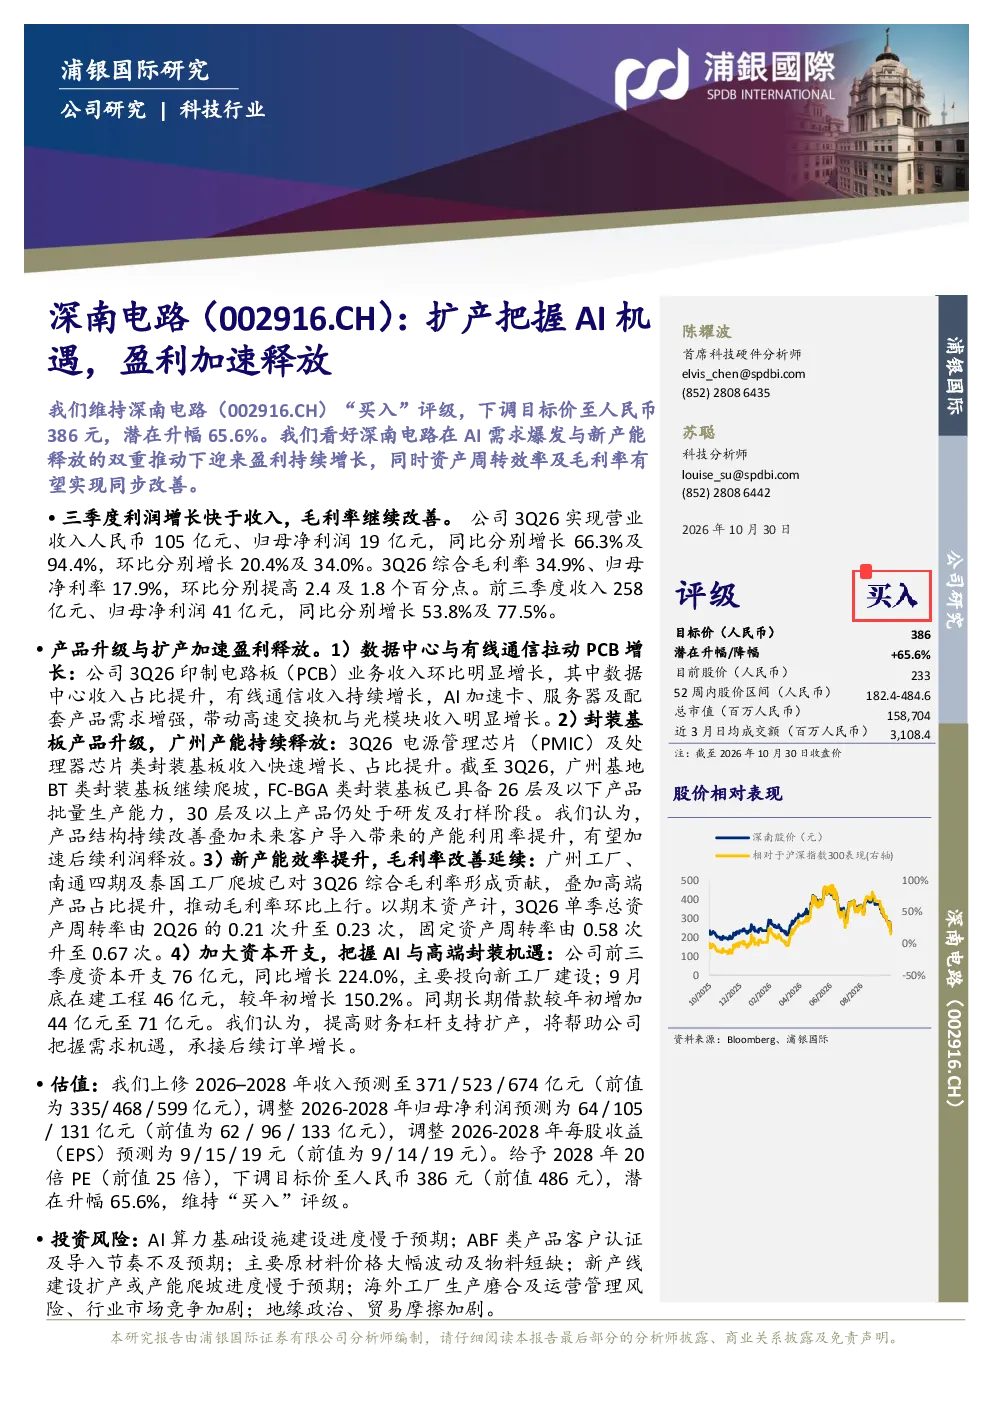
这份研报主要分析了深南电路在AI和电子设备行业的业绩表现与增长驱动因素。报告指出,公司3Q26实现营收105亿元同比增长66.3%,归母净利润19亿元同比增长94.4%,毛利率和净利率均环比提升。业务增长主要来自PCB业务因数据中心和有线通信需求增强而显著增长,封装基板升级推动电源管理芯片及处理器芯片类封装基板收入快速增长,产能效率提升和资本开支加大也支持了公司长期发展。
AI和电子设备行业未来发展趋势如何?
AI和电子设备行业未来发展趋势向好,AI算力基础设施建设持续加速,带动AI加速卡、服务器及配套产品需求增强,进而推动高速交换机与光模块收入增长。同时,封装基板技术升级,特别是BT类和FC-BGA类封装基板向更高层数发展,为电源管理芯片及处理器芯片提供更强支持,行业整体向高端化、高附加值方向发展。
报告中重点分析了哪些方面?
报告中重点分析了深南电路的业务驱动因素和财务预测。业务方面,PCB业务增长、封装基板升级、产能效率提升和资本开支加大是主要驱动因素。财务预测方面,上调2026–2028年收入预测至371/523/674亿元,归母净利润预测为64/105/131亿元,EPS预测为9/15/19元,维持“买入”评级。
当前市场对电子设备行业的现状如何判断?
当前市场对电子设备行业持积极判断,尤其在AI算力基础设施建设推动下,相关产业链迎来发展机遇。数据中心、有线通信、服务器等领域需求持续旺盛,带动PCB、封装基板等细分领域收入增长。同时,行业竞争加剧和原材料价格波动是主要挑战,企业需通过技术升级和产能扩张提升竞争力。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括AI算力基础设施建设进度不及预期可能导致需求放缓;ABF类产品客户认证及导入节奏放缓影响收入增长;原材料价格波动及物料短缺可能增加生产成本;新产线产能爬坡进度不及预期影响产能释放;海外工厂运营风险及行业竞争加剧可能压缩利润空间;地缘政治及贸易摩擦带来不确定性。