猜你想问
这份研报主要分析了什么内容?
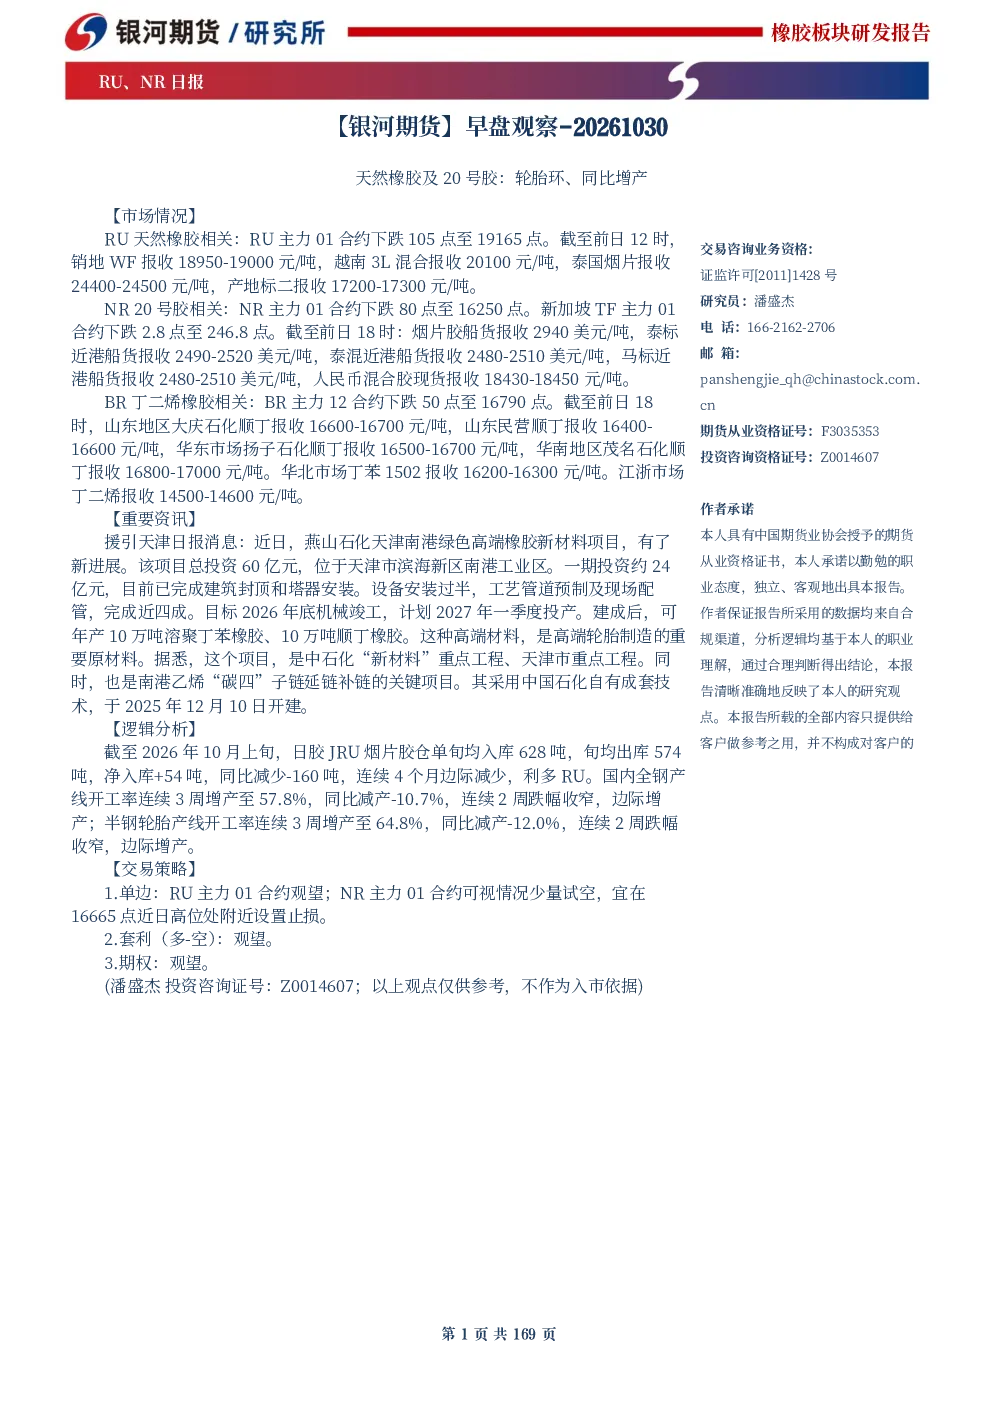
这份研报主要分析了天然橡胶及20号胶市场的震荡走势,从供应端来看,印尼橡胶种植面积缩减导致产量下降,而泰国等主产国产量增加,全球供应格局发生变化。需求端方面,中国汽车市场走弱,轮胎开工率边际减产,但欧美市场需求相对稳健。库存方面,上期所RU合约库存连续累库,能源中心NR合约库存连续去库,国内外库存变化对价格走势产生不同影响。研报还提供了相关关键数据,如上期所RU合约库存、能源中心NR合约库存、国内轮胎产线成品库存以及泰国橡胶机械设备进口额等。
天然橡胶及20号胶行业未来发展趋势如何?
天然橡胶及20号胶行业未来发展趋势受多因素影响。供应端,印尼产量下降与泰国等主产国产量增加并存,全球供应格局将持续变化。需求端,中国汽车市场走弱对轮胎开工率产生负面影响,但欧美市场需求相对稳健,可能为橡胶市场提供一定支撑。库存方面,上期所RU合约库存累库与能源中心NR合约库存去库的现象表明国内外库存变化对价格走势产生不同影响,需持续关注。此外,泰国橡胶机械设备进口额等数据也反映了行业的发展动态。
研报重点分析了哪些方向?
研报重点分析了天然橡胶及20号胶市场的供需关系和库存变化。供应端,印尼和泰国等主产国的产量变化是关键因素;需求端,中国汽车市场走弱对轮胎开工率的影响不容忽视,而欧美市场需求相对稳健。库存方面,上期所RU合约库存连续累库,能源中心NR合约库存连续去库,国内外库存变化对价格走势产生不同影响,需分别关注。研报还提供了相关关键数据,如库存量、轮胎产线成品库存以及泰国橡胶机械设备进口额等,以供深入分析。
当前天然橡胶及20号胶市场现状如何?
当前天然橡胶及20号胶市场呈现震荡走势,受多种因素影响。供应端,印尼橡胶种植面积缩减导致产量下降,而泰国等主产国产量增加,全球供应格局发生变化。需求端,中国汽车市场走弱,轮胎开工率边际减产,但欧美市场需求相对稳健。库存方面,上期所RU合约库存连续累库,能源中心NR合约库存连续去库,国内外库存变化对价格走势产生不同影响。关键数据显示,上期所RU合约库存为17.30万吨,能源中心NR合约库存为1.95万吨,国内轮胎产线成品库存分别为40.2天和46.1天,青岛保税区内库存为7.0万吨,区外库存为57.5万吨,泰国橡胶机械设备进口额为7542万美元。
研报中有哪些风险提示需要注意?
研报中提示的风险主要集中在供需关系和库存变化对价格走势的影响。供应端,印尼和泰国等主产国的产量变化可能对全球供应格局产生重大影响,需持续关注。需求端,中国汽车市场走弱可能导致轮胎开工率进一步减产,而欧美市场需求的变化也可能影响橡胶需求。库存方面,上期所RU合约库存连续累库可能对价格形成压力,而能源中心NR合约库存连续去库可能提供一定支撑。此外,国内外库存变化对价格走势产生不同影响,需分别关注。研报中的关键数据,如库存量、轮胎产线成品库存以及泰国橡胶机械设备进口额等,也反映了潜在的风险因素。