猜你想问
这份报告主要讲了什么内容?
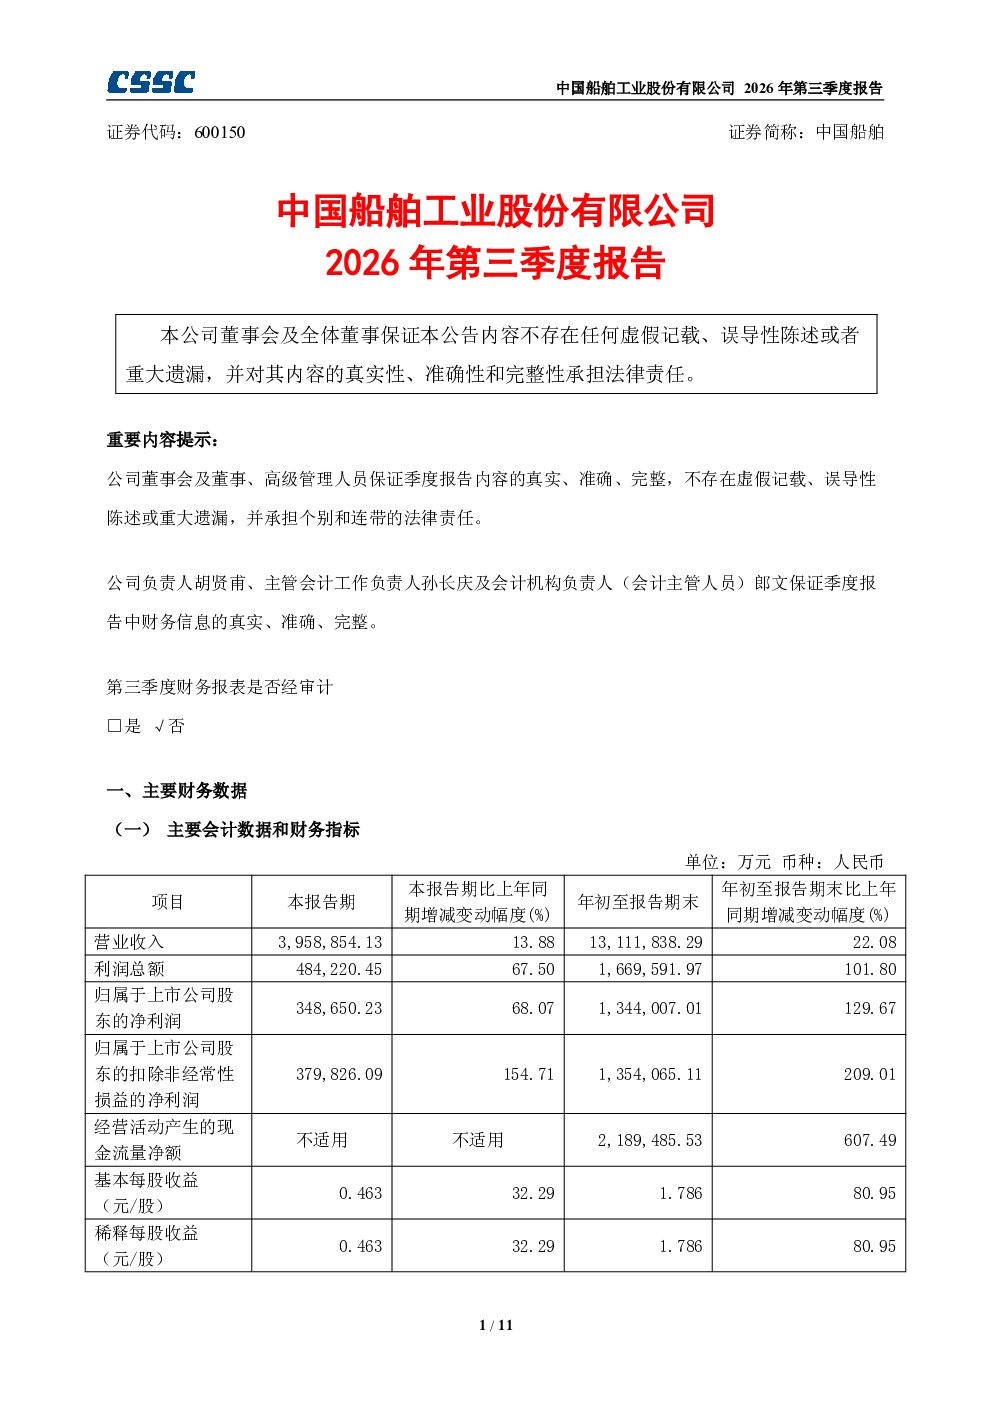
这份报告主要披露了中国船舶2026年第三季度的主要会计数据和财务指标,但未提供具体数据。报告指出,由于与中国重工完成换股吸收合并,导致财务数据结构发生变化。非经常性损益项目中,因中国重工子公司股权持有期间产生的利润相关的所得税计入当期损益,金额为6.92亿元。此外,报告还提醒投资者注意公司与中国重工合并后新增股份的情况,以及中国重工募投项目的完成情况。
报告披露的行业发展趋势是什么?
报告未明确披露行业发展趋势,但通过中国船舶与中国重工的合并可以看出,船舶行业可能正在进行整合重组,以提高行业集中度和竞争力。这种整合可能有助于企业优化资源配置,提升技术水平,增强市场地位。投资者可以关注行业政策变化、技术革新以及市场竞争格局等因素,以判断行业未来发展趋势。
报告的重点分析方向是什么?
报告的重点分析方向主要集中在公司与中国重工的合并及其影响上。报告详细披露了合并后公司财务数据结构的变化,以及非经常性损益项目的具体内容。此外,报告还提醒投资者关注新增股份的上市流通、中国重工募投项目的完成情况等。这些内容对于理解公司合并后的经营状况和发展战略具有重要意义。
报告反映的市场现状如何?
报告反映的市场现状主要体现在中国船舶与中国重工的合并上。合并后,公司总股本增至7,525,621,288股,新增股份于2025年9月16日上市流通。同时,中国重工的所有资产和权利义务均转移至中国船舶。这些变化表明,船舶行业正在进行整合重组,以提高行业集中度和竞争力。市场投资者需要关注这种整合对行业格局和公司竞争力的影响。
报告有哪些风险提示?
报告提示的主要风险包括:公司与中国重工合并后,财务数据结构发生变化,可能影响投资者对公司经营状况的判断;新增股份的上市流通可能对公司股价产生影响;中国重工募投项目虽然已全部完成,但未来项目的实施效果仍存在不确定性。此外,报告还提到,由于2026年起首次执行新会计准则,涉及调整首次执行当年年初的财务报表,这可能对公司的财务数据产生影响。投资者在关注公司发展前景的同时,也需要注意这些潜在风险。