猜你想问
茂莱光学2026年第三季度报告主要讲了什么?
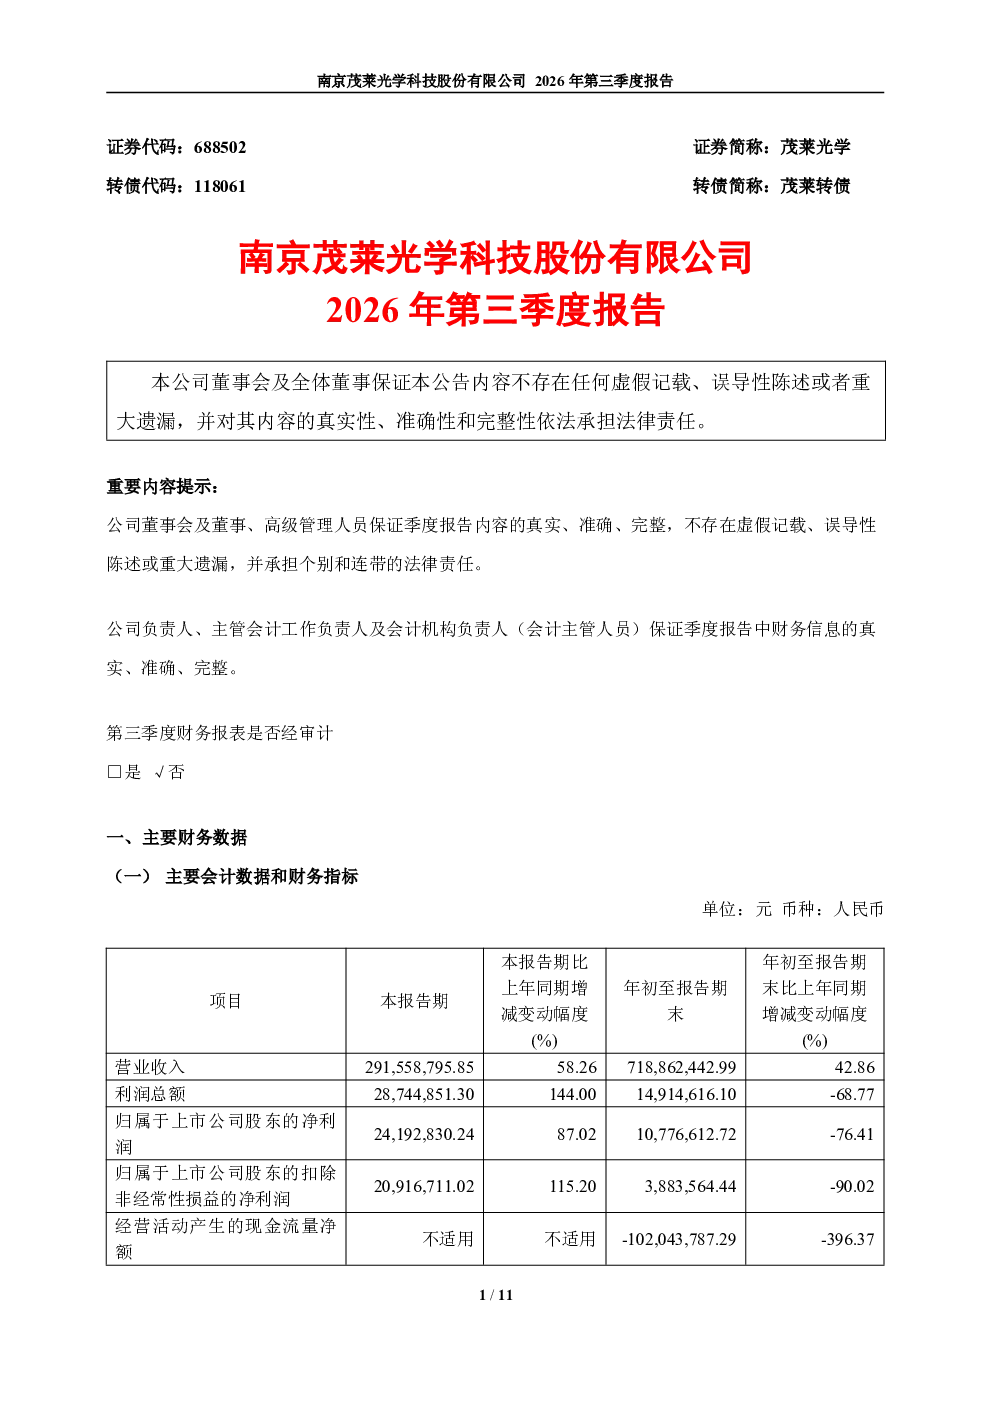
茂莱光学2026年第三季度报告主要披露了公司未经审计的财务报表和经营数据。报告显示,2026年1-9月公司总营业收入达到71,886.24万元,同比增长42.86%。收入结构方面,半导体领域贡献最大,占比62.37%;其次是AR/VR检测领域,占比13.77%;生命科学和医疗领域占比11.29%;生物识别领域占比3.71%;无人驾驶领域占比1.71%;航空航天领域占比0.56%;其他领域占比6.58%。收入增长主要得益于半导体和AR/VR检测领域的强劲表现。报告还提到,公司无股东信息及其他特别提醒事项。
茂莱光学主要业务赛道的发展趋势如何?
茂莱光学主要业务集中在半导体和AR/VR检测领域,这两个赛道正处于快速发展阶段。半导体领域作为信息产业的核心,随着芯片国产化替代进程加速和5G、AI等技术的普及,市场需求将持续扩大。AR/VR检测领域则受益于元宇宙概念的兴起和硬件设备的迭代升级,检测需求有望快速增长。生命科学和医疗领域作为未来潜力赛道,也将逐步释放增长空间。总体来看,茂莱光学所处的赛道具有广阔的发展前景。
这份报告重点分析了茂莱光学的哪些方面?
这份报告重点分析了茂莱光学的经营数据和收入结构。报告显示,公司2026年1-9月营业收入同比增长42.86%,其中半导体领域收入占比最高,达到62.37%,AR/VR检测领域收入占比13.77%,两者合计贡献了大部分收入增长。报告还披露了公司在其他领域的收入占比情况,包括生命科学和医疗领域、生物识别领域等。这些数据反映了公司业务发展的重点方向和市场布局。
从市场角度看,茂莱光学目前处于什么地位?
从市场角度看,茂莱光学在半导体检测和AR/VR检测领域具备一定的竞争优势。公司专注于高精度光学检测设备,产品性能和技术水平处于行业领先地位。特别是在半导体检测领域,公司产品满足了国内芯片制造企业对国产检测设备的需求,市场份额逐步提升。同时,公司在AR/VR检测领域的布局也为其带来了新的增长点。综合来看,茂莱光学在细分市场具有较强的竞争力。
阅读这份报告需要注意哪些风险?
阅读这份报告需要注意的风险主要包括:首先,公司财务报表未经审计,数据可能存在调整空间;其次,公司收入高度依赖半导体和AR/VR检测领域,如果这些赛道出现波动,可能对公司业绩产生影响;再次,市场竞争激烈,新技术和新产品不断涌现,公司需要持续保持技术领先优势;最后,宏观经济环境的变化也可能对公司经营产生影响。这些因素都需要投资者关注和评估。