猜你想问
健友股份2026年第三季度报告核心内容有哪些?
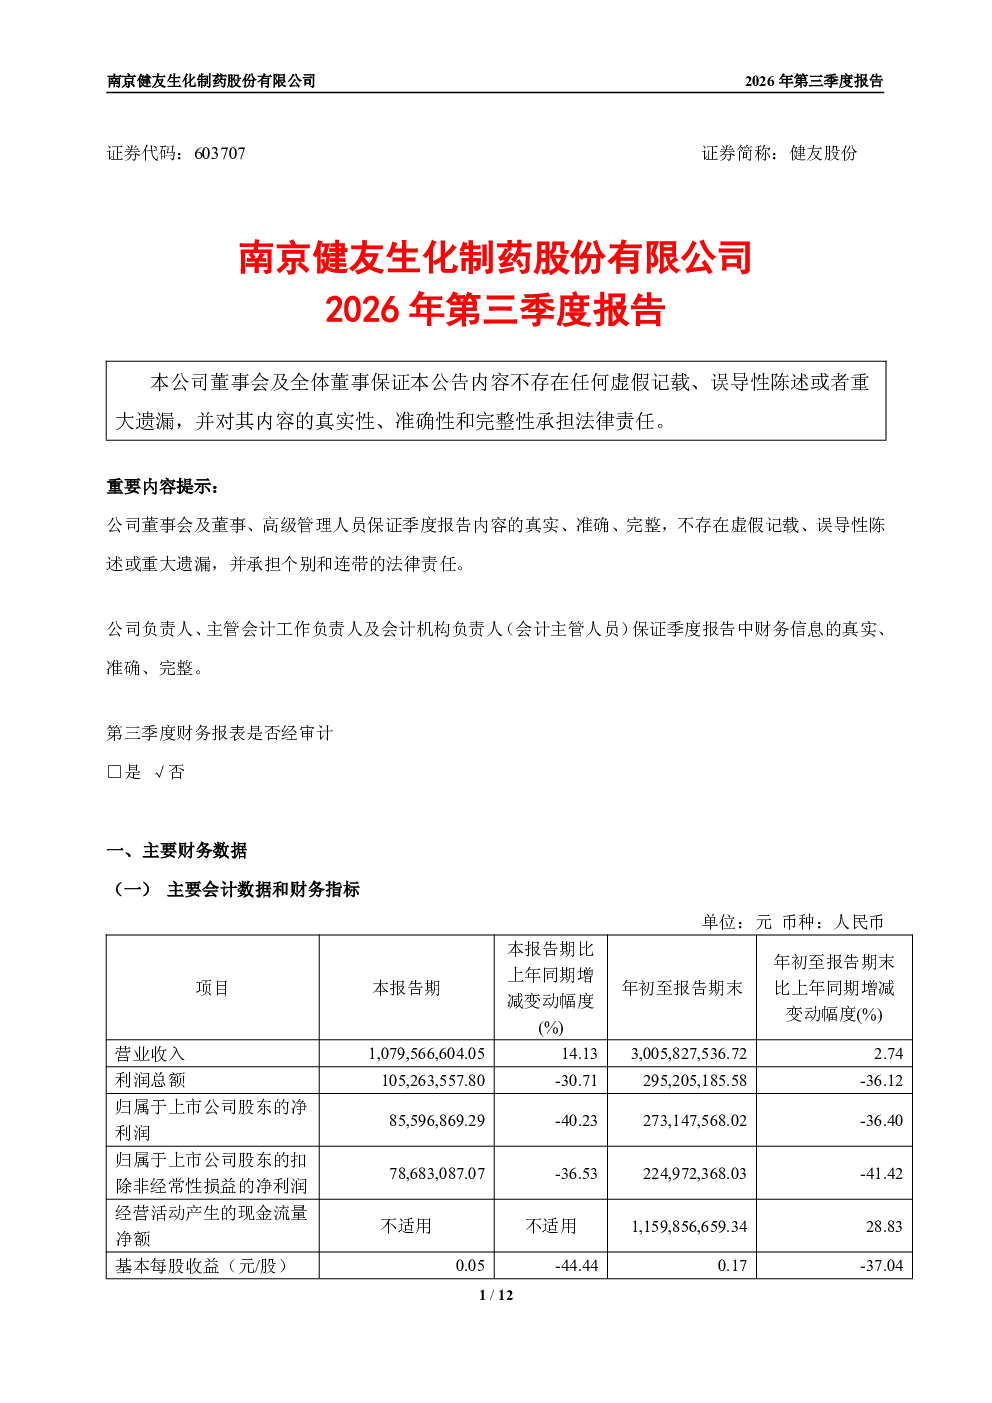
报告显示公司营业收入同比增长14.13%至1.08亿元,但利润总额及净利润同比下滑30.71%和40.23%。主要原因是国内集采、海外市场竞争加剧导致制剂销量提升但销售价格下行,肝素原料药和CDMO业务主动收缩带来毛利贡献下降。扣非净利润同比下降36.53%,基本每股收益同比下降44.44%。
健友股份所处赛道/行业发展趋势如何?
医药行业受集采政策影响持续,制剂业务面临价格压力,但原料药和CDMO赛道仍有增长空间。健友股份通过业务结构调整应对市场变化,但制剂业务毛利率受限,需关注行业政策走向及竞争格局演变。
健友股份报告重点分析了哪些方向?
报告重点分析了公司财务数据变动原因,指出集采和海外竞争是利润下滑主因,同时肝素原料药和CDMO业务收缩对毛利贡献产生负面影响。此外,报告还披露了股东结构变化及现金流情况,显示经营活动现金流净额同比增长28.83%。
健友股份当前市场现状如何判断?
公司面临制剂业务价格压力和业务结构调整挑战,整体盈利能力下滑。虽然现金流状况尚可,但净利润大幅下降反映市场竞争力减弱。需关注国内外政策变化及公司业务转型效果,行业竞争加剧是长期趋势。
健友股份研报存在哪些风险提示?
报告显示公司受集采政策影响显著,制剂业务毛利率持续承压。肝素原料药和CDMO业务收缩可能导致短期收入和毛利下降。此外,海外市场竞争加剧和业务转型效果存在不确定性,需警惕政策变动及市场竞争风险。
你可能感兴趣
健友股份:健友股份2026年一季度报告
财报2026-04-30
健友股份:2019年第三季度报告
财报2019-10-29
健友股份:2020年第三季度报告
财报2020-10-10
健友股份:健友股份2022年第三季度报告
财报2022-10-29
健友股份:健友股份2021年第三季度报告
财报2021-10-30
健友股份:健友股份2023年第三季度报告
财报2023-10-28
健友股份:2017年第三季度报告
财报2017-10-31
健友股份:2020年第三季度报告
财报2020-10-10
健友股份:2018年第三季度报告
财报2018-10-16
健友股份2026年中报业绩会
未知机构2026-08-28