猜你想问
健友股份2026年中报核心数据有哪些?
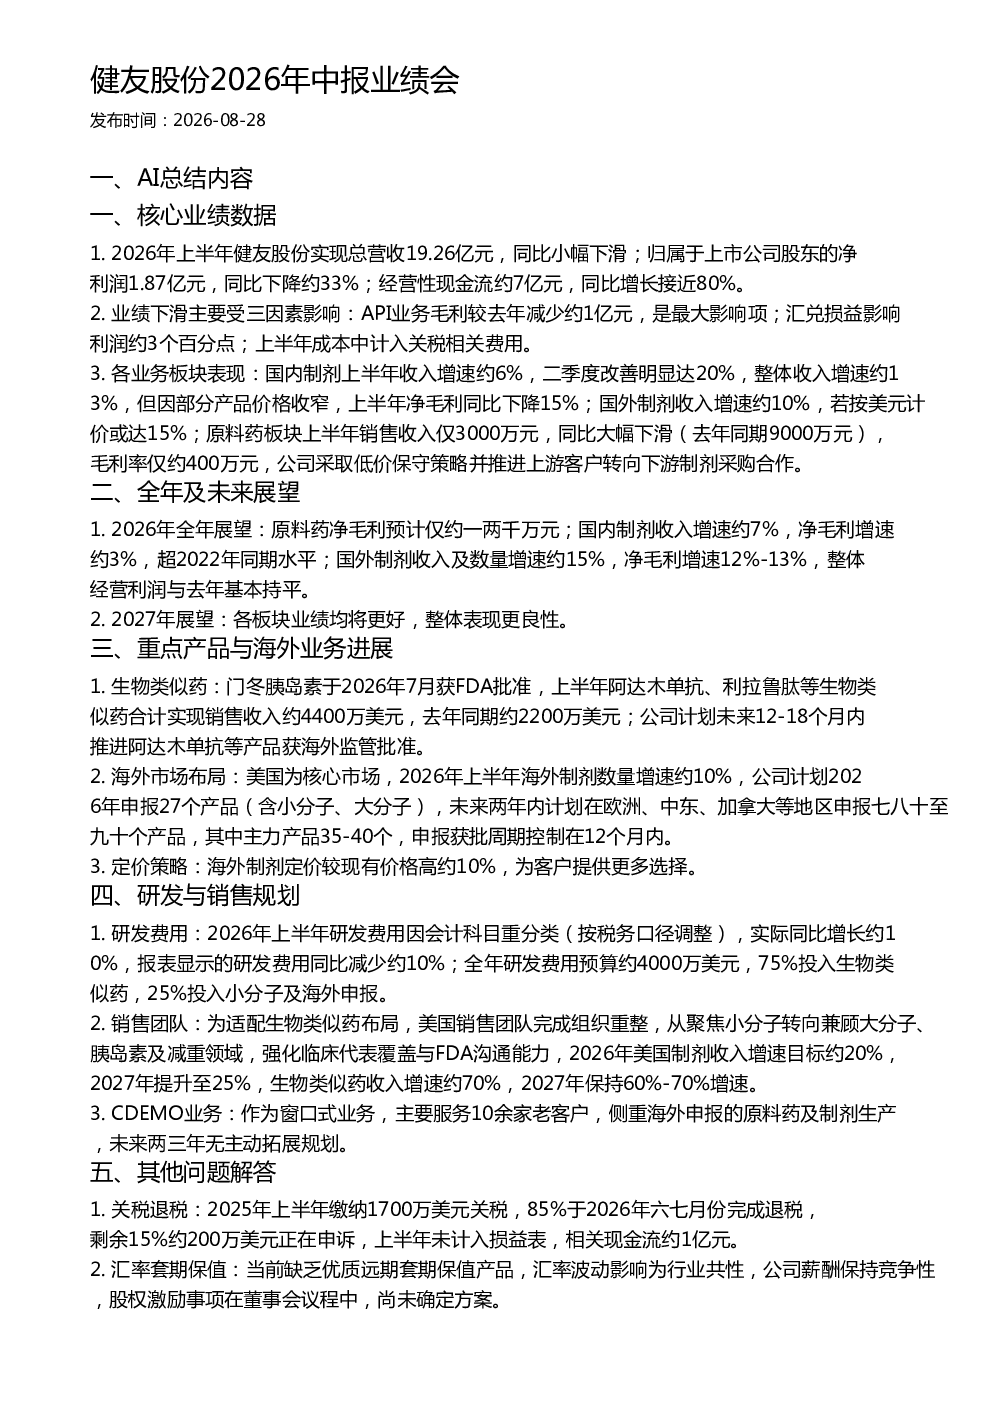
2026年上半年,健友股份总营收19.26亿元,同比小幅下滑;净利润1.87亿元,同比下降约33%。经营性现金流约7亿元,同比增长接近80%。主要原因是API业务毛利减少约1亿元,汇兑损益影响约3个百分点,以及关税相关费用约2000万美元。国内制剂收入增速约13%,国外制剂收入增速约10%,原料药销售收入大幅下滑至3000万元。
健友股份各业务板块表现如何?
国内制剂上半年收入增速约13%,但净毛利同比下降15%因部分产品价格收窄。国外制剂收入增速约10%,若按美元计价或达15%。原料药销售收入仅3000万元,同比大幅下滑至3000万元,毛利率仅约400万元。公司采取低价保守策略并推进上游客户转向下游制剂采购合作。
健友股份2026年及2027年业绩展望?
2026年全年展望显示,原料药净毛利预计仅约一两千万元,国内制剂收入增速约7%,净毛利增速约3%,国外制剂收入及数量增速约15%,净毛利增速12%-13%。2027年展望各板块业绩均将更好,整体表现更良性。
健友股份海外市场布局和生物类似药进展?
美国为核心市场,2026年上半年海外制剂数量增速约10%,计划2026年申报27个产品,未来两年内计划在欧洲、中东、加拿大等地区申报七八十至九十个产品。门冬胰岛素于2026年7月获FDA批准,上半年阿达木单抗、利拉鲁肽等生物类似药合计实现销售收入约4400万美元,计划未来12-18个月内推进阿达木单抗等产品获海外监管批准。
健友股份研报风险提示有哪些?
关税退税方面,2025年上半年缴纳1700万美元关税,85%于2026年六七月份完成退税,剩余15%约200万美元正在申诉,相关现金流约1亿元。汇率套期保值方面,当前缺乏优质远期套期保值产品,汇率波动影响为行业共性。股权激励事项在董事会议程中,尚未确定方案。
你可能感兴趣
健友股份(603707):2017年年报电话会纪要 20180129
东兴证券2018-07-05
健友股份(603707):2017年年报电话会纪要 20180129
东兴证券2018-01-29
健友股份(603707):2018年一季报报电话会纪要 20180419
东兴证券2018-07-05
健友股份(603707):2018年一季报报电话会纪要 20180419
东兴证券2018-07-18
健友股份:乘风破浪会有时 原料制剂双丰收
医药生物莫尼塔2017-09-12
健友股份:健友股份2026年一季度报告
财报2026-04-30
税友股份(603171)2023年中报业绩会-调研纪要
未知机构2023-08-16
健友股份2017年年报点评:原料药制剂双轮驱动,业绩有望加速发展
医药生物民生证券2018-01-29
健友股份:业绩略超预期,注射剂海外出口有序推进
医药生物安信证券2018-01-28
002495 佳隆股份 关于参加2026年广东辖区投资者集体接待日暨辖区上市公司中报业绩说明会活动的公告
未知机构2026-09-10