猜你想问
禾川科技2026年第三季度报告核心内容有哪些?
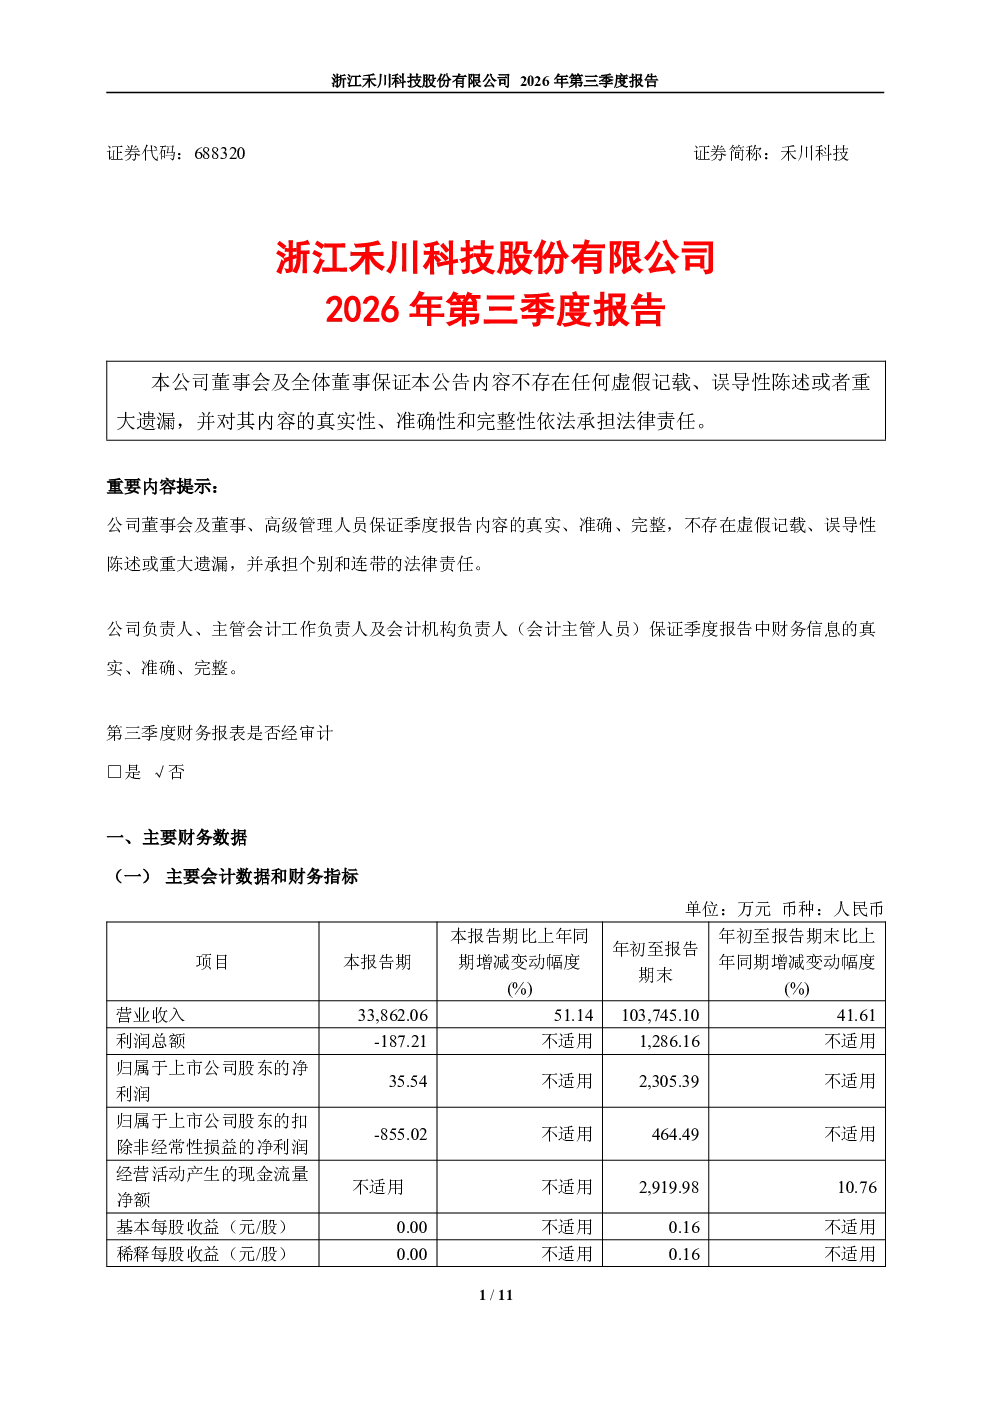
禾川科技2026年第三季度报告显示,公司营业收入达33.86亿元,同比增长51.14%,年初至报告期末累计营收103.75亿元,同比增长41.61%。利润总额为-187.21万元,但归属于上市公司股东的净利润为35.54万元,年初至报告期末累计净利润2.30亿元。研发投入达3429.39万元,同比增长14.08%,占营收比例9.90%。经营活动现金流量净额年初至报告期末为2.92亿元,同比增长10.76%。
报告反映的赛道/行业发展趋势如何?
报告显示,禾川科技通过多行业均衡布局和产品结构优化,在锂电、CNC、激光等下游细分行业客户订单显著增长。营业收入大幅提升主要得益于这些举措的成效,反映出公司在多元化市场中的发展潜力。同时,研发投入持续增加,表明公司注重技术创新以应对行业变化,整体趋势向好。
报告重点分析了哪些方向?
报告重点分析了公司营业收入增长驱动因素,主要归因于多行业均衡布局和产品结构优化,尤其在锂电、CNC、激光等领域的客户订单增长。此外,利润总额改善主要来自毛利额增长和长账龄欠款收回带来的信用减值转回。研发投入占比和经营活动现金流也得到关注,显示公司稳健发展。
当前市场对禾川科技有何判断?
从报告数据看,禾川科技在营收和现金流方面表现强劲,同比增长显著,尤其在锂电等高增长领域布局成效明显。公司资产负债表显示总资产增长30.05%,但净资产收益率仍较低,需关注盈利能力提升。股东结构相对集中,前十大股东持股比例较高,需警惕潜在股权风险。
研报提示了哪些风险?
报告显示,禾川科技扣非净利润仍为负值,研发投入占比虽高但较去年有所下降,可能影响短期盈利。非经常性损益占比较高,主要来自公允价值变动损益和政府补助,持续性存疑。此外,应收账款周转率有待提升,长账龄欠款收回仍需时间,需关注坏账风险。
你可能感兴趣
禾川科技:浙江禾川科技股份有限公司2026年第一季度报告
财报2026-04-29
禾川科技:浙江禾川科技股份有限公司2023年第三季度报告
财报2023-10-28
禾川科技:浙江禾川科技股份有限公司2025年第三季度报告
财报2025-10-30
禾川科技:浙江禾川科技股份有限公司2022年第三季度报告
财报2022-10-31
禾川科技:浙江禾川科技股份有限公司2024年第三季度报告
财报2024-10-30
国金机械禾川科技2026年中报业绩交流会
未知机构2026-09-01
禾川科技:浙江禾川科技股份有限公司2025年一季度报告
财报2025-04-26
禾川科技:浙江禾川科技股份有限公司2024年第一季度报告
财报2024-04-26
禾川科技: 浙江禾川科技股份有限公司2023年第一季度报告
财报2023-04-28
禾川科技:2025年半年度报告
财报2025-08-28