猜你想问
京元电子最新研报核心内容是什么?
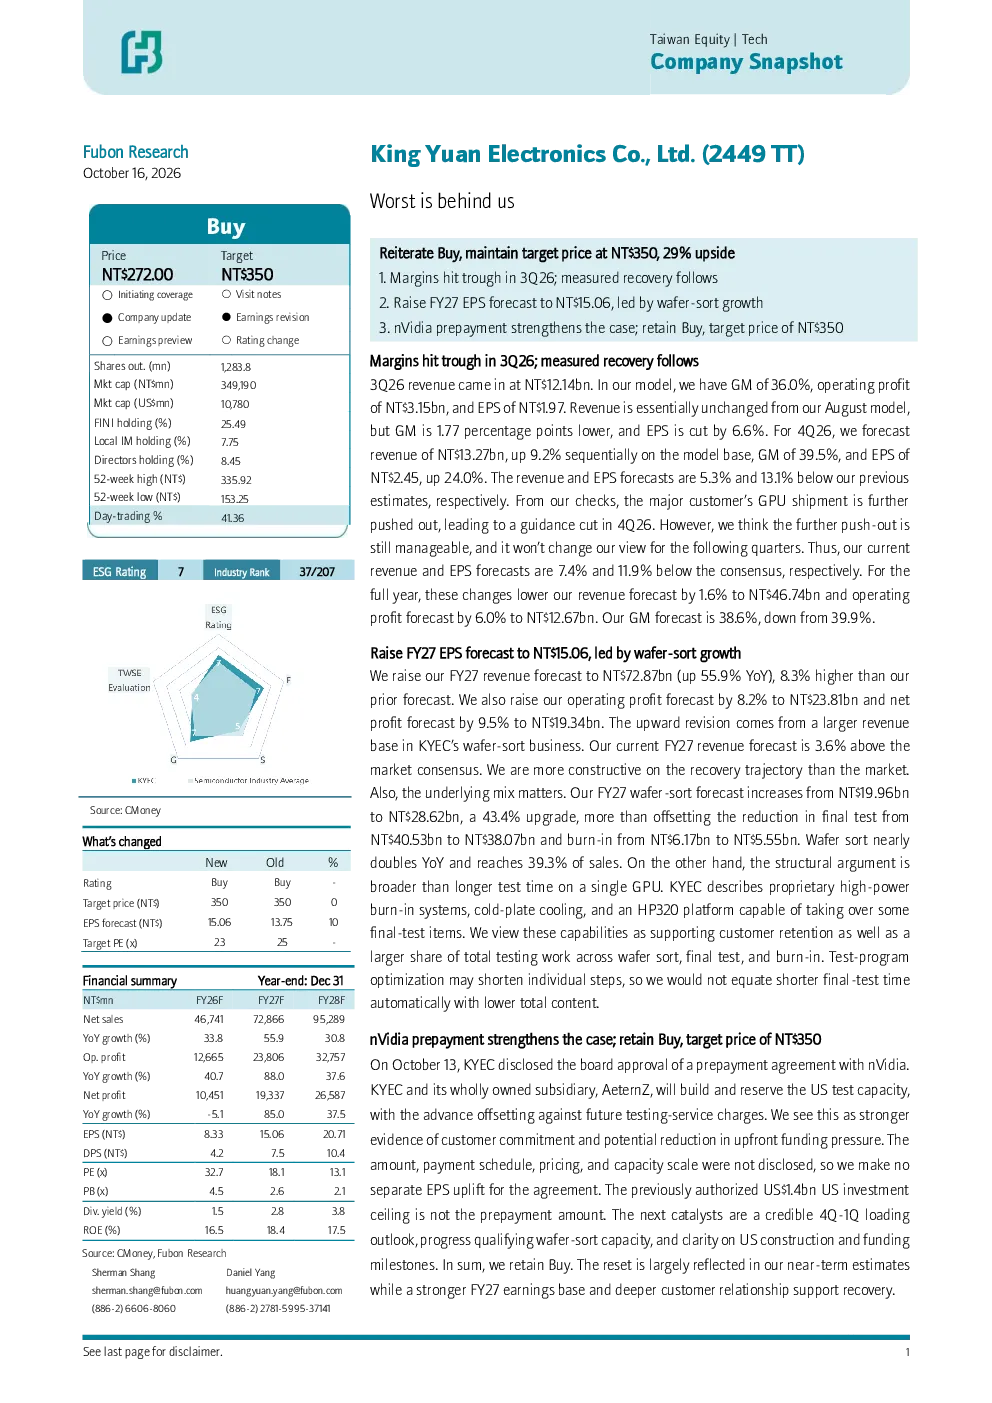
该研报指出京元电子(2449 TT)2026年第三季度毛利率触底后回升,但收入持平,EPS下调。预测2026年全年收入467.41亿元,同比下降1.6%;运营利润126.65亿元,同比下降6.0%。2027年EPS预测上调至15.06元,主要受晶圆分选业务增长驱动,全年收入预测为728.66亿元,同比增长55.9%。晶圆分选业务增长迅速,2027年预计将达到389.3%的销售额占比。公司拥有专有高压烧录系统、冷板冷却技术和HP320平台,有助于客户留存和扩大市场份额。与nVidia的预付款协议加强了客户承诺,但未披露具体金额和付款计划。目标价维持在350元,基于2027年EPS的23倍市盈率。
晶圆测试行业发展趋势如何?
晶圆测试行业正经历转型,晶圆分选业务增长迅速成为重要驱动力。京元电子的晶圆分选业务预计2027年销售额占比将达389.3%,几乎翻倍。这反映了半导体测试领域从最终测试向晶圆级测试的演进趋势。公司专有技术如高压烧录系统、冷板冷却技术等有助于提升竞争力。行业整体受AI需求影响较大,但具体部署进度存在不确定性。ESG评级显示公司环境方面有改进空间,但社会和公司治理表现良好。
研报重点分析了京元电子的哪些方面?
研报重点分析了京元电子的财务表现,特别是晶圆分选业务的增长潜力。2026年第三季度毛利率触底回升,但收入基本持平,EPS下调。2027年EPS预测上调至15.06元,主要受晶圆分选业务驱动,全年收入预测同比增长55.9%。公司拥有高压烧录系统、冷板冷却技术等专有平台,有助于提升市场份额。与nVidia的预付款协议显示客户承诺加强,但具体细节未披露。ESG评级为7/10,在半导体行业中排名37/207。
当前晶圆测试市场现状如何?
当前晶圆测试市场呈现多元化竞争格局,晶圆分选业务成为增长亮点。京元电子的晶圆分选业务占比预计将大幅提升至389.3%,显示出该细分市场的快速发展。公司通过专有技术平台提升竞争力,如高压烧录系统、冷板冷却技术等。与nVidia的预付款协议表明大客户关系稳固,但行业整体受AI需求波动影响。ESG评级显示公司在环境方面有改进空间,但社会和公司治理表现良好。市场格局仍在变化中,技术迭代加速。
研报提示了哪些风险?
研报提示的主要风险是AI部署需求低于预期,这可能影响晶圆测试行业的整体增长。虽然京元电子的晶圆分选业务增长迅速,但该业务仍处于发展初期,占比大幅提升可能带来产能和客户获取压力。与nVidia的预付款协议虽加强了客户承诺,但未披露具体金额和付款计划,存在不确定性。ESG评级显示公司在环境方面有改进空间,温室气体排放量较大。此外,行业竞争加剧也可能影响公司盈利能力。