猜你想问
这份研报的核心内容是什么?
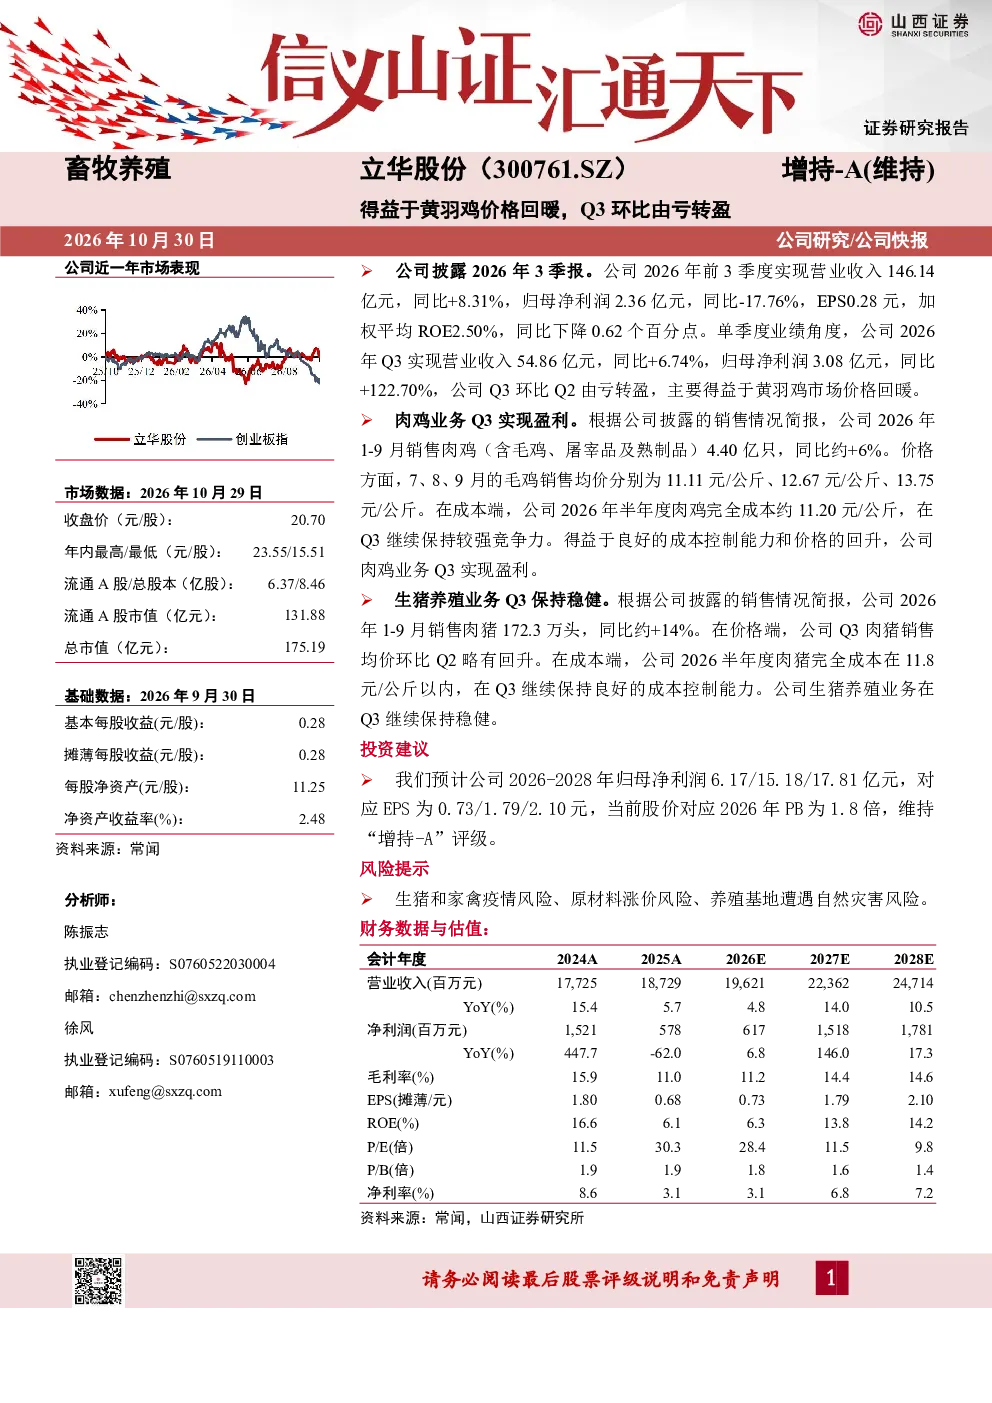
研报显示立华股份2026年前三季度实现营业收入146.14亿元,同比增长8.31%,但归母净利润为2.36亿元,同比减少17.76%。Q3业绩环比改善,由亏转盈,主要得益于黄羽鸡市场价格回暖。肉鸡业务在Q3实现盈利,1-9月销售肉鸡4.40亿只,同比增长6%。生猪养殖业务保持稳健,1-9月销售肉猪172.3万头,同比增长14%。成本端保持竞争力,半年度肉鸡完全成本约11.20元/公斤,生猪完全成本控制在11.8元/公斤以内。
农林牧渔赛道近期发展趋势如何?
农林牧渔赛道近期发展趋势显示,黄羽鸡市场价格回暖对肉鸡养殖企业业绩有明显提振。报告期内,肉鸡行业受益于价格上涨和成本控制,Q3实现盈利。同时,生猪养殖业务保持稳健增长,销售肉猪量和均价均有所提升。行业整体面临成本压力,但头部企业通过规模化、标准化养殖和精细化管理,仍能保持成本竞争力。未来,行业将更加注重疫病防控、饲料成本管理和养殖效率提升。
这份报告重点分析了哪些方向?
报告重点分析了立华股份2026年前三季度的业绩表现和展望。核心分析包括:Q3业绩环比改善的原因,主要归功于黄羽鸡市场价格回暖;肉鸡和生猪业务的经营情况,肉鸡业务实现盈利,生猪业务保持稳健;成本控制能力,肉鸡和生猪养殖成本均保持在较低水平;未来业绩预测,预计2026-2028年归母净利润分别为6.17/15.18/17.81亿元;投资建议,维持‘增持-A’评级。
当前农林牧渔市场现状如何判断?
当前农林牧渔市场现状显示,肉鸡和生猪养殖行业受益于价格上涨和成本控制,业绩有所改善。黄羽鸡市场价格回暖对肉鸡养殖企业业绩有明显提振,肉鸡业务在Q3实现盈利。生猪养殖业务保持稳健增长,销售肉猪量和均价均有所提升。行业整体面临成本压力,但头部企业通过规模化、标准化养殖和精细化管理,仍能保持成本竞争力。未来市场将更加注重疫病防控、饲料成本管理和养殖效率提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括:生猪和家禽疫情风险,疫病爆发可能导致养殖量下降和成本上升;原材料涨价风险,饲料等原材料价格波动可能影响养殖成本;养殖基地自然灾害风险,极端天气可能导致养殖损失。此外,市场竞争加剧也可能对行业盈利能力产生影响。企业需加强疫病防控、成本管理和风险管理,以应对市场变化。