猜你想问
中国平安2026年三季报核心内容有哪些?
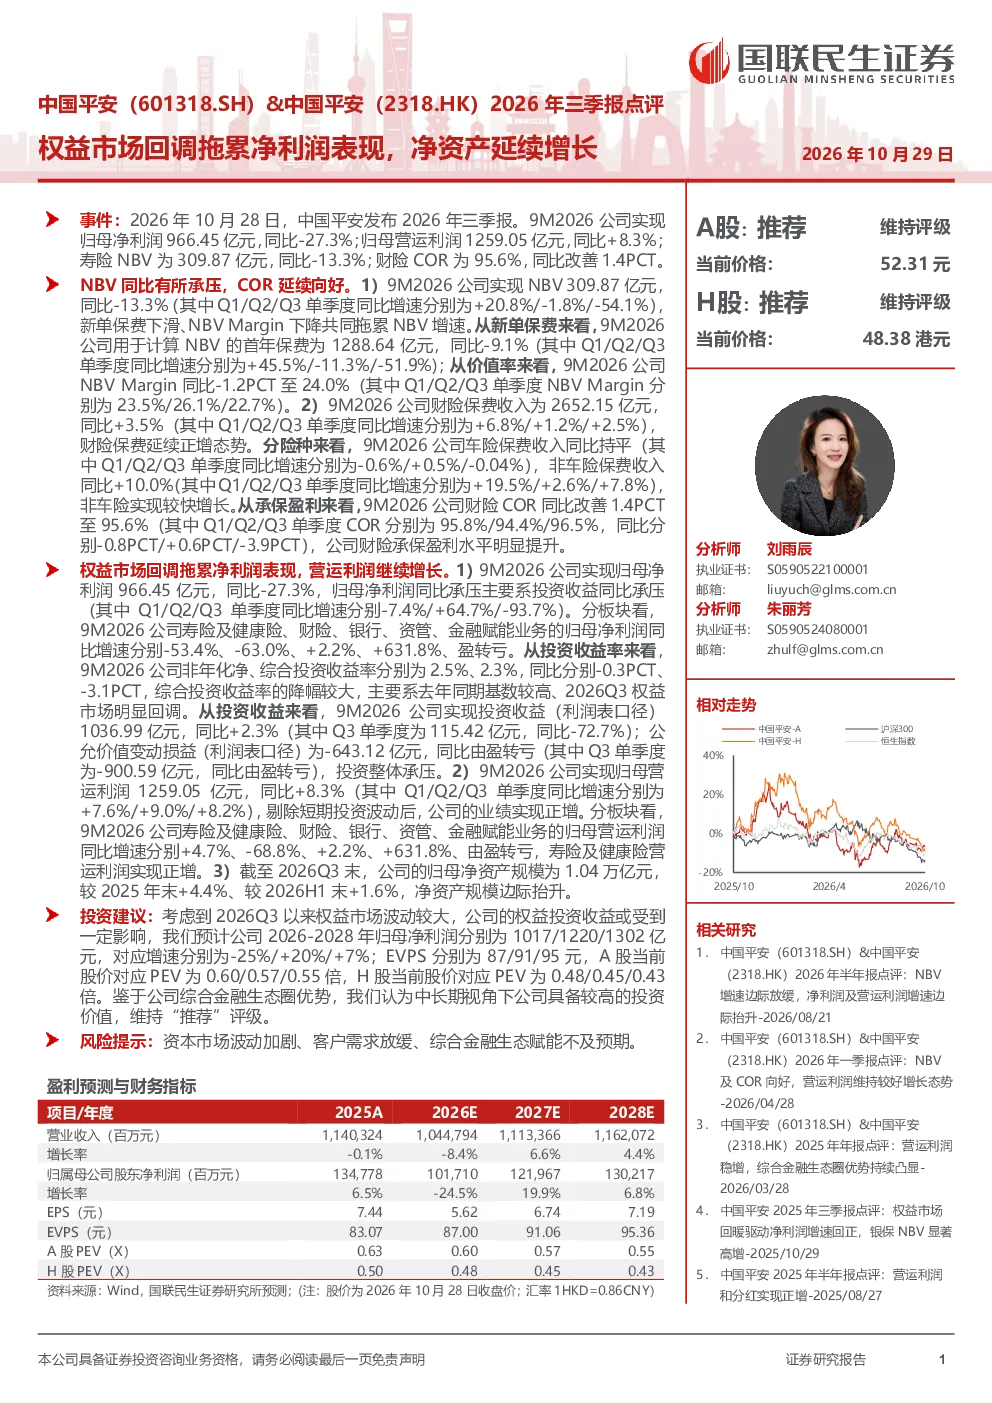
中国平安2026年三季报显示,权益市场回调拖累净利润,9M2026归母净利润966.45亿元,同比-27.3%。主要受投资收益同比承压影响,其中Q3投资收益同比-72.7%。剔除短期投资波动后,归母营运利润1259.05亿元,同比+8.3%,实现正增。寿险NBV同比-13.3%至309.87亿元,主要因新单保费下滑、NBV Margin下降。财险保费收入同比+3.5%至2652.15亿元,COR同比改善1.4PCT至95.6%,承保盈利水平提升。投资收益方面,非年化净、综合投资收益率分别为2.5%、2.3%,同比分别-0.3PCT、-3.1PCT。营运利润方面,寿险及健康险、财险、银行、资管、金融赋能业务的归母营运利润同比增速分别+4.7%、-68.8%、+2.2%、+631.8%、由盈转亏。截至2026Q3末,归母净资产规模1.04万亿元,较2025年末+4.4%
中国平安寿险业务发展趋势如何?
中国平安寿险业务在2026年三季报中表现承压,NBV同比-13.3%至309.87亿元,主要因新单保费下滑、NBV Margin下降。新单保费同比-9.1%,NBV Margin同比-1.2PCT至24.0%。这反映了市场对寿险产品的需求变化和竞争加剧。未来,寿险业务的发展可能需要依靠产品创新、渠道优化和服务提升来改善NBV表现。同时,寿险及健康险的归母营运利润同比增速为+4.7%,显示寿险业务在运营效率方面仍有提升空间
研报对中国平安财险业务的分析重点是什么?
研报对中国平安财险业务的分析重点在于保费收入和承保盈利能力。9M2026财险保费收入同比+3.5%至2652.15亿元,车险持平,非车险同比+10.0%。COR同比改善1.4PCT至95.6%,显示财险业务的风险控制能力提升,承保盈利水平改善。财险业务的稳健发展有助于提升公司整体的综合金融布局效果
当前中国平安的市场现状如何?
当前中国平安的市场现状表现为净利润受权益市场回调影响较大,但营运利润保持正增长。寿险业务面临下滑压力,但财险业务表现稳健,承保盈利能力提升。投资收益方面,虽然整体收益率有所下降,但营运利润的改善和净资产的持续增长显示公司基本面仍具韧性。综合来看,中国平安在多元化业务布局和风险控制方面表现较好,但仍需关注市场环境和客户需求的变化
研报提示中国平安面临哪些风险?
研报提示中国平安面临的主要风险包括资本市场波动加剧、客户需求放缓、综合金融生态赋能不及预期。资本市场波动可能影响投资收益表现,客户需求放缓将直接影响寿险和财险业务增长,而综合金融生态赋能不及预期则可能影响公司整体协同效应的发挥。这些风险因素需要公司持续关注并制定应对策略,以保障长期稳健发展