猜你想问
地素时尚2026年三季报主要业绩亮点是什么?
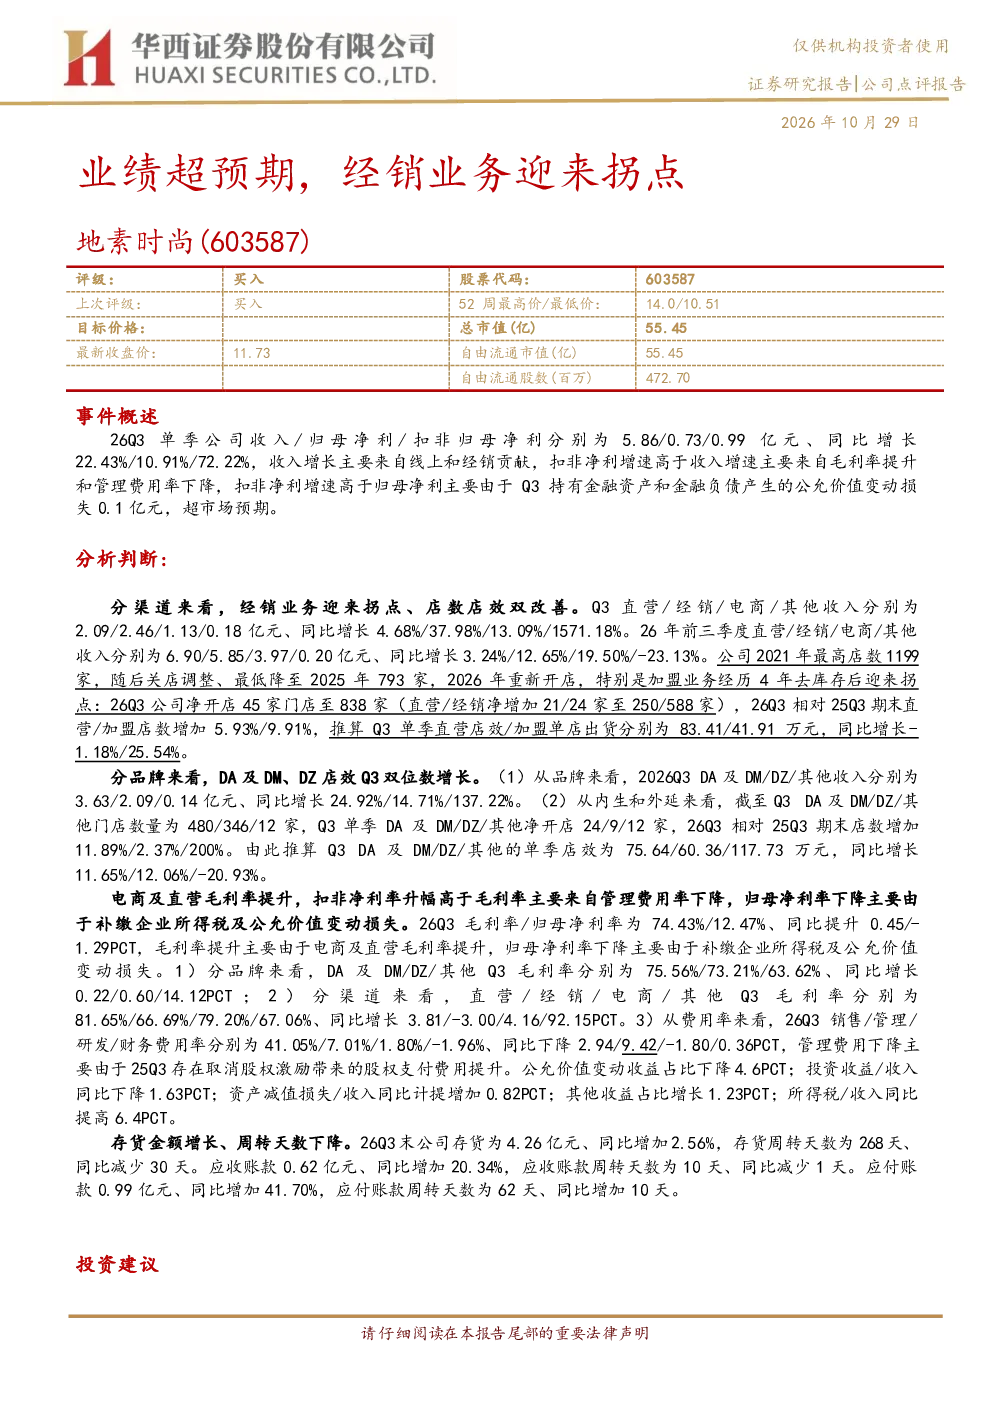
地素时尚2026年三季报显示,公司收入5.86亿元同比增长22.43%,归母净利0.73亿元同比增长10.91%,扣非归母净利0.99亿元同比增长72.22%。收入增长主要来自线上和经销渠道,扣非净利增速高于收入增速主要由于毛利率提升和管理费用率下降。经销业务迎来拐点,Q3净开店45家至838家,其中加盟净增24家,加盟单店出货41.91万元同比增长25.54%。DA及DM、DZ店效Q3双位数增长,品牌表现强劲。电商及直营毛利率提升,26Q3毛利率74.43%同比提升0.45%。
地素时尚经销业务有哪些积极变化?
地素时尚经销业务迎来拐点,Q3直营/经销/电商/其他收入分别为2.09/2.46/1.13/0.18亿元,同比增长4.68%/37.98%/13.09%/1571.18%。公司2021年最高店数1199家,2025年降至793家,2026年重新开店,Q3净开店45家至838家,其中加盟净增24家。Q3加盟单店出货41.91万元同比增长25.54%,显示加盟商去库存后店效显著改善。品牌方面,DA及DM、DZ店效Q3双位数增长,门店数量和单店产出均表现良好。
地素时尚2026年三季报反映的行业发展趋势是什么?
地素时尚2026年三季报反映的行业发展趋势包括线上线下全渠道融合发展加速,高端女装市场受益于消费升级持续增长。公司主品牌线上渠道表现亮眼,高端女装细分赛道增速加快。同时,加盟商模式经历去库存周期后迎来店数和店效双改善,显示品牌渠道策略调整成效显著。行业竞争下,品牌需强化产品力、渠道效率和数字化能力,地素时尚的经销业务拐点为行业提供了可借鉴的经验。
地素时尚2026年三季报的市场现状如何判断?
地素时尚2026年三季报显示市场现状为公司经营稳健,收入和利润保持增长,尤其扣非净利增速显著。经销渠道从收缩转向扩张,加盟单店产出大幅提升,品牌力持续增强。但归母净利率同比下降1.29%,主要由于补缴企业所得税及公允价值变动损失,反映短期盈利受非经营性因素影响。整体来看,公司处于转型升级关键期,渠道优化和品牌升级带来长期发展潜力。
地素时尚2026年三季报存在哪些风险提示?
地素时尚2026年三季报提示的风险包括市场竞争激烈可能导致价格战或份额下滑;经营业绩受宏观经济波动、消费需求变化等因素影响;疫情反复可能对线下门店运营和供应链造成不确定性;此外,系统性风险如政策调整、原材料价格波动等也可能对公司经营产生影响。公司需持续关注行业动态,加强风险管理。