猜你想问
这份研报主要讲了什么内容?
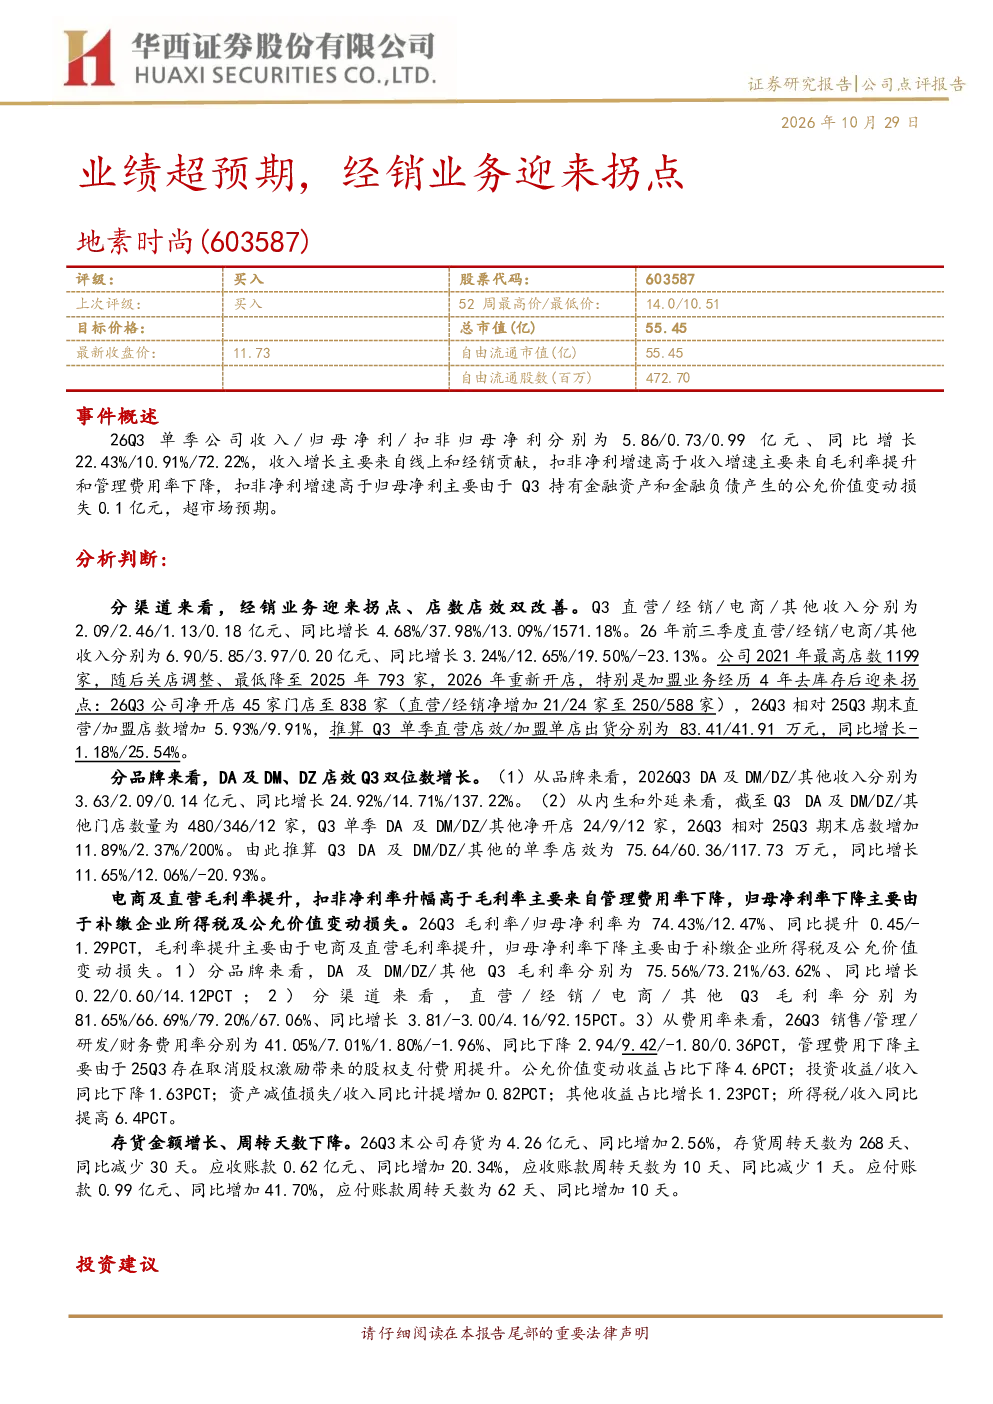
这份研报分析了地素时尚在2026年第三季度的业绩表现,指出公司收入和净利润均实现同比增长,其中扣非归母净利润增速显著。报告重点强调了经销业务迎来拐点,店数和店效均有所改善,Q3经销收入同比增长37.98%。同时,报告还分析了各品牌及渠道的业绩表现、毛利率和净利率变化,以及费用率和营运资本情况,并给出了中长期成长空间的投资建议。
当前女装行业的发展趋势如何?
当前女装行业正经历线上线下全渠道融合发展阶段,高端女装市场增长提速,为品牌带来发展红利。报告指出,地素时尚的主品牌受益于此趋势,线上渠道表现强劲。同时,加盟商模式经过前期去库存后,也迎来业绩拐点,店数和店效双改善,显示出行业在调整后的发展潜力。市场竞争依然激烈,但头部品牌通过渠道优化和产品升级,仍能保持增长动力。
研报最关注公司的哪些方面?
研报最关注地素时尚的经销业务转型和全渠道增长表现。报告详细分析了经销渠道的店数扩张和单店效率提升,指出Q3加盟店数同比增长9.91%,单店出货同比增长25.54%。此外,报告也关注了公司各品牌的收入贡献和毛利率变化,特别是DA及DM品牌的双位数店效增长,以及电商渠道的毛利率提升,这些是衡量公司经营质量的关键指标。
当前市场对女装行业的整体评价是怎样的?
当前市场对女装行业的整体评价呈现分化态势。一方面,随着消费升级和线上渠道发展,高端女装市场展现出较强韧性,头部品牌受益明显。另一方面,行业竞争依然激烈,部分品牌面临库存和渠道调整压力。报告指出,地素时尚通过线上线下全渠道布局,以及加盟商模式的优化,成功实现了业绩拐点,显示出行业在经历调整后,优质品牌具备较强的抗风险能力和成长潜力。
研报提示了哪些投资风险?
研报提示的主要投资风险包括市场竞争激烈可能导致份额下滑、经营业绩受宏观经济波动影响、疫情反复可能对线下渠道造成冲击,以及宏观经济环境带来的系统性风险。报告特别指出,公司净利率同比下降主要由于补缴企业所得税和公允价值变动损失,这些非经营性因素可能影响短期盈利表现。投资者需关注行业竞争格局变化和公司渠道优化效果,以评估长期投资价值。