猜你想问
这份研报主要分析了什么内容?
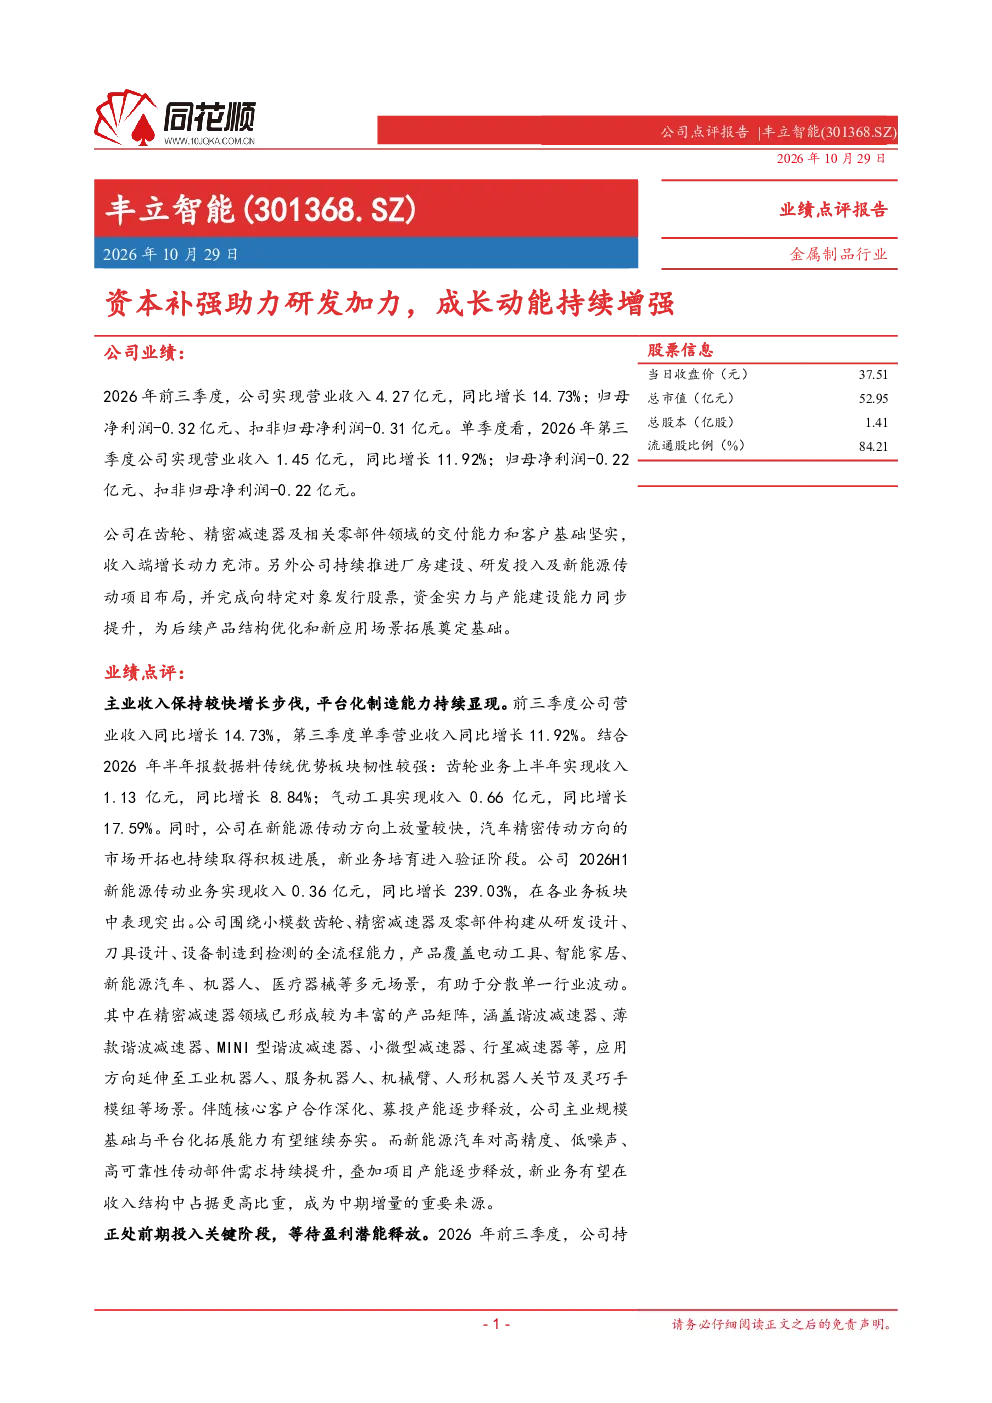
这份研报主要分析了丰立智能2026年前三季度的业绩表现,指出公司收入端增长动力充沛。传统优势板块如齿轮和气动工具保持较快增长,新能源传动业务表现突出,H1收入同比增长239.03%。公司围绕小模数齿轮、精密减速器构建全流程能力,产品覆盖多元场景,平台化制造能力持续显现。当前处于前期投入关键阶段,研发、产能建设及新业务爬坡拖累短期盈利,但随着募投项目达产和规模效应释放,盈利能力有望改善。此外,报告还分析了公司通过发行股票完成资本补强,资金实力大幅提升,为业务放量提供支撑。
新能源传动业务的发展趋势如何?
新能源传动业务展现出强劲的发展趋势。从行业层面看,随着新能源汽车产业的快速发展,对精密传动部件的需求持续增长,为相关企业提供了广阔的市场空间。丰立智能在该领域布局较早,围绕小模数齿轮、精密减速器构建了全流程能力,产品覆盖多元场景,具备较强的竞争优势。公司新能源传动业务H1收入同比增长239.03%,显示出良好的增长潜力。未来,随着技术的不断进步和产品性能的提升,新能源汽车精密传动业务有望成为丰立智能中期增量重要来源,推动公司整体业绩持续增长。
报告重点分析了丰立智能的哪些方面?
报告重点分析了丰立智能的业绩表现、业务结构、资本运作及未来发展趋势。在业绩方面,报告指出公司2026年前三季度收入端增长动力充沛,传统优势板块保持较快增长,新能源传动业务表现突出。在业务结构方面,公司围绕小模数齿轮、精密减速器构建全流程能力,平台化制造能力持续显现。在资本运作方面,公司完成向特定对象发行股票,资金实力大幅提升,为业务发展提供有力支持。未来发展趋势方面,报告认为随着募投项目达产和规模效应释放,公司盈利能力有望改善,新能源汽车精密传动业务将成为中期增量重要来源。
当前市场对丰立智能的判断是怎样的?
当前市场对丰立智能的判断是积极且看好的。从业绩表现来看,公司2026年前三季度收入端增长动力充沛,新能源传动业务表现突出,展现出良好的增长潜力。在资本运作方面,公司通过发行股票完成资本补强,资金实力大幅提升,为业务放量提供支撑。同时,公司围绕小模数齿轮、精密减速器构建了全流程能力,平台化制造能力持续显现,具备较强的竞争优势。尽管当前处于前期投入关键阶段,研发、产能建设及新业务爬坡拖累短期盈利,但随着募投项目达产和规模效应释放,市场普遍预期公司盈利能力有望改善,未来发展可期。
研报提示了哪些风险因素?
研报提示了丰立智能面临的主要风险因素,包括汇率波动、行业竞争加剧、新业务拓展不顺及折旧支出增加等。汇率波动可能导致公司出口业务收入受到影响,行业竞争加剧可能压缩公司利润空间,新业务拓展不顺可能影响公司未来业绩增长,折旧支出增加则可能进一步侵蚀公司利润。此外,虽然公司通过发行股票完成资本补强,但长期借款增长97.10%,主要用于厂房建设和产能投入,也可能带来一定的财务风险。投资者在关注公司成长潜力的同时,需密切关注这些风险因素的变化,以便做出更全面的投资决策。