猜你想问
这份研报的核心内容是什么?
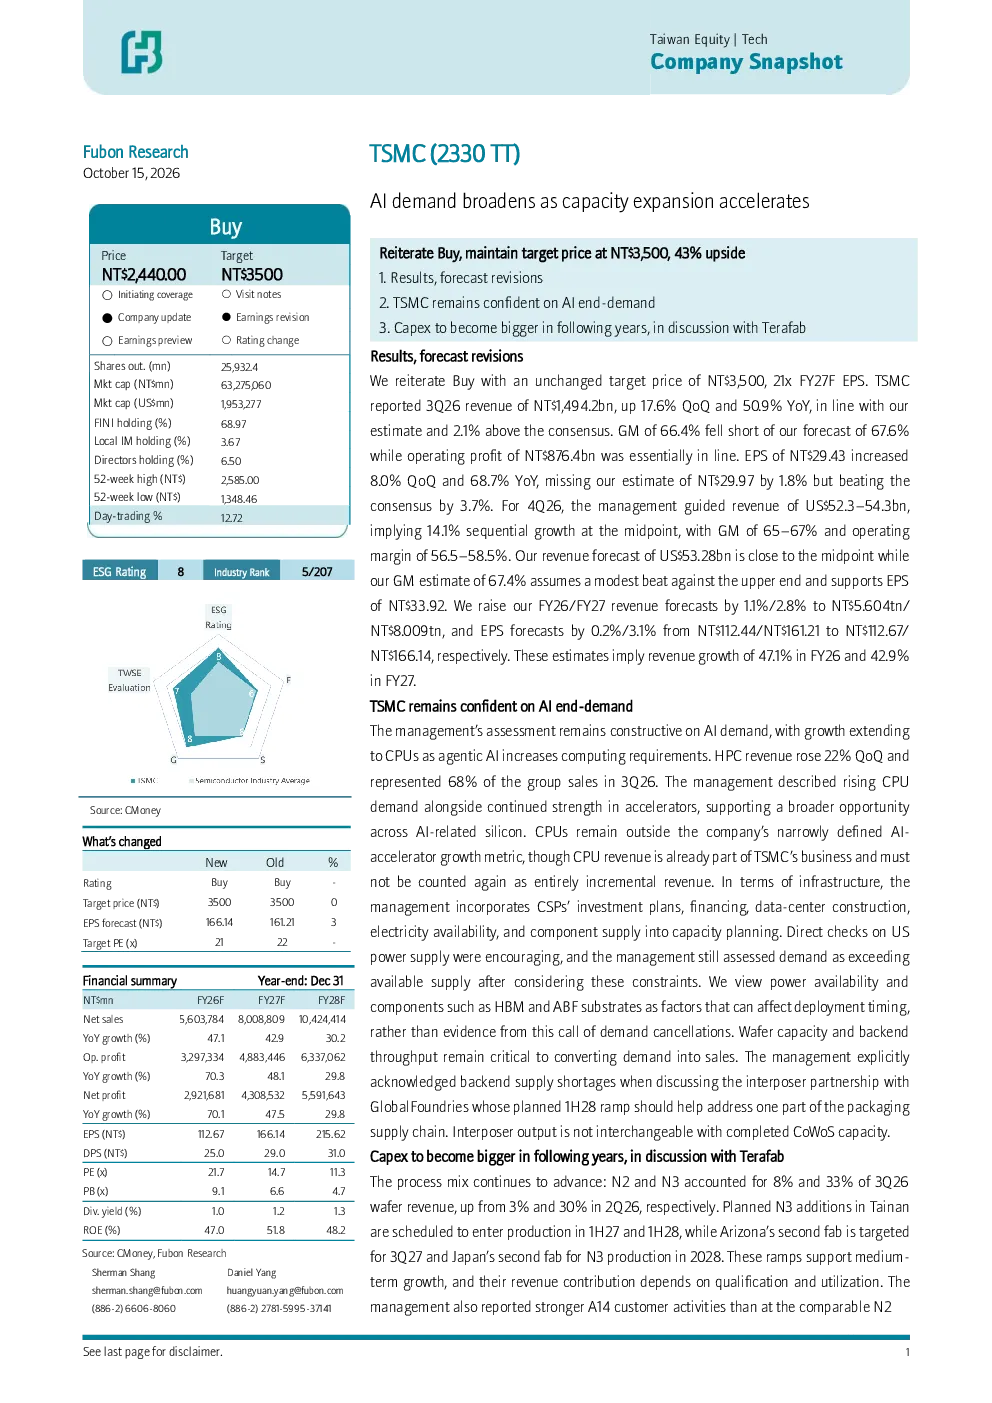
这份研报主要分析了台积电在AI领域的需求增长与产能扩张加速的关系。报告指出,TSMC对AI终端需求保持乐观,认为增长将扩展到CPU,因为自主AI增加了计算需求。HPC收入环比增长22%,占2026年第三季度总收入的68%。同时,TSMC认为AI相关硅的需求超过可用供应,推动产能加速扩张和持续投资。公司正在将CSPs的投资计划、资金、数据中心建设、电力可用性和组件供应纳入产能规划。此外,报告还讨论了先进封装和设备的发展,如TSMC正在开发更大尺寸的封装,并确认与GlobalFoundries合作生产硅中介层。公司还讨论了2030年左右采用高NA EUV设备的计划。
AI赛道的发展趋势如何?
AI赛道的发展趋势显示,AI需求持续强劲,推动半导体行业尤其是晶圆代工领域的产能扩张。TSMC认为AI相关硅的需求超过可用供应,因此加速产能扩张和持续投资。自主AI的发展增加了计算需求,使得CPU等芯片需求增长。HPC收入环比增长22%,占2026年第三季度总收入的68%。此外,先进封装技术如更大尺寸的封装也在发展中,例如TSMC与GlobalFoundries的合作。未来,高NA EUV设备的应用也可能成为趋势,预计在2030年左右。这些趋势表明AI领域将持续推动半导体行业的技术创新和产能扩张。
研报重点分析了台积电的哪些方面?
研报重点分析了台积电在AI领域的产能扩张计划、资本支出、盈利能力以及先进工艺节点的发展。报告指出,台积电正在加速产能扩张,并将CSPs的投资计划、资金、数据中心建设、电力可用性和组件供应纳入产能规划。预计未来几年资本支出将大幅超过前三年,2026年资本支出预算为60-64亿美元。N2和N3节点的产能增加以及海外晶圆厂的建设将支持中期增长。然而,N2节点爬坡和海外晶圆厂的成本将对利润率造成压力,尽管公司预计生产力改进、成本降低和产能优化将部分抵消这些影响。此外,报告还分析了台积电在先进工艺节点上的进展,如N2和N3节点在2026年第三季度晶圆收入中分别占比8%和33%。
目前AI芯片市场的现状如何?
目前AI芯片市场呈现需求强劲、产能扩张加速的现状。TSMC认为AI相关硅的需求超过可用供应,推动产能加速扩张和持续投资。自主AI的发展增加了计算需求,使得CPU等芯片需求增长。HPC收入环比增长22%,占2026年第三季度总收入的68%。台积电正在加速产能扩张,并将CSPs的投资计划、资金、数据中心建设、电力可用性和组件供应纳入产能规划。预计未来几年资本支出将大幅超过前三年,2026年资本支出预算为60-64亿美元。N2和N3节点的产能增加以及海外晶圆厂的建设将支持中期增长。此外,先进封装技术如更大尺寸的封装也在发展中,例如TSMC与GlobalFoundries的合作。这些现状表明AI芯片市场正处于快速发展阶段。
研报提示了哪些主要风险?
研报提示的主要风险包括低于预期的AI部署需求和经济不确定性。虽然TSMC对AI终端需求保持乐观,但市场需求的实际表现仍存在不确定性。AI部署需求的增长可能受到多种因素的影响,如技术发展、成本效益、市场需求等。此外,经济不确定性也可能对AI芯片市场产生影响,如全球经济波动、政策变化等。这些风险可能导致AI相关硅的需求增长不及预期,从而影响台积电的产能扩张计划和资本支出。因此,投资者需要关注这些风险因素,并谨慎评估AI芯片市场的未来发展。