猜你想问
指南针2026年前三季度收入增长的原因是什么?
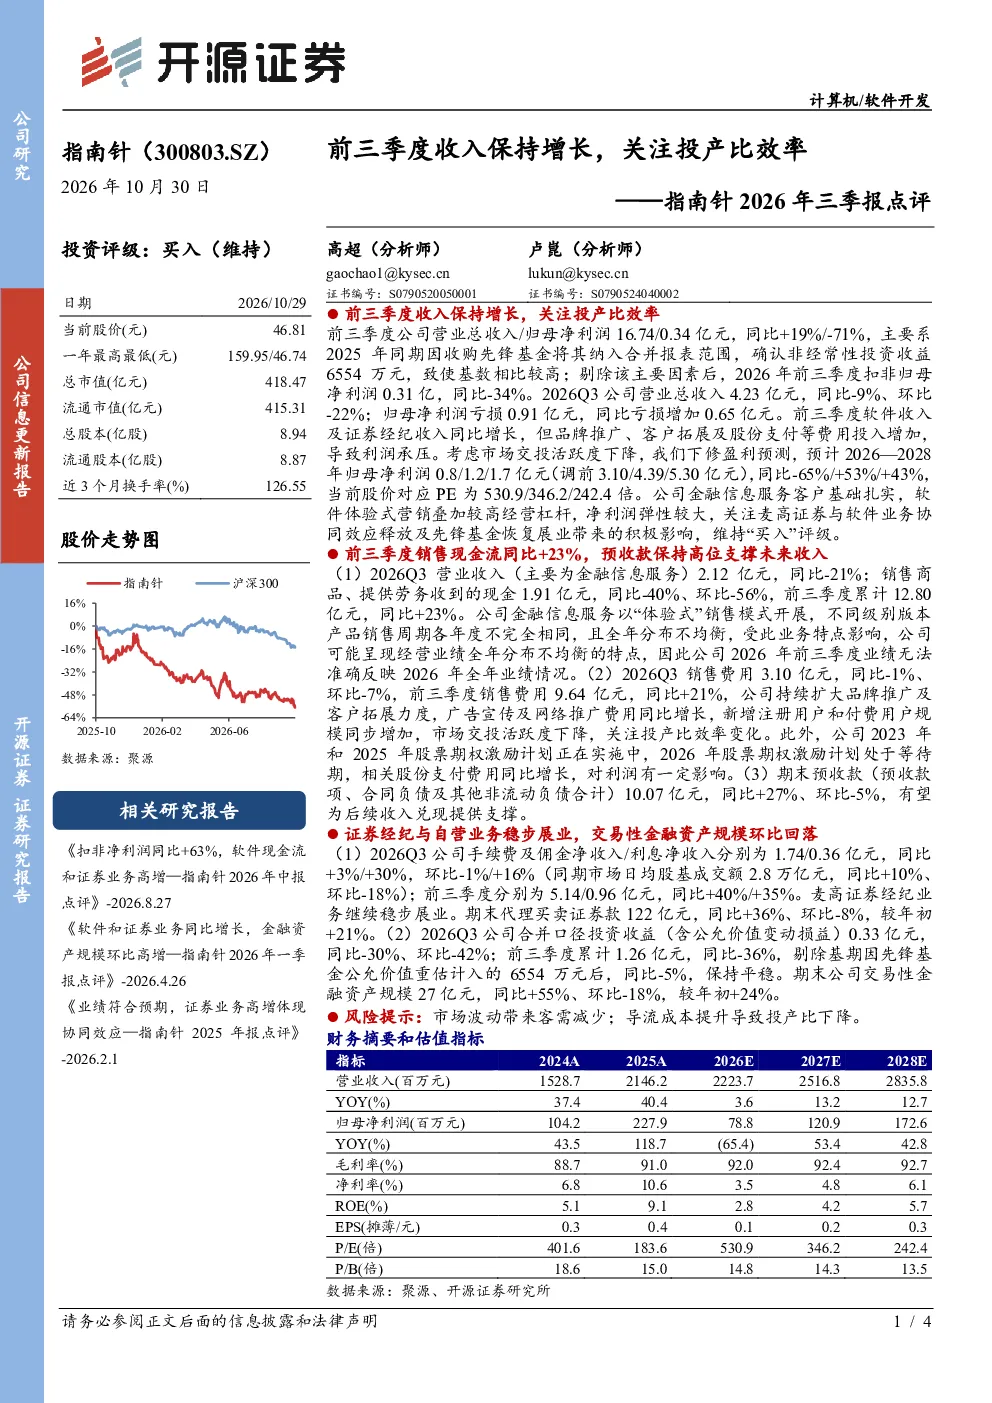
指南针2026年前三季度收入增长主要得益于金融信息服务客户基础的扎实以及软件体验式营销策略的成功。公司通过品牌推广和客户拓展,实现了软件收入及证券经纪收入的同比增长。然而,利润承压主要受到收购先锋基金的影响以及费用投入增加,尤其是品牌推广、客户拓展及股份支付费用的增加。尽管如此,公司销售现金流同比增加23%,预收款也同比增加27%,显示出一定的资金实力。
当前金融信息服务行业的发展趋势如何?
当前金融信息服务行业正朝着数字化、智能化方向发展,市场竞争激烈。公司通过软件体验式营销和较高的经营杠杆,在市场中占据一定优势。行业未来发展将更加注重客户体验和服务质量,技术创新将成为核心竞争力。同时,监管政策的变化也可能对行业发展产生重要影响,需要密切关注。
指南针报告重点分析了哪些方面?
指南针报告重点分析了公司前三季度的经营情况,包括收入增长、利润变化、费用投入等。报告指出,公司收入保持增长,但利润承压,主要受收购先锋基金影响及费用投入增加。同时,报告也分析了公司软件业务和证券经纪业务的增长情况,以及销售现金流和预收款的增加。此外,报告还关注了麦高证券与软件业务的协同效应释放及先锋基金恢复展业带来的积极影响。
指南针当前的市场表现如何?
指南针当前市场表现呈现分化,收入端保持增长,但利润端承压。公司金融信息服务客户基础扎实,软件业务和证券经纪业务增长良好,但收购先锋基金带来的影响和费用投入增加导致利润下降。公司销售现金流和预收款增长,显示出一定的资金实力。未来,公司需要关注投产比效率变化,以提升盈利能力。
指南针报告提示了哪些风险?
指南针报告提示的主要风险包括收购先锋基金带来的整合风险和费用投入增加的压力。此外,公司较高的经营杠杆也可能导致利润波动较大。市场竞争加剧也可能对公司业务发展产生不利影响。同时,行业监管政策的变化也需要关注,可能对公司业务模式产生影响。
你可能感兴趣
国泰海通医药 康希诺2026年三季报业绩 前三季度收入同比增长27.40 归母净利润1629
未知机构2026-10-27
国泰海通医药 康希诺2026年三季报业绩前三季度收入同比增长2
未知机构2026-10-27
三季报点评:同店效率持续改善收入保持增长,报表质量良好运营稳健
纺织服装东吴证券2017-10-31
埃科光电2026年三季报点评 前三季度营收超去年全年 收入延续
未知机构2026-10-30
2026年三季报点评:前三季度收入同比+17%,义支付交易额同比+98%
商贸零售东吴证券2026-10-21
中公教育2026年三季报点评 Q3收入降幅扩大转亏 费用管控支撑前三季度盈利
未知机构2026-10-27
海光信息(688041.SH)2026年三季报点评:CPU+DCU协同发力,收入环比保持高增
国联民生证券2026-10-19
2022年三季报点评:前三季度业绩保持增长,产品应用拓展卓有成效
有色金属东方财富2022-10-28
2024三季报点评:前三季度业绩同比高速增长,在建产能持续落地保持公司高成长性
轻工制造民生证券2024-10-29
2024年三季报业绩点评:前三季度业绩保持增长,看好制冷剂价格维持高位
基础化工民生证券2024-10-25