猜你想问
若羽臣Q3业绩增长主要来自哪些业务?
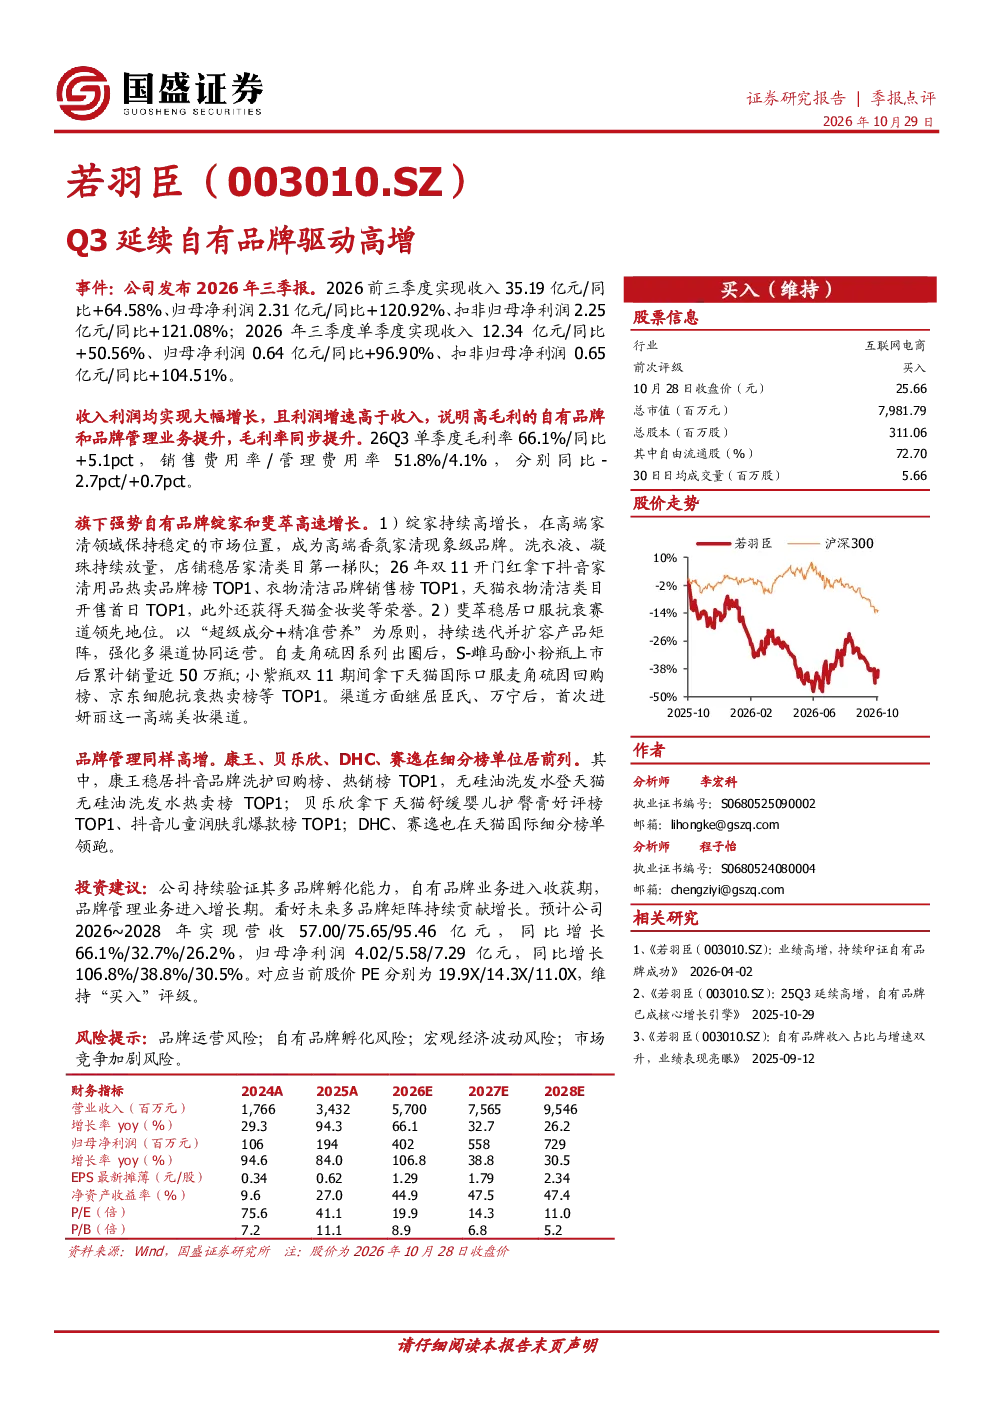
若羽臣2026年前三季度实现收入35.19亿元(同比+64.58%),归母净利润2.31亿元(同比+120.92%),主要得益于高毛利的自有品牌和品牌管理业务提升。单季度收入12.34亿元(同比+50.56%),归母净利润0.64亿元(同比+96.90%)。利润增速高于收入,显示自有品牌和品牌管理业务贡献显著,其中绽家和斐萃两大自有品牌表现突出,分别在家清和口服抗衰领域持续放量,品牌管理业务同样实现高增长,康王、贝乐欣等品牌在细分市场领先。
家清赛道发展趋势如何?
家清赛道发展趋势显示高端化、细分化趋势明显。若羽臣旗下绽家品牌在家清领域保持稳定市场位置,成为现象级品牌,洗衣液、凝珠持续放量,双11期间多个榜单TOP1,反映消费者对高端家清产品的需求增长。同时,口服抗衰赛道也呈现高速增长态势,斐萃稳居领先地位,麦角硫因系列和S-雌马酚小粉瓶销量突出,渠道拓展至妍丽,显示口服抗衰市场潜力巨大。品牌管理业务方面,康王、贝乐欣等品牌在抖音洗护、舒缓婴儿护臀膏等细分榜单领先,进一步印证行业向品牌化、专业化方向发展。
报告重点分析了哪些方面?
报告重点分析了若羽臣的自有品牌孵化能力和品牌管理业务增长。自有品牌方面,绽家和斐萃表现亮眼,绽家在家清领域持续放量,斐萃在口服抗衰赛道稳居领先地位,显示公司多品牌孵化能力持续验证。品牌管理方面,康王、贝乐欣等品牌在细分市场表现突出,其中康王稳居抖音洗护榜单TOP1,贝乐欣拿下舒缓婴儿护臀膏榜单TOP1,反映公司在品牌管理领域的竞争优势。报告同时指出,公司自有品牌业务进入收获期,品牌管理业务进入增长期,未来增长可期。
当前市场对若羽臣的判断如何?
当前市场对若羽臣的判断显示公司业务增长稳健,赛道前景广阔。报告指出,若羽臣收入利润均实现大幅增长,利润增速高于收入,毛利率同步提升,反映公司业务质量改善。分析师李宏科、程子怡给予“买入”评级,认为公司持续验证多品牌孵化能力,自有品牌业务进入收获期,品牌管理业务进入增长期。预计2026~2028年公司营收和归母净利润将保持较快增长,对应PE逐步下降,显示市场对公司未来发展的认可。
研报提示了哪些风险?
研报提示了若羽臣面临的品牌运营风险、自有品牌孵化风险、宏观经济波动风险和市场竞争加剧风险。品牌运营方面,需关注自有品牌和品牌管理业务的持续运营能力,避免品牌形象受损。自有品牌孵化方面,需警惕新品牌孵化失败的风险,保持孵化效率。宏观经济波动方面,需关注经济下行对消费需求的影响。市场竞争加剧方面,需警惕同业竞争加剧导致市场份额下滑的风险。公司需加强风险管理,确保业务稳健发展。