猜你想问
这份研报的核心内容是什么?
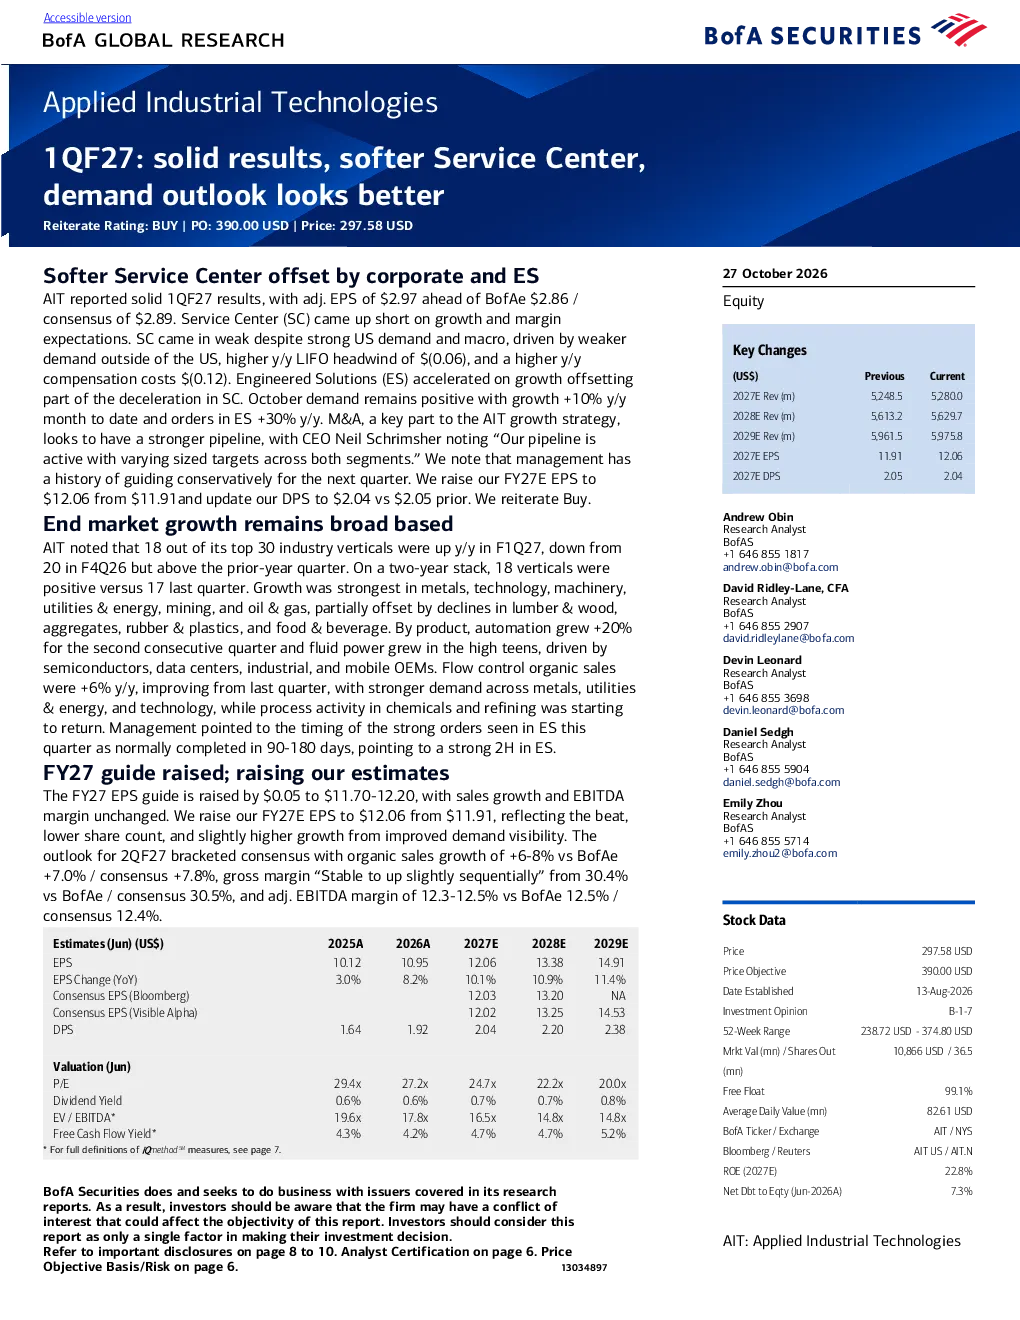
BofA Securities 重申对 AIT 的“买入”评级,目标价 390.00 美元。公司 2027 财年调整后的每股收益预期上调至 12.06 美元,主要受 1QF27 财年业绩超预期、股本减少以及 Engineered Solutions (ES) 需求改善的推动。服务中心 (SC) 表现疲软,未能达到增长和利润率预期,主要受美国以外需求疲软、LIFO 会计影响以及人工成本上升的拖累。ES 加速增长,部分抵消了 SC 的放缓。公司管理层表示,并购管道看起来更加活跃,并购是 AIT 增长战略的关键部分。公司上调了 2027 财年每股收益指引至 11.70-12.20 美元,销售增长和 EBITDA 利润率保持不变。1QF27 财年,有机销售额增长 +6-8%,毛利率环比稳定至略有上升,调整后 EBITDA 利润率为 12.3-12.5%。公司认为,短期周期性需求和未来的并购将推动 EPS 增长,因此给予 19 倍 2028 财年 EV/EBITDA 的估值,高于 15 倍的行业平均水平。
该报告对行业发展趋势有何分析?
报告显示,AIT 的 Engineered Solutions (ES) 部门需求加速增长,部分抵消了服务中心 (SC) 的疲软。这表明行业内部结构调整中,技术解决方案和服务外包需求可能呈现分化趋势。美国以外市场的需求疲软对 SC 造成拖累,暗示全球经济增长存在不确定性,可能影响工业技术服务提供商的海外扩张。并购管道的活跃度提升,反映行业整合可能加速,头部企业通过并购获取技术和市场资源成为重要策略。整体看,技术服务和解决方案的差异化能力成为企业竞争的关键。
研报重点分析了哪些方面?
研报重点分析了 AIT 的业绩表现、业务结构分化(ES vs SC)、财务指引调整以及估值水平。ES 部门被视为增长引擎,而 SC 部门面临挑战,其增长和利润率未达预期,主要受外部需求疲软、LIFO 会计及人工成本上升影响。公司通过股本减少和并购战略提升盈利预期,上调 2027 财年每股收益至 11.70-12.20 美元。报告还关注了并购对增长的推动作用,并给出 19 倍 EV/EBITDA 的估值,高于行业平均,显示市场对其长期增长潜力的认可。
当前市场对 AIT 的判断如何?
市场对 AIT 的整体判断偏向积极,BofA Securities 重申“买入”评级并上调目标价至 390.00 美元。核心依据是公司业绩超预期、ES 需求改善以及并购战略的推进。尽管 SC 表现疲软,但 ES 的强劲增长和公司财务指引的上调(每股收益 11.70-12.20 美元)提振了市场信心。1QF27 财年有机销售额增长 +6-8%,毛利率稳定上升,EBITDA 利润率 12.3-12.5%,显示公司运营稳健。19 倍的 EV/EBITDA 估值高于行业平均,反映市场预期其未来增长将超越行业水平。
研报提示了哪些风险?
研报指出 AIT 面临的主要风险包括服务中心 (SC) 表现疲软,受美国以外需求疲软、LIFO 会计影响及人工成本上升拖累,可能拖累整体业绩。全球经济增长不确定性增加,可能影响 ES 部门的海外扩张。并购战略的执行效果存在不确定性,若整合不力可能影响协同效应和盈利预期。此外,行业整合加速可能加剧竞争,对 AIT 的市场份额和利润率构成挑战。短期周期性需求波动也可能影响公司盈利稳定性。