猜你想问
潮宏基2026年Q1-Q3财报核心内容是什么?
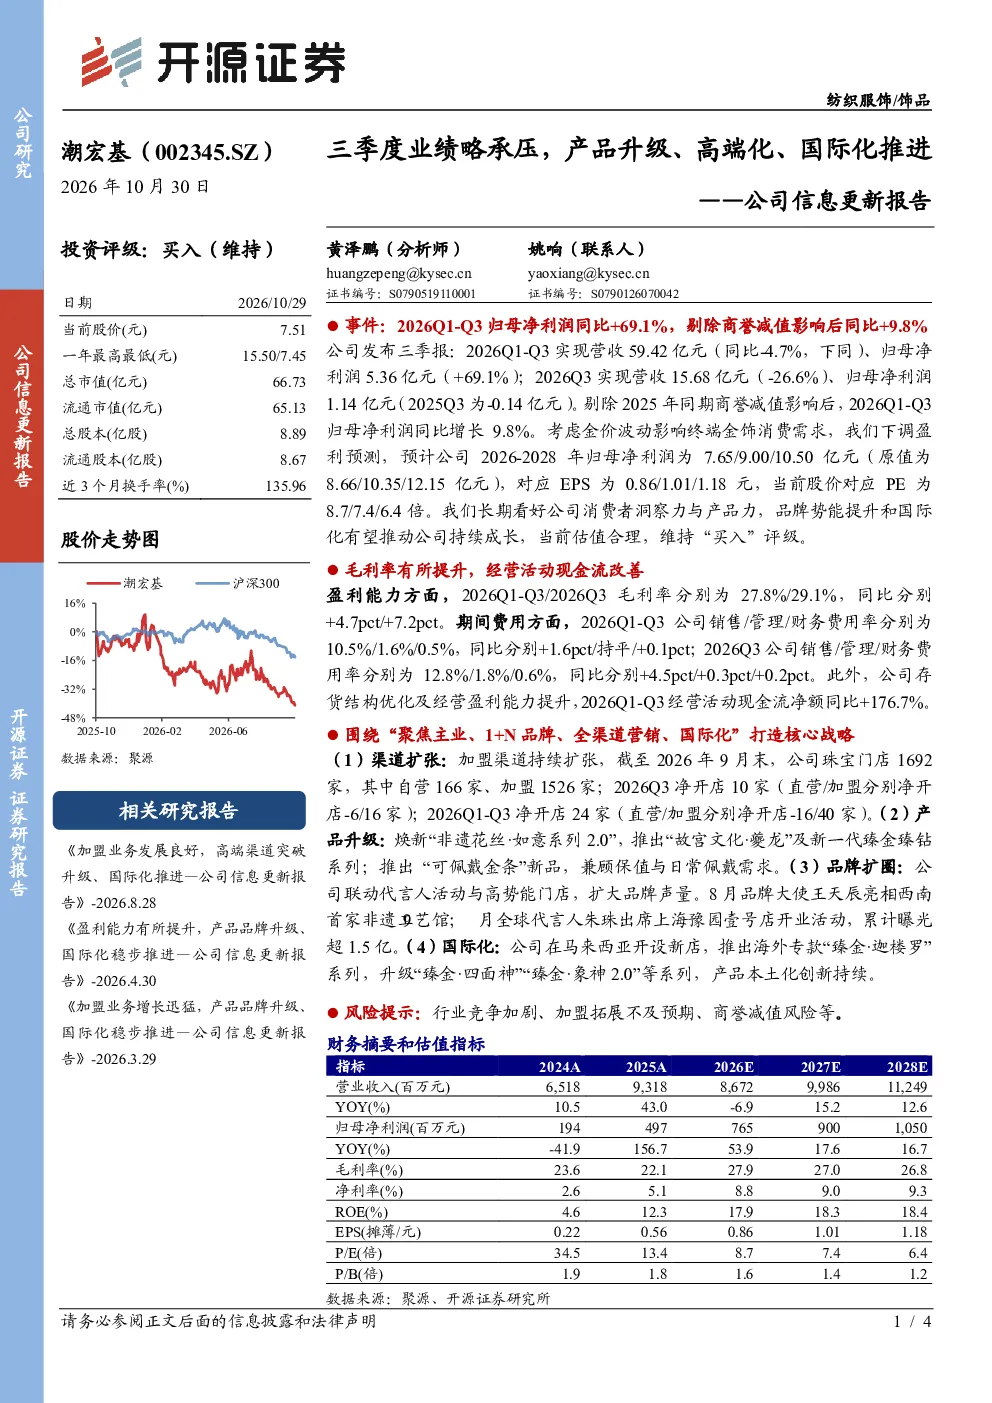
潮宏基2026年Q1-Q3财报显示归母净利润同比大幅增长69.1%(剔除商誉减值影响后增长9.8%),毛利率提升,经营活动现金流改善。公司围绕“聚焦主业、1+N品牌、全渠道营销、国际化”战略推进,渠道扩张、产品升级、品牌扩圈和国际化布局取得进展。具体数据上,2026Q1-Q3营收59.42亿元(同比-4.7%),归母净利润5.36亿元;毛利率提升至27.8%(+4.7pct),经营活动现金流净额同比+176.7%。公司珠宝门店数量增至1692家,2026Q1-Q3净开店24家。
商贸零售行业发展趋势如何?
商贸零售行业正经历数字化转型与消费升级的双重影响。线上渠道持续渗透,品牌加速布局全渠道营销,以提升消费者体验和品牌粘性。同时,高端化、个性化产品需求增长,推动品牌通过产品创新和品牌故事构建差异化竞争优势。国际化成为越来越多品牌寻求新增长点的战略选择,尤其亚洲品牌加速“走出去”,拓展海外市场。此外,供应链管理效率提升和可持续发展理念也日益受到关注,成为行业发展的关键趋势。
潮宏基报告重点分析了哪些方向?
潮宏基报告重点分析了渠道扩张、产品升级、品牌扩圈和国际化布局四大方向。在渠道方面,公司持续扩张加盟渠道,2026Q1-Q3净开店24家,加盟渠道表现强劲。产品升级方面,推出“非遗花丝·如意系列2.0”“故宫文化·夔龙”及新一代臻金臻钻系列,并推出“可佩戴金条”新品。品牌扩圈通过联动代言人活动和高势能门店,提升品牌影响力。国际化方面,在马来西亚开设新店,推出海外专款“臻金·迦楼罗”系列,并升级多个海外系列。
当前珠宝市场现状如何?
当前珠宝市场呈现多元化竞争格局,品牌高端化、细分化趋势明显。线上渠道成为重要增长引擎,但线下体验店依然关键,全渠道融合成为主流。消费者对产品设计和文化内涵要求提升,推动品牌注重IP联名和故事营销。同时,国际化竞争加剧,亚洲品牌加速海外布局,市场份额争夺激烈。此外,原材料价格波动和宏观经济环境对行业盈利能力产生显著影响,品牌需加强成本控制和风险管理。
潮宏基研报有哪些风险提示?
潮宏基研报提示的主要风险包括:行业竞争加剧可能导致市场份额下滑;加盟渠道扩张不及预期可能影响业绩增长;商誉减值风险需关注,尤其海外并购整合可能带来财务压力;宏观经济波动可能影响消费者购买力,进而影响销售业绩;同时,新产品推广和市场接受度存在不确定性,可能影响品牌扩圈效果。此外,原材料价格波动和汇率变动也可能对盈利能力产生不利影响。