猜你想问
住友电木最新研报核心内容是什么?
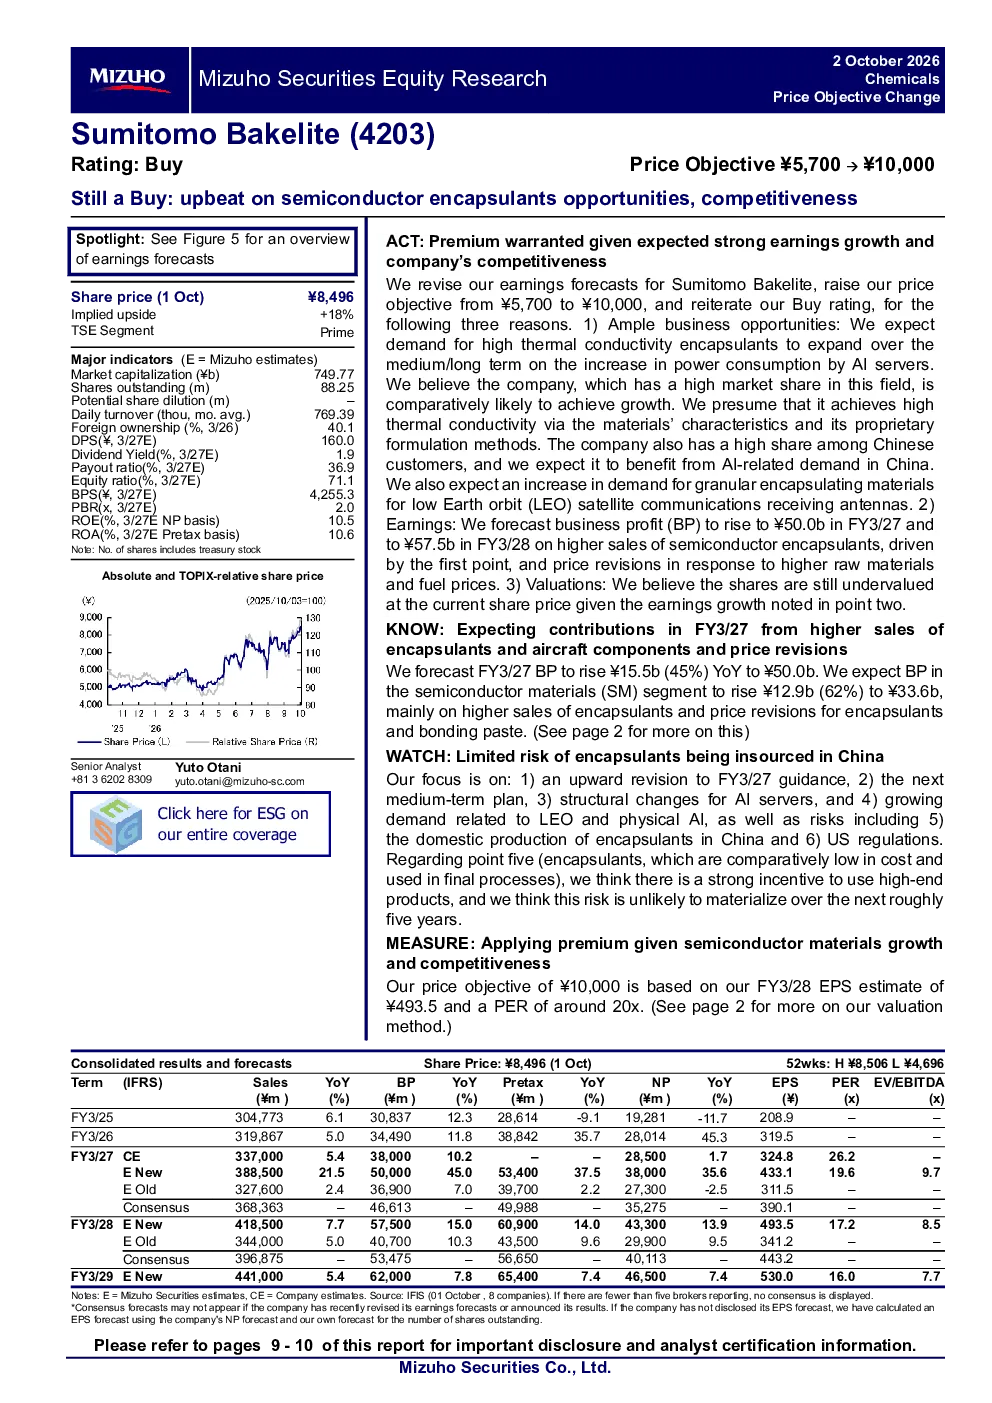
Mizuho Securities将Sumitomo Bakelite的评级上调至“买入”,目标价上调至¥10,000,主要基于对半导体封装料需求的乐观预期及公司在该领域的竞争优势。预计公司半导体封装料业务将受益于AI服务器功耗增加带来的需求增长,高市场份额有望实现增长。业务利润预计在FY3/27上升至¥50.0亿,FY3/28上升至¥57.5亿,主要受销量增长和原材料价格上涨推动。公司在ESG方面表现良好,致力于减少温室气体排放,促进员工多元化发展,并建立了完善的治理结构。
半导体封装料赛道发展趋势如何?
半导体封装料需求受益于AI服务器等终端应用增长,AI服务器功耗增加将推动需求提升。Sumitomo Bakelite在该领域具有高市场份额和竞争优势,有望实现增长。未来市场潜力巨大,特别是在AI服务器封装料、低地球轨道卫星通信接收天线封装料等领域。行业整体受益于半导体行业持续发展,技术迭代推动对高性能封装料的需求增加。
研报重点分析了哪些方面?
研报重点分析了Sumitomo Bakelite在半导体封装料领域的竞争优势和增长潜力,包括其高市场份额、技术优势以及受益于AI服务器等终端应用的需求增长。同时,研报也关注了公司业务利润的预期增长,预计FY3/27和FY3/28业务利润将分别同比增长45%和15%。此外,研报还强调了公司在ESG方面的良好表现,为其可持续发展奠定了基础。
当前市场对半导体封装料行业的现状判断是什么?
当前市场对半导体封装料行业持乐观态度,主要因为AI服务器等终端应用的需求增长,推动了对高性能封装料的需求。Sumitomo Bakelite等领先企业在该领域具有竞争优势,市场份额较高,有望受益于行业增长。原材料及燃料价格上涨导致的价格调整也将推动企业利润增长。行业整体处于快速发展阶段,技术创新和市场需求的双重驱动下,未来发展潜力巨大。
研报是否存在风险提示?
研报未明确提及具体风险提示,但可以推断,半导体封装料行业受宏观经济波动、技术迭代和原材料价格波动等因素影响。Sumitomo Bakelite虽然具有竞争优势,但仍需关注市场竞争加剧、技术更新换代以及原材料价格波动等潜在风险。此外,ESG方面虽然表现良好,但仍需持续关注相关政策和市场变化对公司经营的影响。