猜你想问
住友ベークライト2026年3月期第2四半期決算报告核心内容是什么?
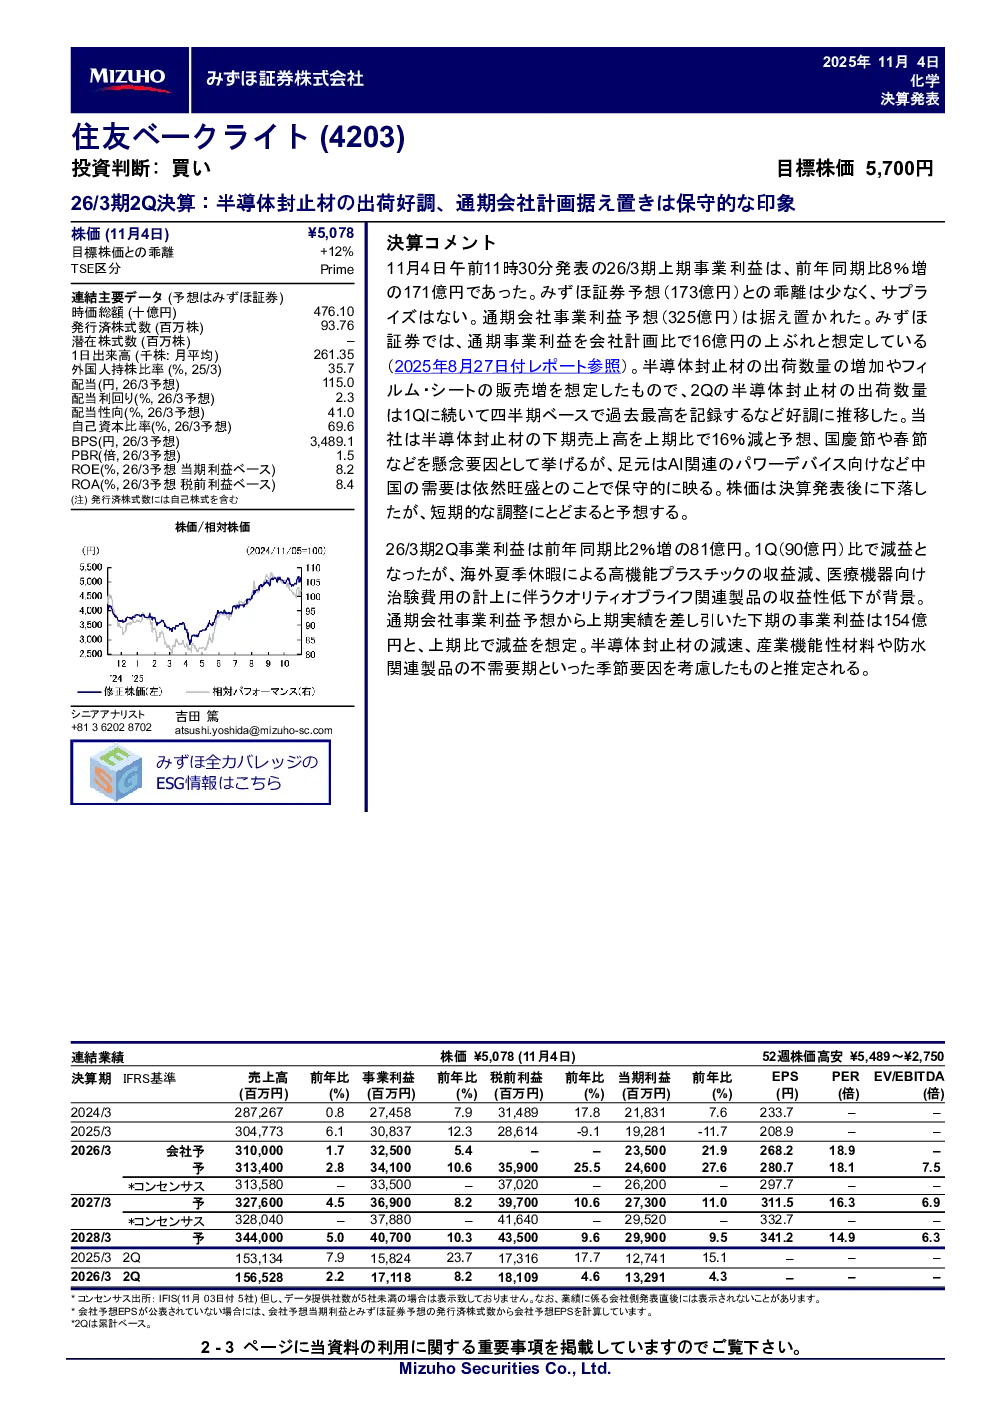
该报告显示住友ベークライト2026年3月期第2四半期半导体封止材出货表现良好,上期事业利益同比增长8%达到171亿日元,符合みずほ证券预期。通期公司事业利益预期维持325亿日元,但みずほ证券预期更高。2Q事业利益同比下降2%至81亿日元,主要受海外夏季休假和高功能塑料收益减少影响。报告强调半导体封止材是关键增长点,但下期销量预期环比减少16%受假期影响。
半导体封止材赛道行业发展趋势如何?
半导体封止材行业持续受益于半导体产业扩张,住友ベークライト在该领域表现突出。报告指出,虽然通期计划保守,但みずほ证券预期基于出货量增加及薄膜/片销售增长,预计事业利益将高于公司计划。行业整体需求旺盛,尤其在中国市场AI相关需求强劲。然而,下期半导体封止材销量预期环比减少16%,显示增速放缓趋势,需关注行业周期性波动。
报告重点分析了哪些方向?
报告重点分析了住友ベークライト半导体封止材业务表现及全业务板块盈利能力。核心亮点是半导体封止材出货良好,但报告也揭示了业绩波动性,如2Q事业利益同比下降2%,主要受海外休假和高功能塑料收益减少影响。此外,报告预测下期业绩同比减少,主要考虑半导体封止材增速放缓及功能性材料季节性需求下降,显示公司对市场风险的审慎评估。
当前市场现状如何判断?
当前市场对住友ベークライト的半导体封止材业务持积极态度,但关注业绩稳定性。报告显示,上期事业利益增长符合预期,通期计划保守但みずほ证券预期更高,反映市场对其增长潜力的认可。然而,下期业绩预期同比减少,尤其是半导体封止材销量环比下降,显示行业增速放缓和季节性因素影响。整体市场仍受AI需求驱动,但需警惕行业周期性风险。
研报提示哪些风险?
研报提示的主要风险包括半导体封止材业务增速放缓,下期销量预期环比减少16%受春节和国庆假期影响。此外,功能性材料及防水产品存在季节性需求波动,可能导致业绩不稳定。海外市场受夏季休假影响,高功能塑料收益减少。虽然短期股价调整预计有限,但行业周期性和季节性因素需持续关注,可能影响公司业绩表现。