猜你想问
今日银行间债券市场主要成交了哪些券种?收益率如何变化?
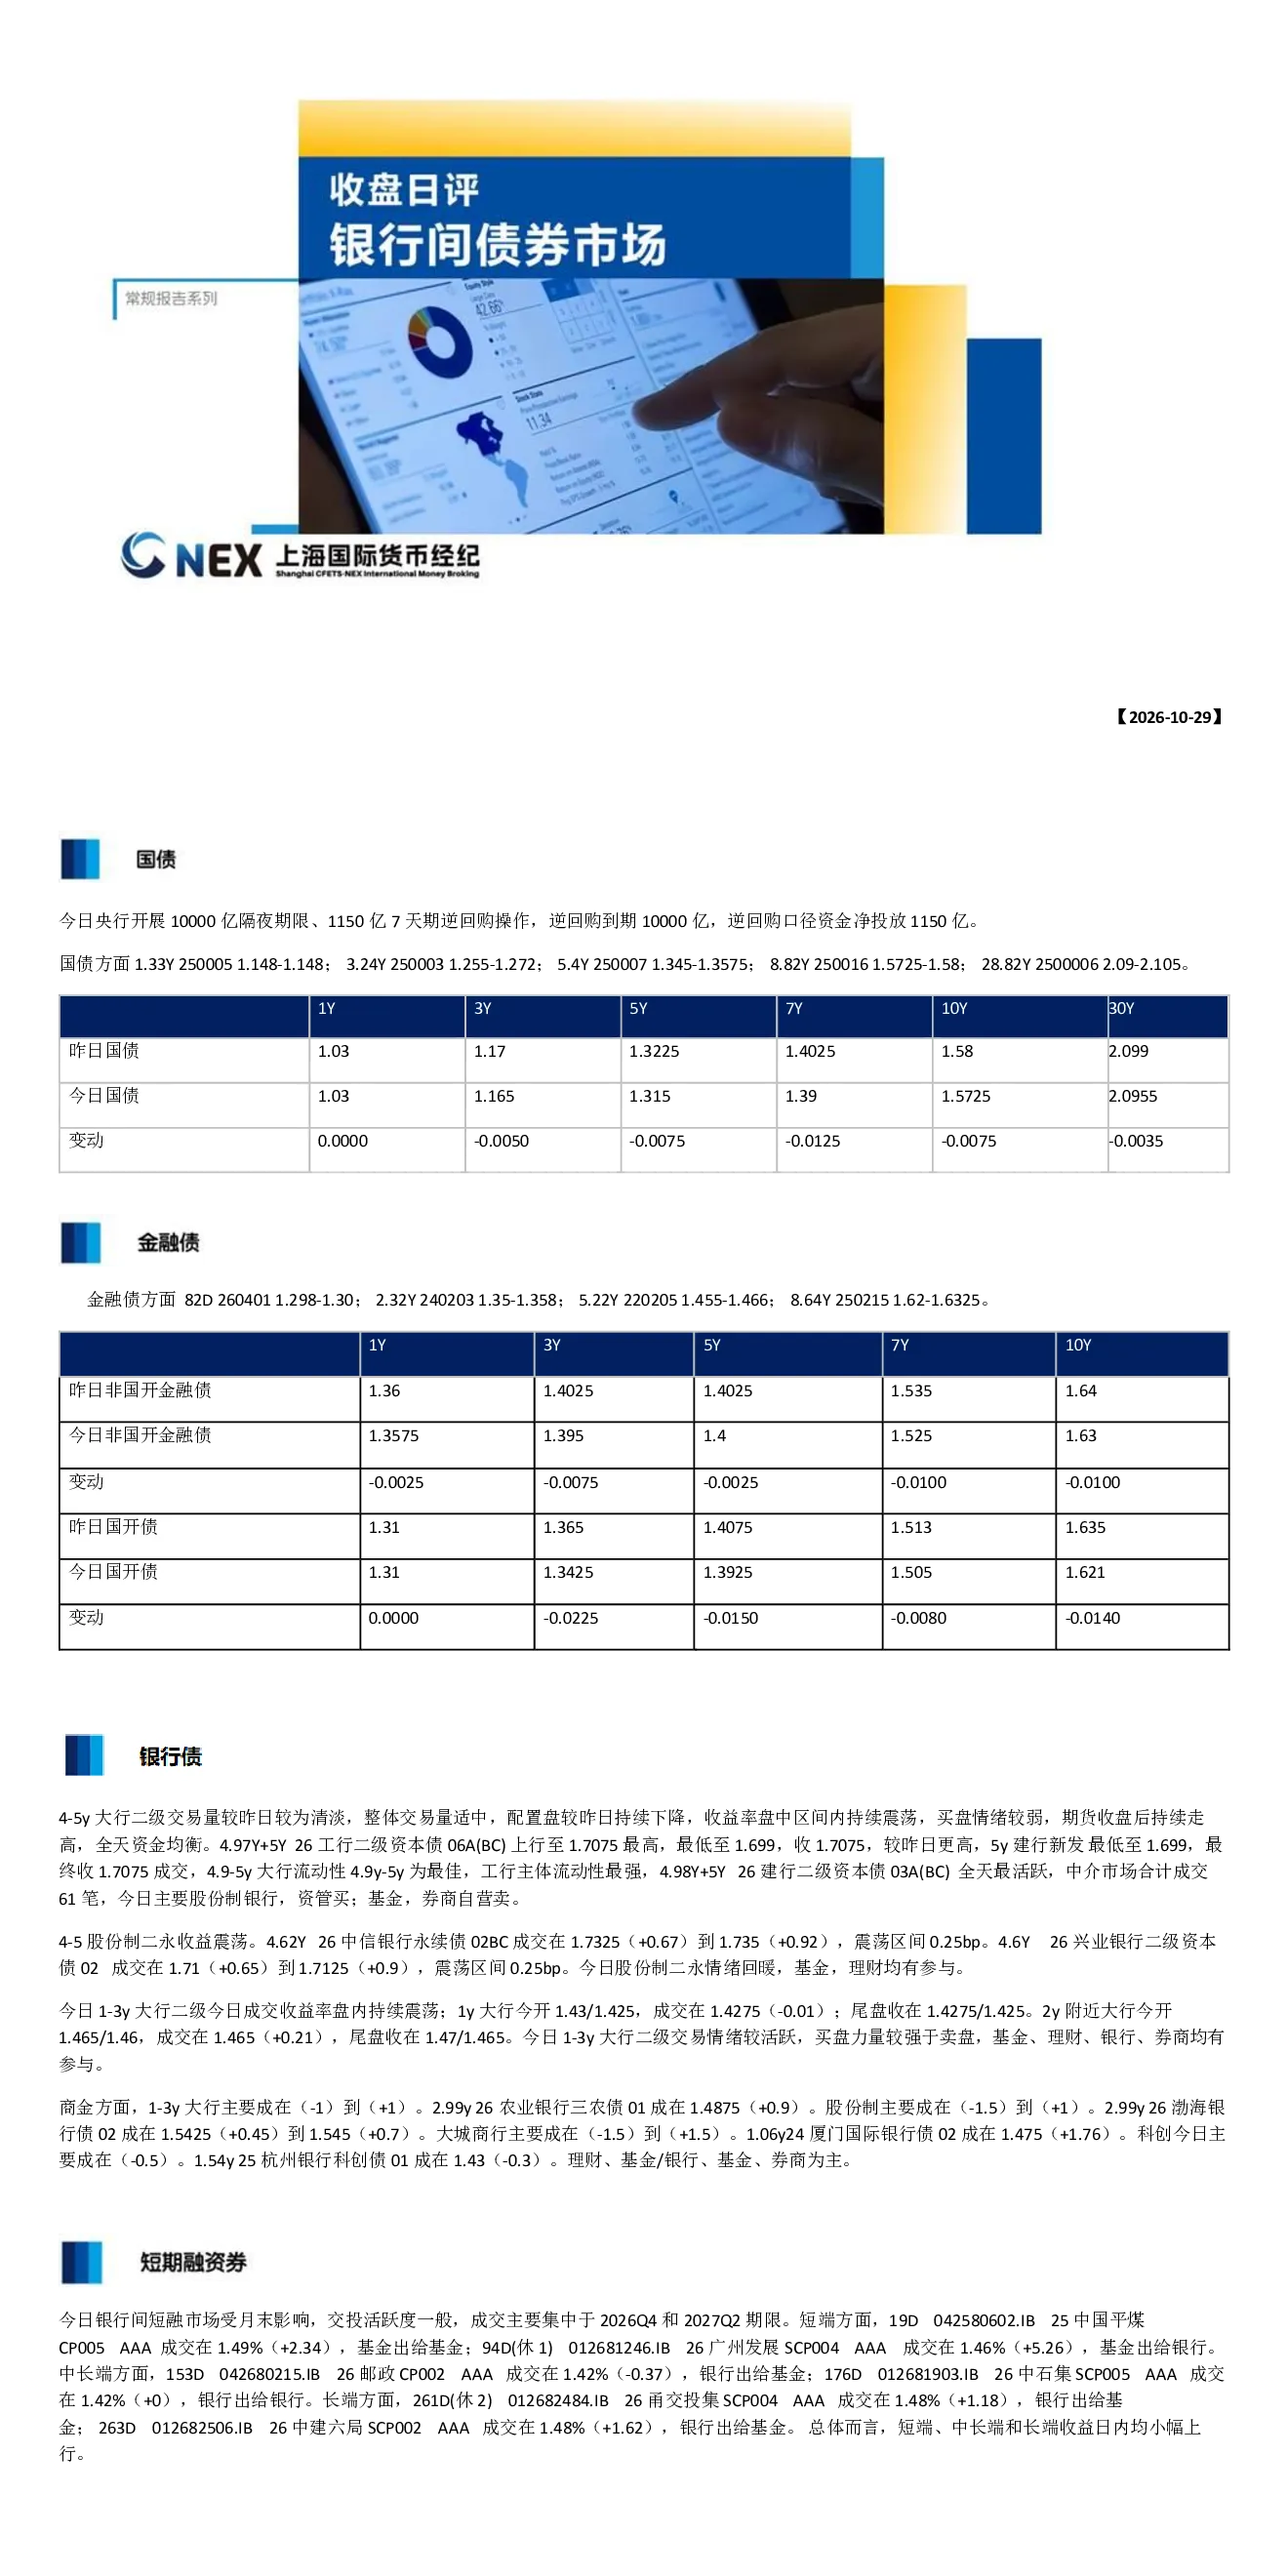
今日银行间债券市场主要成交了金融债、大行二级资本债、股份制二永、商金、短融、中票、券商债、交易所信用债等券种。金融债收益率整体上行,4-5年期大行二级交易量适中,买盘情绪较弱,4.97Y+5Y 26工行二级资本债上行至1.7075。1-3年期大行二级成交收益率盘内持续震荡,交易情绪活跃。商金方面,1-3y大行主要成交在(-1)到(+1),股份制主要成交在(-1.5)到(+1),大城商行主要成交在(-1.5)到(+1.5)。银行间短融市场受月末影响,交投活跃度一般,成交主要集中于2026Q4和2027Q2期限,短端、中长端和长端收益日内均小幅上行。中票收益上午在估值+1附近,尾盘在估值+2附近。交易所信用债全天交投一般,收益率上行。1年内券商债成交一般,非券商债多成交在1.46-1.60;1-3年券商债成交一般,非券商债成交一般;3-5年非券商债成交活跃,科创债成交较少;5Y+券商债无成交,非券商债成交活跃。
金融债市场今日表现如何?哪些券种交易活跃?
金融债市场今日整体表现偏弱,收益率整体上行。4-5年期大行二级交易量适中,但配置盘下降,买盘情绪较弱,4.97Y+5Y 26工行二级资本债上行至1.7075。股份制二永收益震荡,今日股份制二永情绪回暖。1-3年期大行二级成交收益率盘内持续震荡,交易情绪活跃,买盘力量较强。商金方面,1-3y大行主要成交在(-1)到(+1),股份制主要成交在(-1.5)到(+1),大城商行主要成交在(-1.5)到(+1.5)。中票收益上午在估值+1附近,尾盘在估值+2附近。汇金、电网今日成交情绪活跃。交易所信用债全天交投一般,收益率上行。1-3Y、3-5Y、5Y+好名字整体成交在估值附近,收益率集中在1.45%-2.30%。3-5年非券商债成交活跃,科创债成交较少。非券商债在5Y+期限成交活跃。
银行间市场短期资金面情况如何?对债券市场有何影响?
今日央行开展10000亿隔夜期限、1150亿7天期逆回购操作,逆回购到期10000亿,逆回购口径资金净投放1150亿。银行间短融市场受月末影响,交投活跃度一般,成交主要集中于2026Q4和2027Q2期限,短端、中长端和长端收益日内均小幅上行。资金面整体维持相对宽松,但月末因素导致短期流动性波动,对债券市场情绪产生一定影响,短端收益率小幅上行。
报告重点分析了哪些债券品种的走势?
报告重点分析了金融债、大行二级资本债、股份制二永、商金、短融、中票、券商债、交易所信用债等品种的走势。金融债收益率整体上行,4-5年期大行二级资本债表现较为突出,上行至1.7075。1-3年期大行二级成交收益率震荡,买盘力量较强。商金成交收益率小幅上行。中票收益上午在估值+1附近,尾盘在估值+2附近。券商债方面,1年内成交一般,非券商债多成交在1.46-1.60;3-5年非券商债成交活跃;5Y+券商债无成交,非券商债成交活跃。交易所信用债全天交投一般,收益率上行。
报告提示了哪些市场风险需要注意?
报告提示了市场情绪持续低迷、城投板块曲线价格下跌5-10pt、高收益券买盘寥寥、地产板块首创、首开控、万科、龙湖等下跌1.5-3pt等风险。银行间市场整体情绪偏弱,尤其是高收益券买盘稀少,城投板块表现疲软,地产板块也面临调整压力。此外,月末因素导致短期流动性波动,可能对市场情绪产生进一步影响。需要关注市场情绪的变化以及不同券种之间的分化表现。