猜你想问
英杰电气20261028研报核心内容是什么?
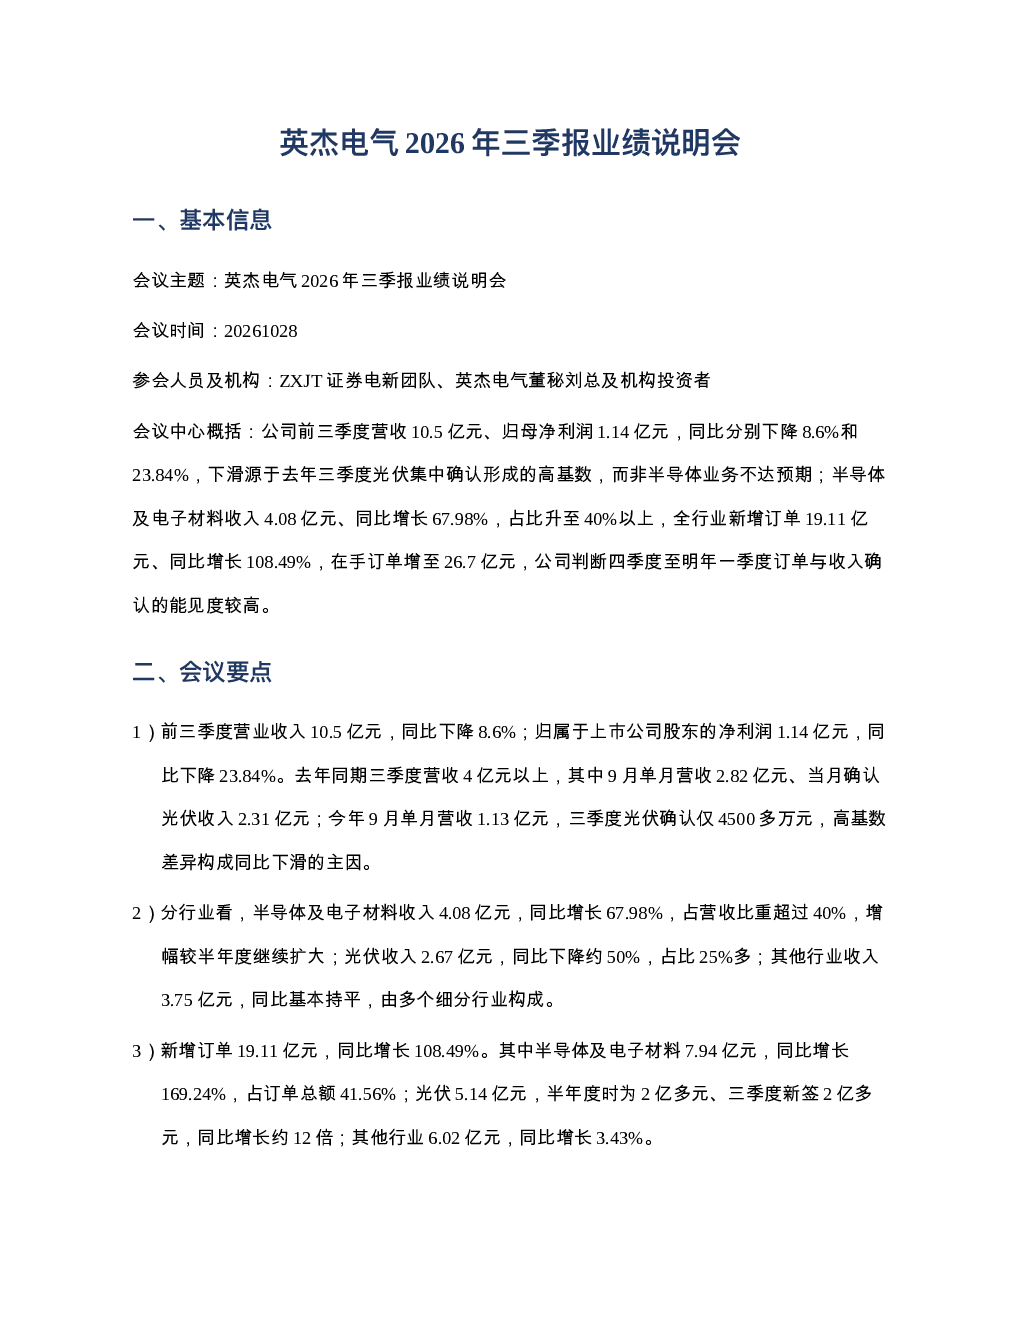
该研报显示英杰电气前三季度营收10.5亿元,同比下降8.6%;归母净利润1.14亿元,同比下降23.84%。下滑主因是去年三季度光伏业务高基数,而非半导体业务不达预期。半导体及电子材料收入4.08亿元,同比增长67.98%,占比超40%。新增订单19.11亿元,同比增长108.49%,其中半导体及电子材料订单7.94亿元,同比增长169.24%。
半导体行业发展趋势如何?
从研报看,半导体行业呈现高速增长态势。英杰电气半导体业务订单按环节划分:制程环节约60%,材料环节约40%,金刚石订单达1.5至1.6亿元,碳化硅订单超9000万元,公司市占率估计在50%以上。新增订单中半导体占比41.56%,同比增长169.24%。这反映了半导体领域强劲的市场需求和技术升级趋势。
研报重点分析了哪些方向?
研报重点分析了英杰电气整体业绩下滑原因、分行业收入结构、订单情况及半导体业务细节。特别关注半导体订单环节分布(制程60%、材料40%)、金刚石与碳化硅订单占比及市占率,以及订单到收入确认周期(平均6个月)。同时,也剖析了光伏业务在手订单及现金流状况,展现了公司业务多元化布局。
当前市场现状如何判断?
市场现状显示英杰电气在半导体领域占据领先地位,尤其在金刚石和碳化硅材料环节,市占率超50%。公司半导体订单增长迅猛,但存在约6个月的收入确认周期。光伏业务虽收入下滑,但手订单充足且现金流健康,海外项目收款良好。整体看,公司业务结构优化,半导体驱动增长,光伏稳健支撑,但需关注订单周期影响。
研报有哪些风险提示?
研报提示需关注半导体订单到收入确认周期较长(平均6个月)带来的业绩波动风险。光伏业务受行业周期和政策影响较大,虽然当前现金流良好,但全年收入存在缺口。此外,新业务如开物智能规模尚小,可控核聚变等前沿业务商业化路径尚不明朗,存在技术转化和市场开拓风险。
你可能感兴趣
格林大华期市早班车--股指(20261028)
格林大华期货2026-10-27
格林大华期市早班车-国债(20261028)
格林大华期货2026-10-28
广发期货日评20261028
广发期货2026-10-28
20261028复盘
未知机构2026-10-29
宜安科技20261028 导读
未知机构2026-10-28
AI模型及应用的思考三重拐点看AI长内容20261028 导读
未知机构2026-10-28
物产环能20261028 导读
未知机构2026-10-28
兰花科创20261028 导读
未知机构2026-10-28
申能股份20261028 导读
未知机构2026-10-28
金富科技三季报营收利润双高增长20261028浙商新兴产业吴婷婷钟凯锋团队
未知机构2026-10-28