猜你想问
这份研报主要分析了哪些内容?
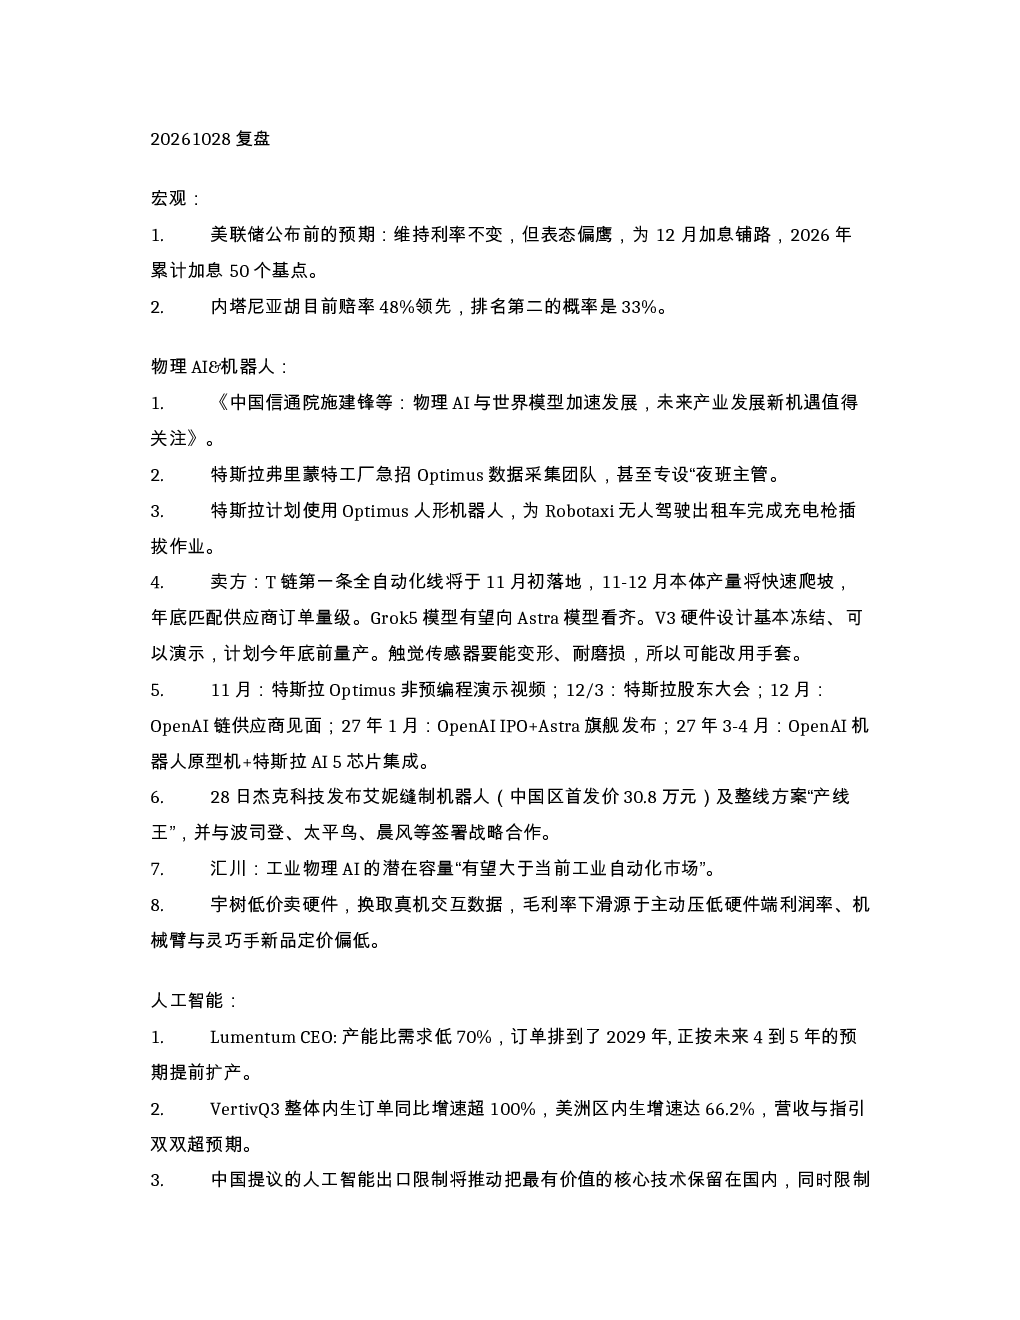
本研报围绕宏观环境、物理AI与机器人、人工智能、电力、医药、半导体等板块展开复盘分析。宏观方面关注美联储利率政策及以色列选举动态;物理AI与机器人领域重点解读特斯拉Optimus机器人进展、产业链布局及杰克科技等企业动态;人工智能板块聚焦Lumentum扩产、Vertiv业绩及AI出口限制政策;电力行业关注北京市新型能源体系规划;医药领域报道Anthropic在AI药物发现方面的布局;半导体板块则关注CXMT在先进封装领域的突破。
物理AI与机器人赛道未来发展趋势如何?
物理AI与机器人赛道正加速发展,中国信通院指出世界模型技术将带来新机遇。特斯拉持续推进Optimus机器人商业化,计划通过V3硬件、Grok5模型优化及非预编程演示等关键节点实现应用落地。产业链方面,T链自动化产线、触觉传感器技术迭代等将推动产业升级。市场观点认为工业物理AI潜在容量或超当前工业自动化市场,但企业如宇树通过低价策略换取数据积累。整体看,技术迭代与商业化落地是未来关键看点。
研报重点分析了哪些方向?
研报重点分析了各行业的技术进展与市场动态。物理AI与机器人领域关注特斯拉Optimus机器人产业链、杰克科技机器人产品及汇川对工业物理AI市场容量的判断;人工智能板块聚焦Lumentum产能扩张、Vertiv业绩超预期及谷歌新一代世界模型发布;电力行业关注北京市绿色算力体系建设;医药领域报道AI药物发现合作;半导体板块则关注CXMT先进封装技术突破。
当前市场整体呈现什么状态?
当前市场成交额16423亿,增量1693亿,美股利好带动下市场修复后出现犹豫震荡。板块方面,通信、电子和机械设备领涨,但市场情绪相对保守。题材上,机器人主线持续活跃,AI板块反抽对机器人形成一定干扰,但低位挖掘仍在进行。AIDD、硬件反抽等方向表现较好,指数放量显示上行动力有所增强。整体呈现结构性行情特征。
研报提示哪些风险需要注意?
研报提示需关注宏观政策风险,如美联储持续加息可能影响企业投资节奏及资本开支;技术路线风险,物理AI与机器人领域技术迭代快,企业商业化落地存在不确定性;市场竞争风险,如特斯拉Optimus机器人面临激烈市场竞争,宇树等企业低价策略可能导致盈利能力下滑;政策监管风险,中国提议的AI出口限制可能影响产业链供应链稳定性。