猜你想问
这份研报主要讲了什么内容?
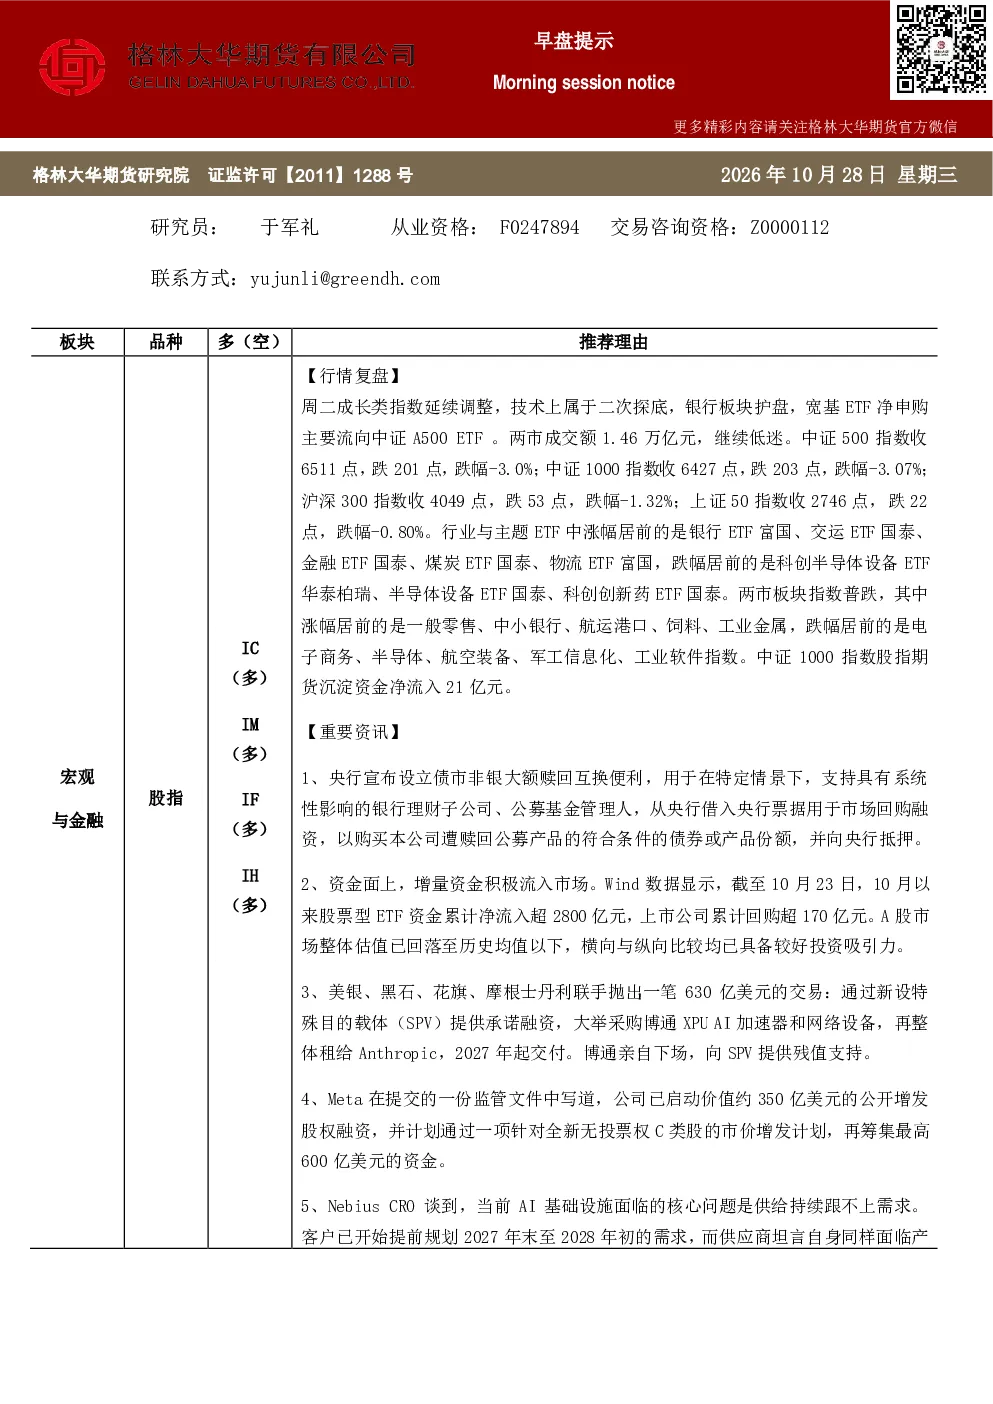
这份研报分析了存储芯片供需失衡加剧、算力持续短缺、AI技术与应用、美股与企业行为、资本支出与产能、市场动态与政策、技术走势等核心观点。报告指出存储芯片和算力短缺问题将持续较长时间,AI技术发展迅速,美股企业回购重启,A股科技板块拥挤仓位已出清,全球加息周期可能接近尾声,政策性资金持续买入,A股市场底部结构逐步形成。
存储芯片行业未来发展趋势如何?
存储芯片行业面临供需失衡加剧的问题,供给短缺可能长期存在。马斯克指出存储供给年增长约20%,但需求增速高达200%甚至更高。美光、三星、SK海力士等厂商2027年产能已全数分配,NAND Flash产能亦基本预售一空,SK海力士预计短缺将持续至2030年底。相关产业链企业受益于这一趋势。
报告重点分析了哪些方向?
报告重点分析了存储芯片和算力短缺问题、AI技术与应用、美股企业行为、资本支出与产能、市场动态与政策、技术走势等方向。报告指出AI技术发展迅速,应用场景不断拓展,算力需求延续指数级增长。美股企业回购重启,美股市场活跃。A股科技板块拥挤仓位已出清,政策性资金持续买入,有利于两市主要指数构筑完整底部。
当前市场现状如何判断?
当前市场现状表现为美股企业回购窗口重启,高盛数据显示本周12%标普500成分股开放回购。美国企业今年已授权创纪录的1.3万亿美元回购。A股科技板块拥挤仓位基本出清,政策性资金持续买入,有利于两市主要指数构筑完整底部。全球加息周期可能接近尾声,市场流动性环境变化需关注。
这份研报有哪些风险提示?
这份研报提示存储芯片和算力短缺问题可能持续较长时间,供需失衡加剧。AI技术发展迅速但存在不确定性,算力需求延续指数级增长可能带来成本压力。美股市场活跃但需关注全球加息周期可能接近尾声带来的流动性环境变化。A股市场底部结构逐步形成但短期调整仍需关注政策性资金买入的持续性。
你可能感兴趣
格林大华期市早班车-玉米生猪鸡蛋(20261028)
格林大华期货2026-10-28
格林大华期市早班车-国债(20261028)
格林大华期货2026-10-28
格林大华期市早班车-贵金属(20261028)
格林大华期货2026-10-28
格林大华期市早班车--全球经济(20261028)
格林大华期货2026-10-27
格林大华期市早班车--股指(20260603)
格林大华期货2026-06-02
格林大华期市早班车--股指(20250425)
格林大华期货2025-04-24
格林大华期市早班车--股指(20250310)
格林大华期货2025-03-09
格林大华期市早班车--股指(20250430)
格林大华期货2025-04-29
格林大华期市早班车--股指(20250213)
格林大华期货2025-02-12
格林大华期市早班车--股指(20250225)
格林大华期货2025-02-24