猜你想问
这份研报主要分析了什么内容?
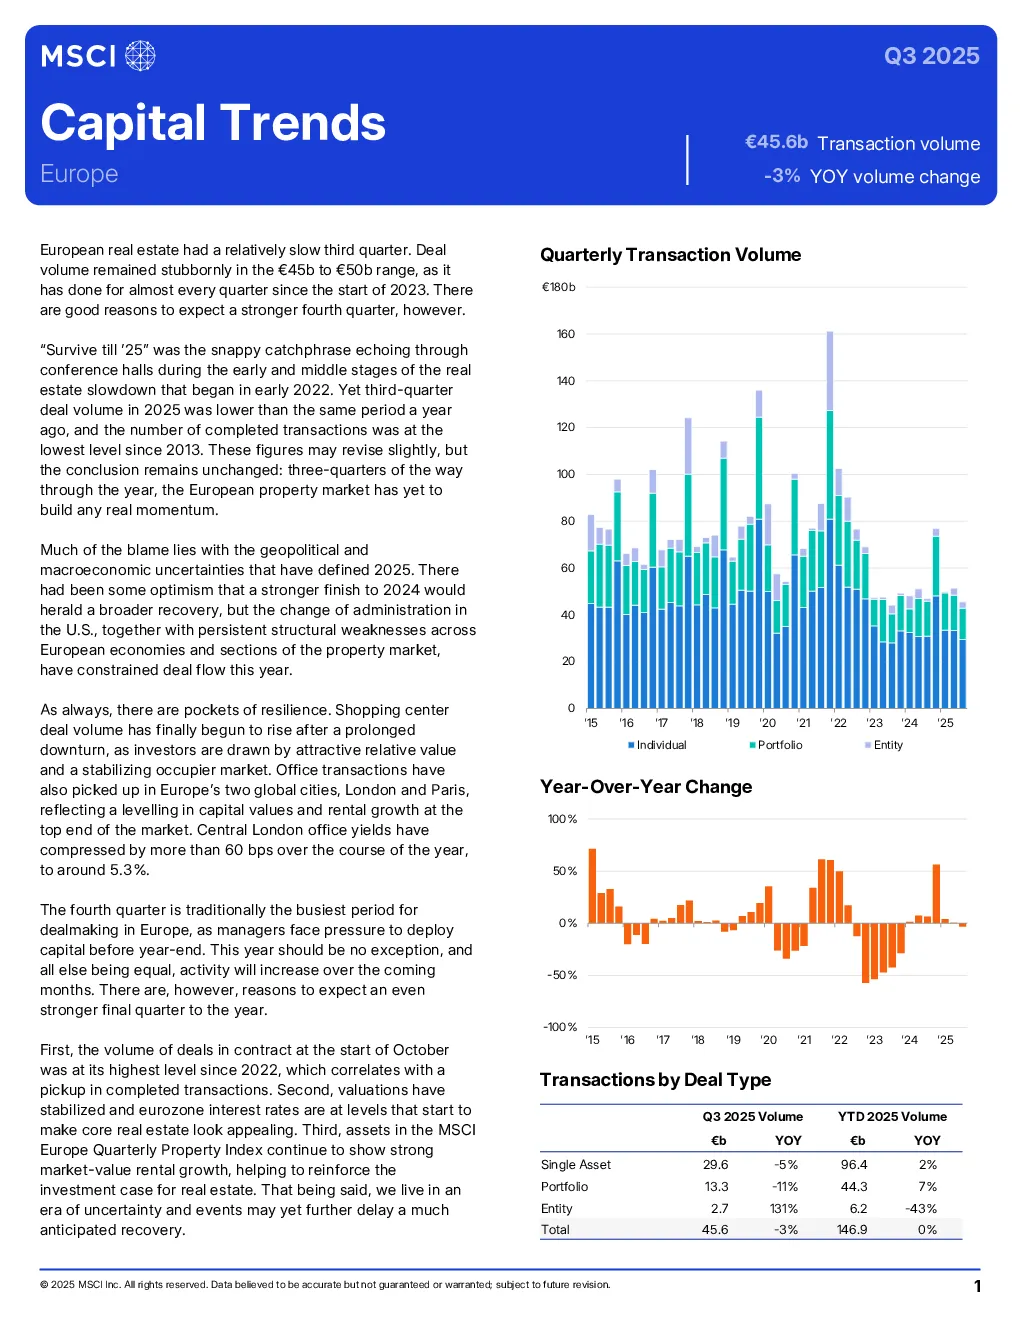
这份研报主要分析了2025年第三季度欧洲房地产市场的整体趋势、交易领域表现、国家市场情况、主要城市表现、资本流动以及基础设施投资趋势。报告指出,尽管交易量同比减少3%,但购物中心和部分办公楼交易呈现复苏迹象,公寓投资量达两年最高水平,跨境资本收购比例创三年新高。
欧洲房地产市场的整体发展趋势如何?
欧洲房地产市场整体表现相对平淡,受地缘政治和宏观经济不确定性影响,交易量受限。但报告也显示复苏迹象,如购物中心交易量回升、伦敦和巴黎办公楼交易复苏。公寓投资表现强劲,德国和瑞典公寓投资额同比增长。未来市场表现预计将受第四季度情况影响较大。
研报重点分析了哪些领域?
研报重点分析了公寓投资、办公楼投资和购物中心交易。其中,公寓投资量超办公楼达两年最高水平,办公楼交易量仍处历史低位但核心市场租金趋于稳定,购物中心交易量同比增长近90%。此外,报告还深入分析了英国、德国、法国等国家的市场表现以及法兰克福、伦敦、巴塞罗那等主要城市的具体情况。
当前欧洲房地产市场的现状如何?
当前欧洲房地产市场交易量同比减少3%,处于2013年以来最低水平,市场整体相对平淡。但存在复苏迹象,如购物中心交易量回升、部分城市办公楼交易复苏。公寓投资表现突出,跨境资本收购比例上升。数据中心成为热门资产类别,基础设施投资也呈现增长趋势。总体来看,市场仍受多重因素影响,表现复杂。
这份研报提示了哪些风险?
这份研报提示的主要风险包括地缘政治和宏观经济不确定性对交易量的限制、经济前景不稳定性可能拖累法国等市场、国内投资者放缓导致跨境资本收购比例上升等。此外,社会基础设施投资尚未激增,存在政策执行和市场需求的不确定性。数据中心等新兴领域也存在投资回报和市场竞争的风险。
你可能感兴趣
美国商业地产的跨境资本:历史趋势与未来流向
房地产明晟2026-07-02
欧洲资本趋势:复苏中的市场
金融明晟2025-01-29
宏观经济专题报告:欧洲增长停滞
长城证券2022-12-07
资本月报|政府支持旧改、REITs,本月海外发债继续停滞(2020年4月)
房地产克而瑞2020-05-07
2020十二月研究报告:欧洲商业地产2020年回望
知外房2020-12-31
新引擎,新航道:人民币机构资本重塑中国商业地产投资格局
房地产世邦魏理仕2025-12-04
全球资本动态:美国制造业持续繁荣,商业地产投资或现触底迹象
天相投顾2010-01-05
亚太资本趋势:正在形成的反弹
金融明晟2025-02-05
新能源产业趋势跟踪(24年8月上):国内新能源零售渗透率首次突破50%,海外需求停滞
电气设备五矿证券2024-08-20