猜你想问
这份报告主要分析了什么内容?
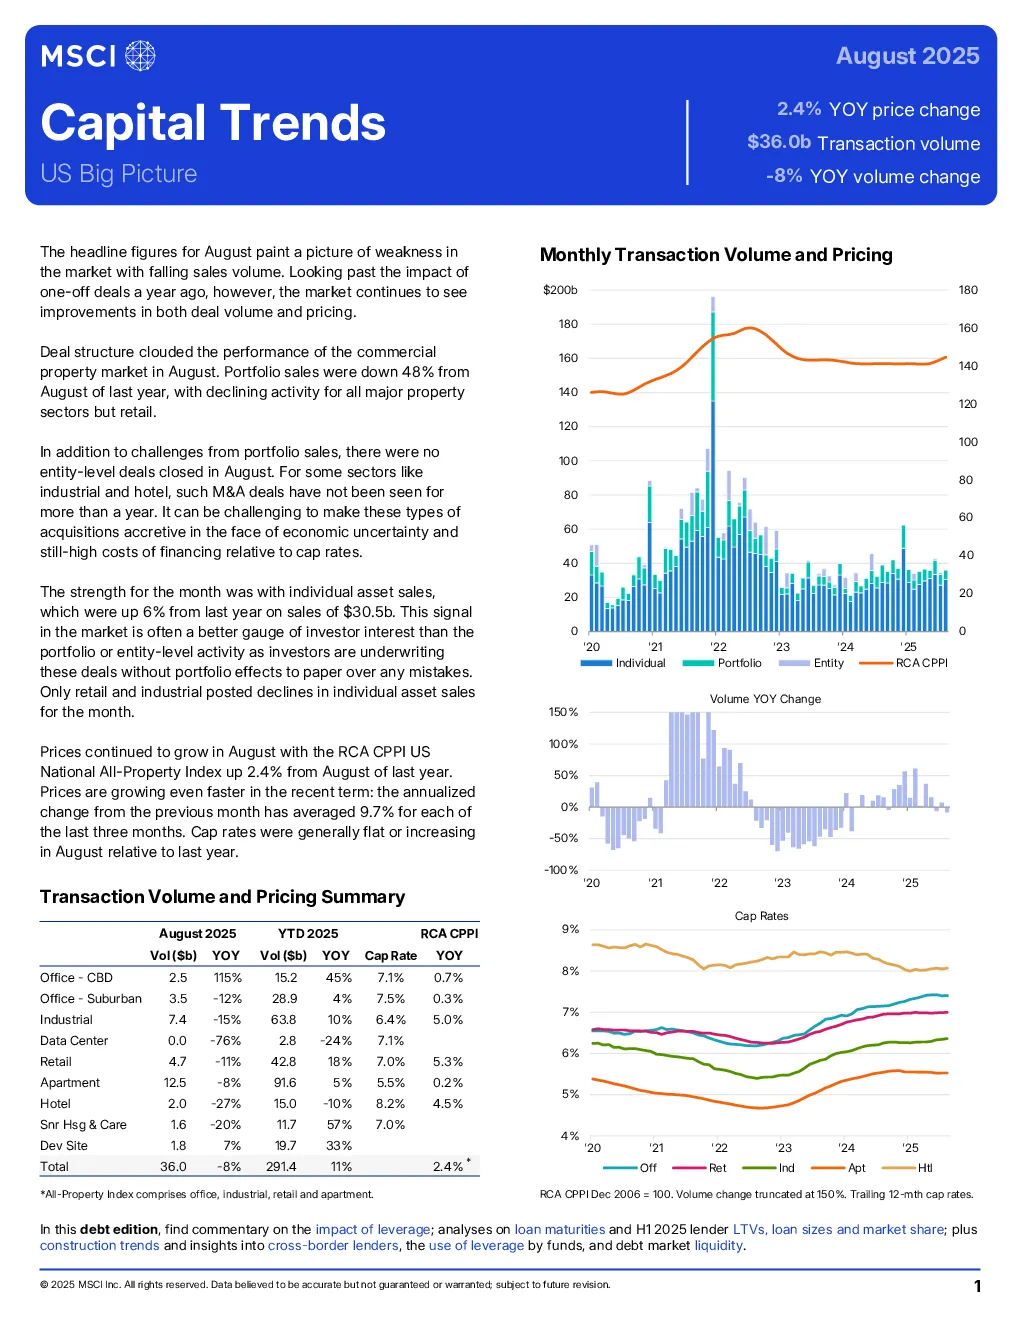
这份报告主要分析了2025年8月美国商业地产市场的整体表现,包括交易量、价格变化趋势,以及不同地产板块的交易情况。报告还详细探讨了债务到期情况、债务市场流动性、杠杆效应变化、跨境贷款趋势等关键数据,并分析了商业地产法拍、政府机构贷款份额、新建公寓和办公楼面积等指标的变化。
美国房地产市场的未来发展趋势如何?
美国房地产市场未来发展趋势显示,商业地产市场交易量和价格在剔除一次性交易影响后呈现改善趋势,但除零售地产外其他板块交易量下降。实体公司层面交易活动停滞,工业和酒店板块交易活动减少。个体资产交易表现强劲,投资者更倾向于直接资产投资。债务市场流动性增强,银行和投资者驱动型贷款机构数量增长。但低利率环境带来的杠杆效应减弱,资产内在表现成为关键因素。跨境贷款趋势显示海外贷款机构活跃,主要集中于高价值机构级资产。
报告中重点分析了哪些方向?
报告重点分析了美国商业地产市场的债务到期情况,指出2025年下半年将有约300亿美元商业地产贷款到期,其中CMBS贷款和银行贷款占比较大。报告还重点分析了债务市场流动性,指出活跃贷款机构数量增长,银行和投资者驱动型贷款机构表现突出。此外,报告重点分析了杠杆效应变化,指出2020年代低利率环境使杠杆放大了资产增值效果,但2022年后房贷利率上升压缩了杠杆溢价空间。最后,报告重点分析了跨境贷款趋势,指出海外贷款机构占美国商业地产贷款的18%,主要来自加拿大和西欧国家。
当前美国房地产市场的现状如何判断?
当前美国房地产市场现状显示,商业地产市场交易量和价格在剔除一次性交易影响后呈现改善趋势,但除零售地产外其他板块交易量下降。实体公司层面交易活动停滞,工业和酒店板块交易活动减少。个体资产交易表现强劲,投资者更倾向于直接资产投资。债务市场流动性增强,银行和投资者驱动型贷款机构数量增长。但低利率环境带来的杠杆效应减弱,资产内在表现成为关键因素。跨境贷款趋势显示海外贷款机构活跃,主要集中于高价值机构级资产。
报告中提示了哪些风险?
报告中提示的风险包括:2025年下半年将有约300亿美元商业地产贷款到期,其中2/3贷款源自2021-22年低利率时期,与大量到期贷款形成风险叠加。新建公寓和办公楼面积下降,显示市场建设放缓。商业地产法拍数量增加,公寓地产占比最高。政府机构贷款份额在公寓地产领域下降。CMBS贷款份额下降,但平均贷款规模上升。此外,报告还提示需关注美联储降息能否持续,以及资本成本上升对杠杆溢价的影响。