猜你想问
PTA负荷回升对市场有何影响?
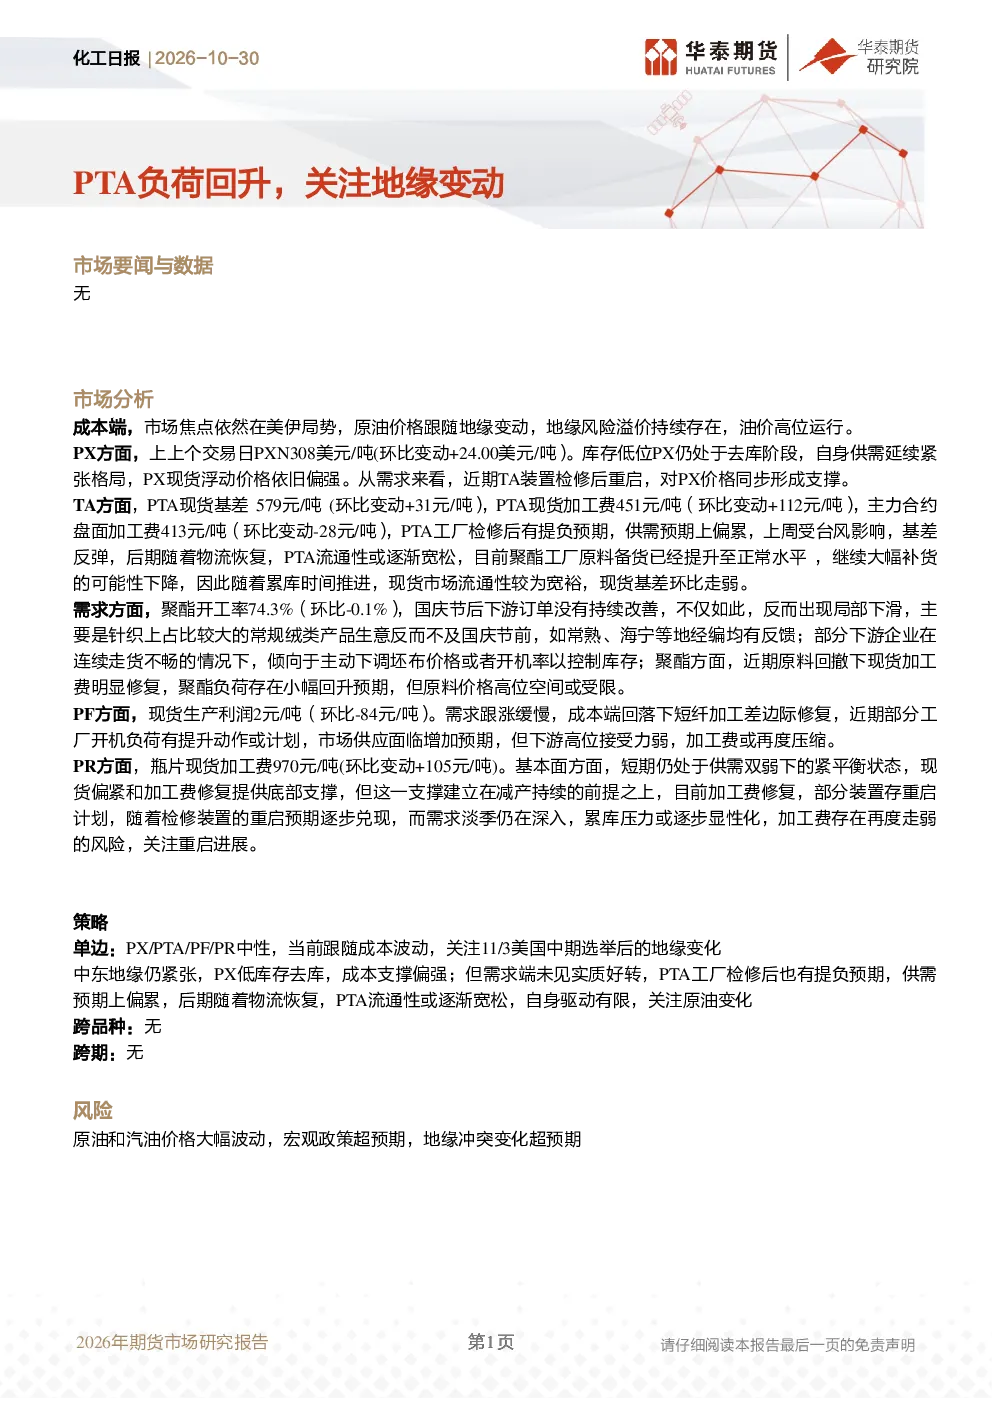
PTA装置检修后重启导致负荷回升,对PX价格形成支撑,同时市场预期供需偏累。后期物流恢复可能使PTA流通性宽松,但聚酯工厂原料备货正常,大幅补货可能性下降。成本端原油高位运行,地缘风险溢价持续存在,PX库存低位支撑价格。需求端聚酯开工率下降,订单未持续改善,局部下滑,但负荷存在小幅回升预期。整体看,PTA自身驱动有限,需关注成本端和地缘变化。
当前化工行业发展趋势如何?
当前化工行业成本端受原油和PX价格影响显著,地缘风险溢价持续存在。TA市场供需偏累,但流通性或宽松。需求端聚酯开工率下降,订单改善缓慢。PF和PR市场加工费边际修复,但下游接受力弱。整体看,行业处于成本支撑和需求疲软的平衡状态,需关注地缘变化和物流恢复对市场的影响。
本报告重点分析了哪些方面?
本报告重点分析了PTA市场的供需平衡、成本支撑以及地缘风险影响。成本端关注美伊局势对原油和PX价格的影响,TA市场分析了工厂检修后负荷回升预期及后期物流恢复对流通性的影响,需求端关注聚酯开工率和订单改善情况。此外,还分析了PF和PR市场的加工费变化趋势。报告强调跟随成本波动,关注地缘变化和需求实质性好转。
当前化工市场现状如何判断?
当前化工市场现状表现为成本端高位运行,地缘风险溢价持续存在,PX库存低位支撑价格。TA市场供需偏累,但流通性或宽松,加工费环比上升后或走弱。需求端聚酯开工率下降,订单改善缓慢。PF和PR市场加工费边际修复,但下游接受力弱。整体看,市场处于成本支撑和需求疲软的平衡状态,需关注物流恢复和下游接受力变化。
本报告提示了哪些风险?
本报告提示的主要风险包括原油和汽油价格大幅波动,可能影响化工产品成本端价格;宏观政策超预期变化,可能影响下游需求;地缘冲突变化超预期,可能引发市场风险。此外,PTA市场需关注检修装置重启后的累库压力,以及PX低库存去库对成本支撑的影响。整体看,市场风险主要来自外部环境和成本端变化。
你可能感兴趣
化工日报:PTA跟随成本运行,关注地缘变动
华泰期货2026-10-28
化工日报:PTA冲高回落,关注地缘变动
华泰期货2026-10-27
化工日报:PX/PTA负荷快速回升,关注成本端
华泰期货2026-08-14
化工周报:国内负荷快速回升,关注中东地缘进展
华泰期货2025-06-22
化工周报:PX/PTA负荷快速回升,关注成本端
华泰期货2026-08-16
化工日报:聚酯负荷持稳,关注宏观情绪变动
华泰期货2025-07-25
化工日报:PTA负荷维持低位,聚酯负荷开始回升
华泰期货2026-07-10
化工日报:成本支撑偏强,关注地缘变动
华泰期货2026-10-29
化工日报:PTA负荷提升,关注美伊谈判
华泰期货2026-02-27
EG负荷低位显著回升,TA关注装置检修变动
华泰期货2019-11-05