猜你想问
液化石油气海外货源偏紧的原因是什么?
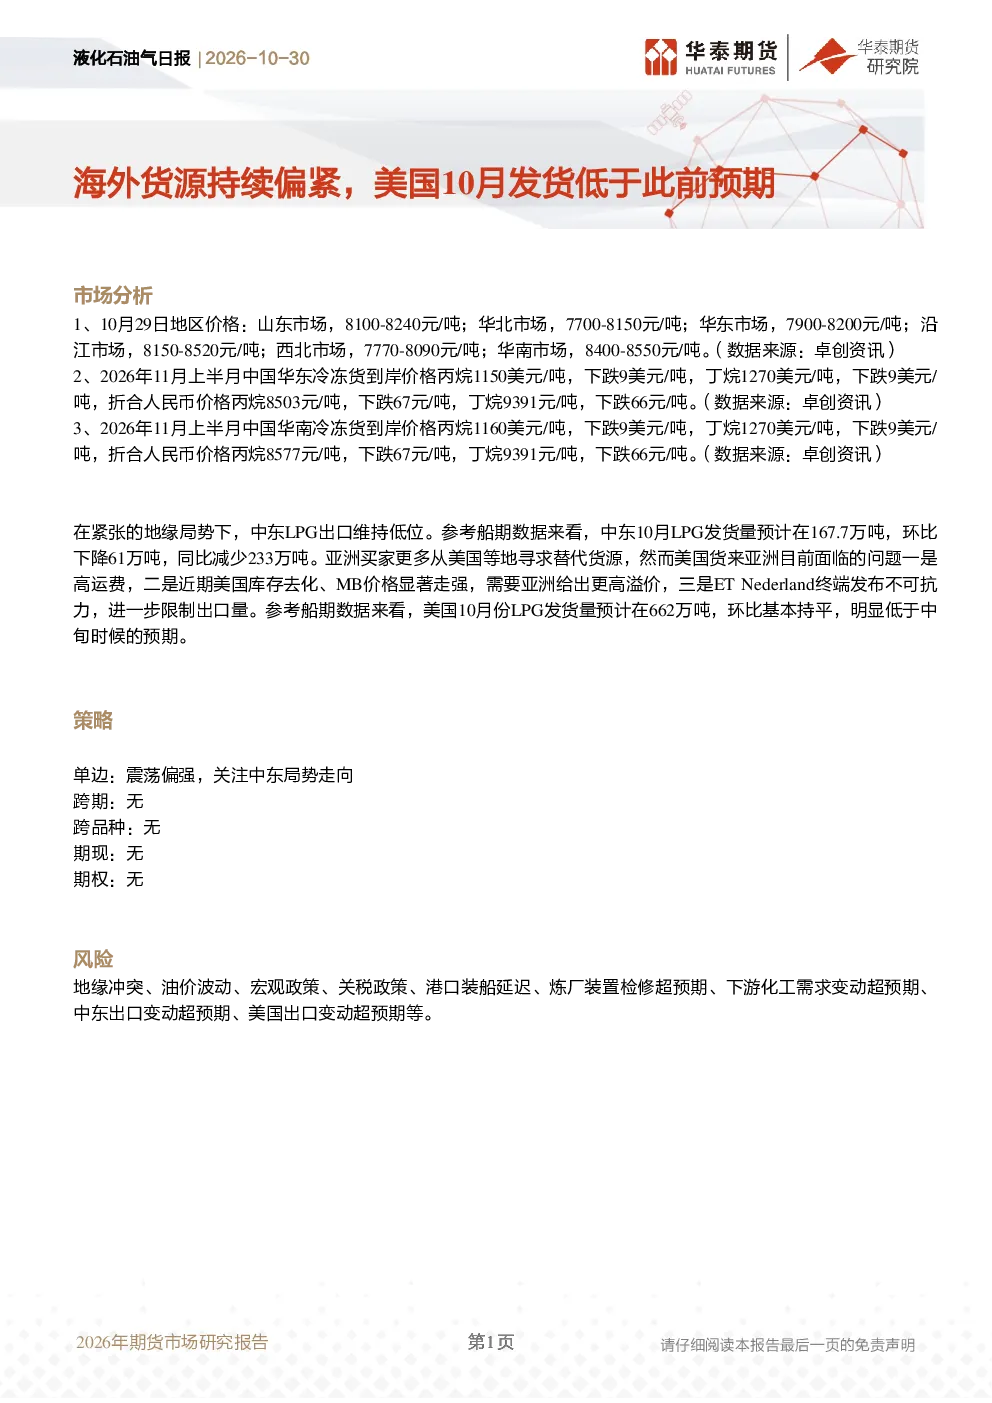
根据研报分析,液化石油气海外货源持续偏紧主要受地缘局势影响。中东LPG出口维持低位,10月发货量167.7万吨,环比下降61万吨,同比减少233万吨。亚洲买家转向美国,但面临高运费、MB价格走强及ET Nederland终端不可抗力限制出口的问题。美国10月LPG发货量662万吨,环比持平但低于预期,显示全球供应端存在结构性压力。
当前中国液化石油气价格走势如何?
根据卓创资讯数据,2026年10月29日,中国各区域民用液化气价格呈现区域差异:山东8100-8240元/吨,华北7700-8150元/吨,华东7900-8200元/吨,沿江8150-8520元/吨,西北7770-8090元/吨,华南8400-8550元/吨。国际到岸价格方面,华东地区丙烷1150美元/吨(下跌9美元/吨),丁烷1270美元/吨(下跌9美元/吨),显示价格承压但区域间存在传导差异。
报告对液化石油气行业发展趋势有何分析?
研报指出,液化石油气行业受地缘政治与供应链结构影响显著。中东出口受限推动亚洲市场转向美国,但高运费及终端限制制约进口规模。美国发货量虽稳定但低于预期,显示全球供应弹性不足。从价格看,中国区域间价格分化明显,国际市场丙烷、丁烷价格连续下跌,反映短期供需错配,但长期来看,地缘因素仍可能制约供应宽松程度。
研报主要分析了哪些市场现状?
报告重点分析了全球液化石油气供需格局。中东出口疲软导致亚洲买家需转向美国,但高成本限制进口规模;美国发货量稳定但低于预期,显示全球供应端存在结构性短缺。价格层面,中国区域间民用气价格差异显著,国际市场丙烷、丁烷价格连续下跌,反映短期供需错配。这些数据共同指向全球供应紧张但区域间存在结构性不平衡。
该研报提示了哪些投资风险?
研报提示的主要风险包括:地缘冲突可能加剧中东出口不确定性;油价波动会传导至LPG成本端;宏观政策变化可能影响下游需求;关税政策调整可能改变区域间贸易格局;港口装船延迟或导致供应中断;炼厂检修超预期会加剧短期供应压力;下游需求变动可能逆转价格趋势;中东及美国出口变动将直接影响市场供需平衡。