猜你想问
美国原油库存下降的原因是什么?
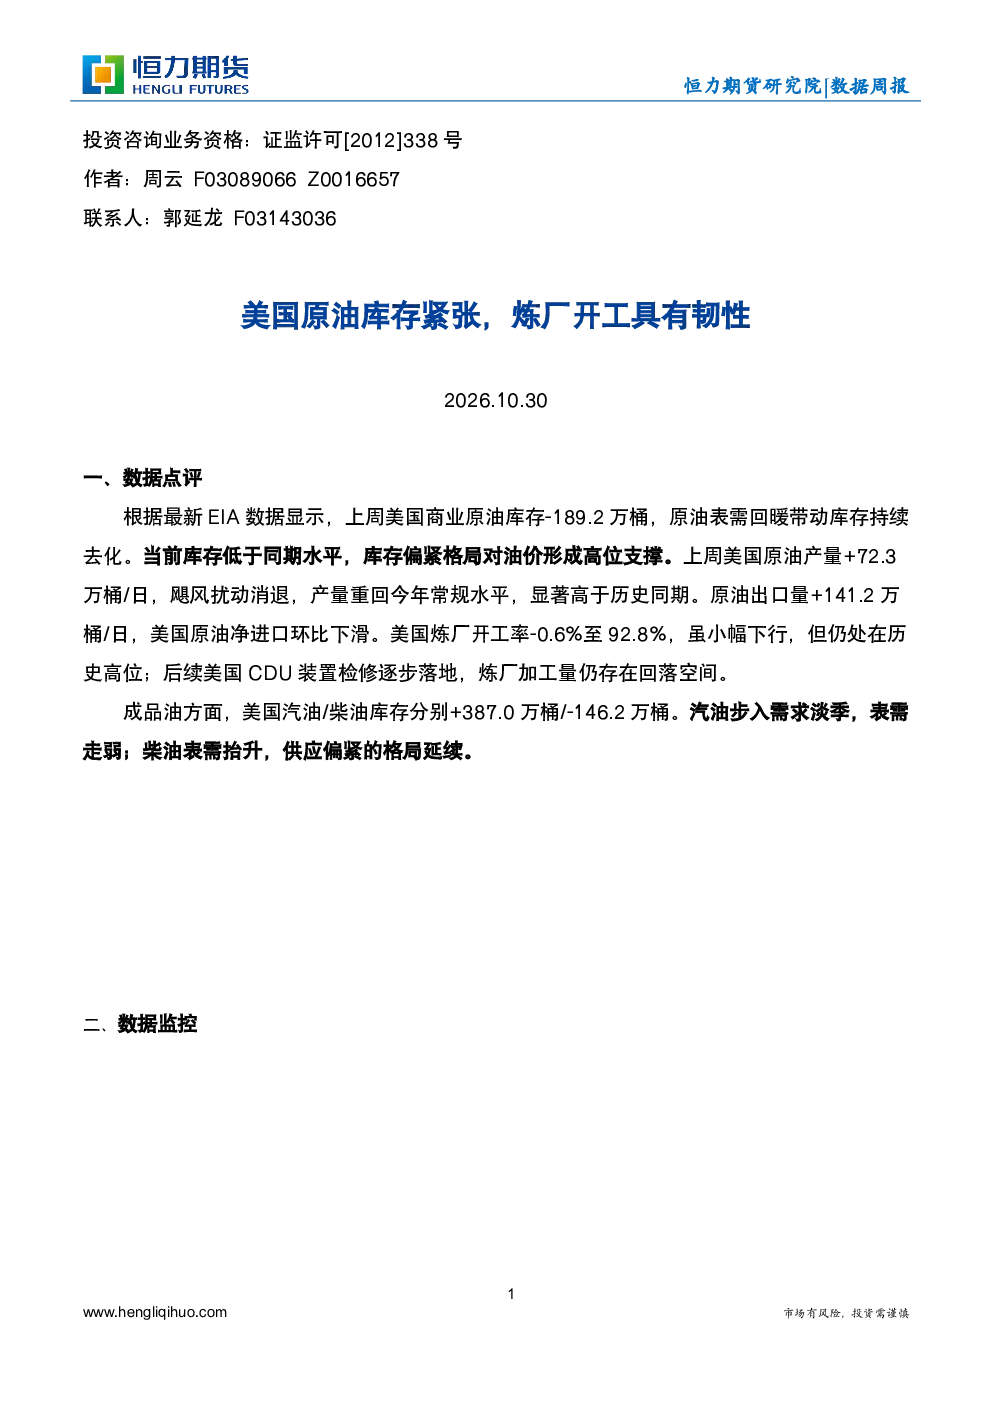
美国原油库存上周下降189.2万桶,主要受需求增加和出口上升驱动。库存低于同期水平,形成偏紧格局,对油价形成支撑。此外,飓风影响消退后,原油产量回升至72.3万桶/日,高于历史同期水平,但出口增加至141.2万桶/日,净进口环比下滑。炼厂开工率虽下降0.6%至92.8%,但后续CDU装置检修将导致加工量回落,汽油库存上升387.0万桶,柴油库存下降146.2万桶,汽油需求步入淡季,柴油供应偏紧延续。
炼厂开工率下降对市场有何影响?
炼厂开工率下降0.6%至92.8%,虽处历史高位,但后续CDU装置检修将导致加工量回落。这表明炼厂产能利用率仍有一定空间,但短期内加工量可能减少。成品油库存方面,汽油库存上升387.0万桶,柴油库存下降146.2万桶,显示汽油需求步入淡季,而柴油供应偏紧延续。这一变化可能影响相关产品的供需平衡,投资者需关注后续库存变化和炼厂检修计划对市场的影响。
美国原油产量上升对市场有何影响?
美国原油产量上周上升72.3万桶/日,飓风影响消退后重回常规水平,显著高于历史同期。这一上升对油价形成压力,但出口增加至141.2万桶/日,净进口环比下滑,部分抵消了产量上升的影响。产量上升可能影响全球原油供应格局,投资者需关注产量变化与出口之间的关系,以及其对油价和供需平衡的长期影响。
报告如何判断市场现状?
报告显示美国原油库存下降,形成偏紧格局,支撑油价;原油产量上升,出口增加,净进口下滑;炼厂开工率虽高但后续将回落,成品油库存分化。综合来看,市场现状呈现供需阶段性失衡,油价受库存和产量双重因素影响。投资者需关注库存变化、产量动态和炼厂开工情况,以判断市场短期走势。
投资该领域需注意哪些风险?
投资该领域需注意数据变化风险,如库存、产量、出口等数据可能因多种因素波动,影响市场预期。此外,炼厂检修计划可能影响加工量,进而影响成品油供需平衡。飓风等极端天气也可能对产量和运输造成影响。投资者需关注政策变化、地缘政治风险等因素,以及报告所提示的信息真实性和完整性问题,谨慎决策。