猜你想问
超强厄尔尼诺对农林牧渔行业有哪些具体影响?
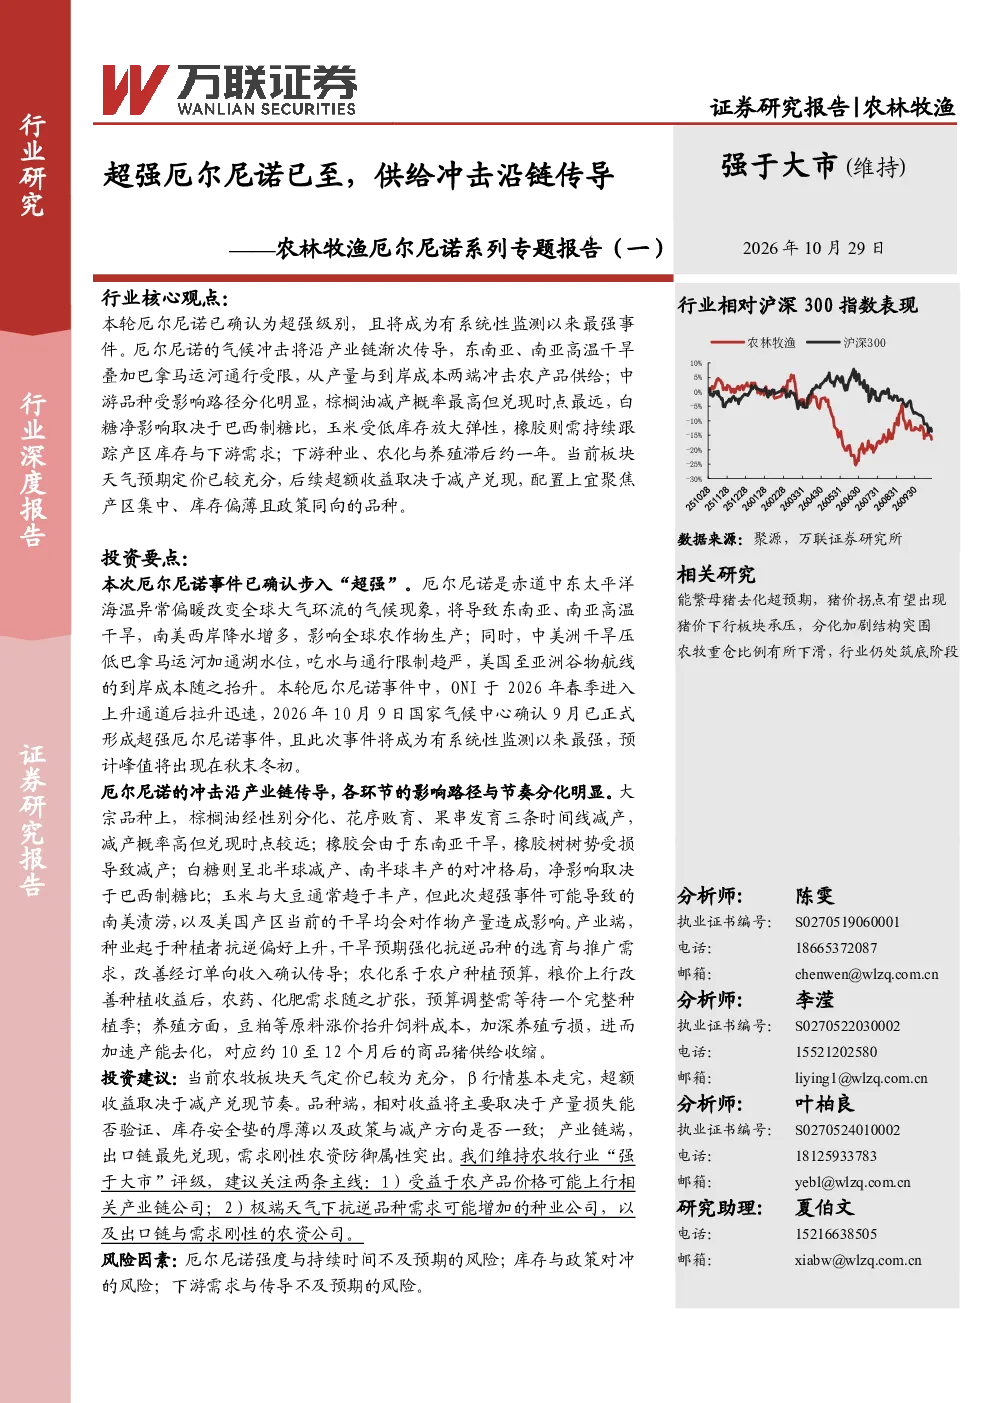
超强厄尔尼诺事件将沿产业链传导,对农产品供给造成影响。东南亚、南亚高温干旱导致棕榈油、天然橡胶减产;巴拿马运河通行受限推高谷物到岸成本。中游品种影响路径分化,棕榈油、天然橡胶、白糖、玉米与大豆均受影响,但减产兑现时点与程度不同。下游赛道如种业、农化、养殖业也面临成本端压力与需求变化。
报告重点分析了哪些农林牧渔赛道的发展趋势?
报告重点分析了棕榈油、天然橡胶、白糖、玉米与大豆等中游品种的减产影响路径,以及种业、农化、养殖业等下游赛道的滞后影响。东南亚干旱对棕榈油、天然橡胶的影响较大,美国干旱及运河受限影响玉米与大豆。种业面临制种收缩与单产受损,农化国内先承压后受益,养殖业成本端压力主要来自蛋白原料。
当前农林牧渔市场的主要现状是什么?
当前农林牧渔市场面临超强厄尔尼诺带来的系统性冲击。ONI指数与Niño-1+2区指数均显著攀升,美国玉米单产下调,全球大豆供应预计宽松。能繁母猪存栏量减少,显示养殖业成本压力。中游品种如棕榈油、天然橡胶、白糖、玉米与大豆的供给端受气候影响,下游赛道如种业、农化、养殖业则面临成本与需求的双重变化。
研报提示了哪些主要风险点需要注意?
研报提示的主要风险点包括:厄尔尼诺强度与持续时间不及预期,可能导致气候冲击影响减弱;库存与政策对冲可能抵消部分市场波动;下游需求与传导不及预期,可能影响产业链各环节的实际收益。此外,极端天气下抗逆品种需求增加的预期尚未得到订单端验证,存在不确定性。
如何理解报告的投资建议?
报告建议聚焦产区集中、库存偏薄且政策同向的品种,如棕榈油、白糖、玉米、橡胶等,关注其供需变化与价格走势。同时,关注受益于农产品价格可能上行的产业链公司,如出口链与需求刚性的农资公司。此外,关注极端天气下抗逆品种需求可能增加的种业公司,把握产业链结构性机会。
你可能感兴趣
农林牧渔行业周报:超强厄尔尼诺已成型,气候影响将持续至明年春夏季
农林牧渔国盛证券2026-10-11
农林牧渔行业周报:超强厄尔尼诺正式形成,生猪供给压力下产能持续收缩
农林牧渔开源证券2026-10-11
农林牧渔行业点评报告:季节性停苗带动白鸡价格上行,供给缺口传导已至低位布局正当时
农林牧渔开源证券2024-01-16
农产品研究跟踪系列报告(224):超强厄尔尼诺已形成,农产品有望开启新一轮上行周期
农林牧渔国信证券2026-10-10
供给收紧推动牛肉加速上行,超强厄尔尼诺发生概率维持上升——农产品研究跟踪系列报告(217)
农林牧渔国信证券2026-08-16
农林牧渔行业专题报告:生猪养殖区域专题系列一(安徽省):集团厂供给八成以上,中小散补栏偏弱
农林牧渔华鑫证券2024-09-06
农林牧渔行业:鸡链供给端压力逐级传导,关注高弹性品种
农林牧渔民生证券2018-06-07
农林牧渔:超强厄尔尼诺预期升温,重点关注制糖及畜禽行业的投资机会
农林牧渔太平洋证券2015-06-09
农林牧渔2026年7月投资策略:看好肉牛与原奶周期共振反转,超强厄尔尼诺概率进一步提升
农林牧渔国信证券2026-07-12
农林牧渔行业周报:超强厄尔尼诺概率增大,本次或将成为百年最强
农林牧渔国盛证券2026-08-02