猜你想问
九华旅游26Q3报告核心内容有哪些?
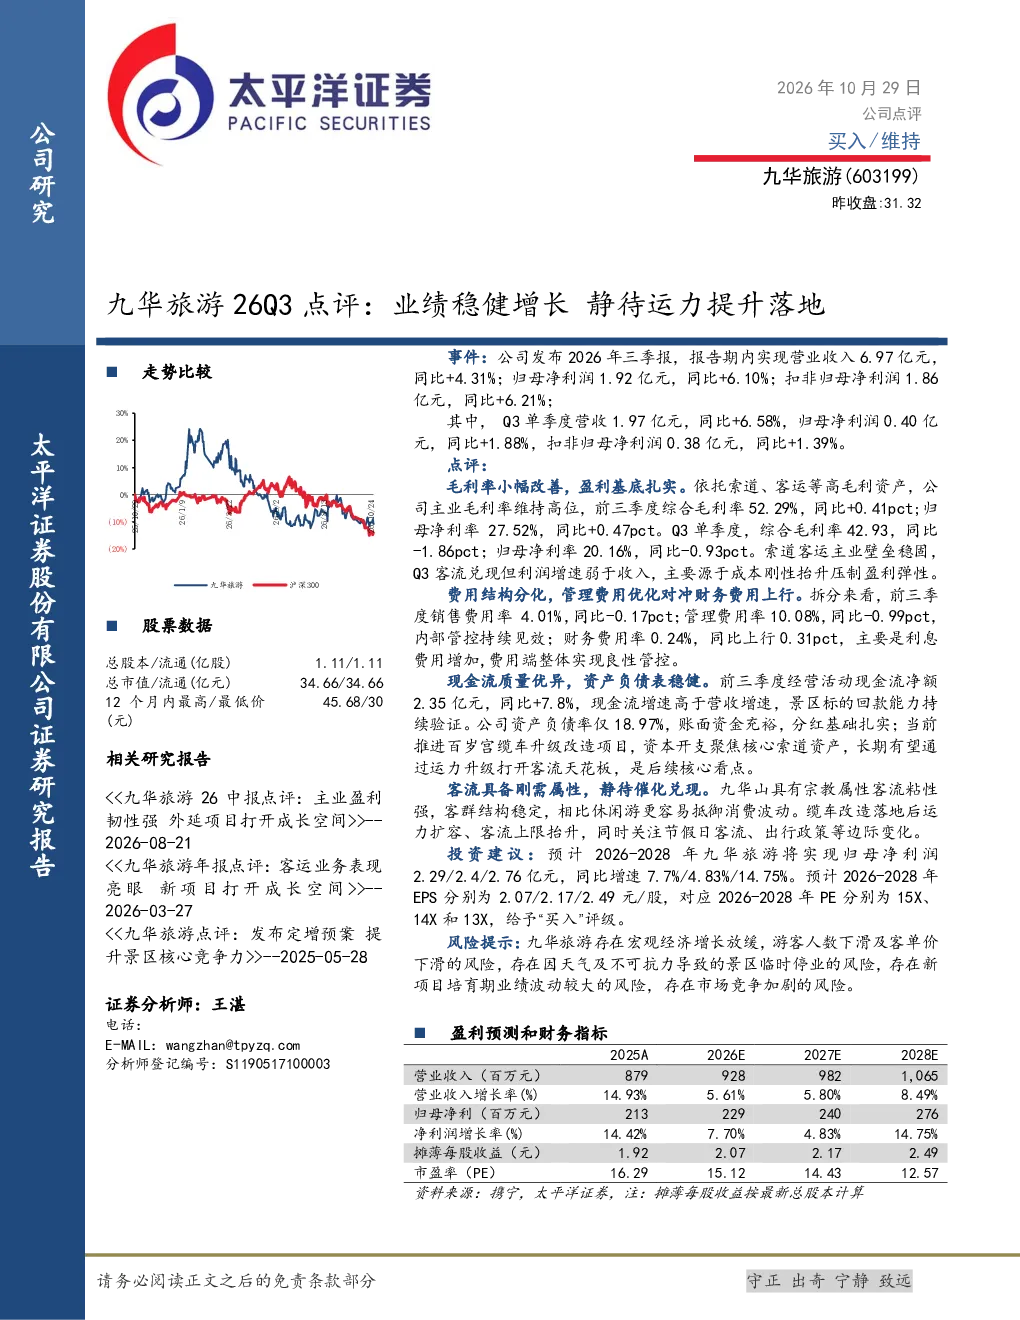
九华旅游2026年三季报显示,公司实现营业收入6.97亿元,同比增长4.31%;归母净利润1.92亿元,同比增长6.10%。Q3单季度营收1.97亿元,同比+6.58%,归母净利润0.40亿元,同比+1.88%。毛利率方面,前三季度综合毛利率52.29%,同比+0.41pct;归母净利率27.52%,同比+0.47pct。索道、客运等高毛利资产支撑主业盈利,但Q3利润增速弱于收入,主要受成本刚性抬升影响。
休闲服务赛道发展趋势如何?
九华山客流具备刚需属性,宗教属性赋予客流粘性强、结构稳定的特点,相比休闲游更易抵御消费波动。缆车改造后运力扩容将提升客流上限,节假日客流、出行政策等仍是关键变量。景区标的回款能力持续验证,现金流增速高于营收增速,资产负债率仅18.97%,资本开支聚焦核心索道资产,长期有望通过运力升级打开天花板。
报告重点分析了哪些方面?
报告重点分析毛利率改善与盈利基底、费用结构分化(管理费用优化对冲财务费用上行)、现金流质量与资产负债表稳健性。索道客运主业壁垒稳固,但成本刚性压制Q3利润弹性。百岁宫缆车升级改造项目是长期看点,资本开支聚焦核心资产,有望通过运力提升打开客流天花板。
当前市场对九华旅游的判断是什么?
九华旅游业绩稳健增长,依托索道、客运等高毛利资产,盈利基底扎实。费用端整体管控良性,现金流质量优异,资产负债表稳健。公司推进缆车升级改造,长期有望通过运力提升打开客流天花板。客流具备刚需属性,宗教属性赋予客流粘性强、结构稳定的特点,相比休闲游更易抵御消费波动。
研报提示了哪些风险?
九华旅游面临宏观经济增长放缓、游客人数及客单价下滑的风险,存在因天气及不可抗力导致的景区临时停业风险,新项目培育期业绩波动较大风险,以及市场竞争加剧风险。公司需关注节假日客流、出行政策等边际变化,缆车改造落地效果仍需持续观察。
你可能感兴趣
Q1业绩增速保持稳健,静待“大旅游”布局落地
休闲服务国信证券2016-04-29
2019年半年报点评:静待混改落地,业绩稳健增长可期
家用电器国泰君安证券2019-08-31
丽江旅游26Q3点评:业绩稳健增长 费用率持续优化
休闲服务太平洋证券2026-10-20
黄山旅游26年中报点评:客流稳健增长 多元业态静待兑现
太平洋证券2026-08-25
事件点评:旅游业务布局再下一城,战略落地执行静待业绩释放
休闲服务东兴证券2017-01-06
兴证社服零售美护 九华旅游稳健增长新增项目提速
未知机构2026-09-14
九华旅游24年三季报点评:客流稳定,24Q3经营稳健
休闲服务中泰证券2024-11-03
业绩稳健增长,静待国改细化方案落地
公用事业东吴证券2018-04-12
业绩稳健增长,静待国改落地
建筑建材中泰证券2016-10-25
汽车行业9月销量点评:行业 “金九银十” 高增长,新能源静待政策落地
交运设备东吴证券2016-10-12