猜你想问
贝因美2026年第三季度报告核心内容有哪些?
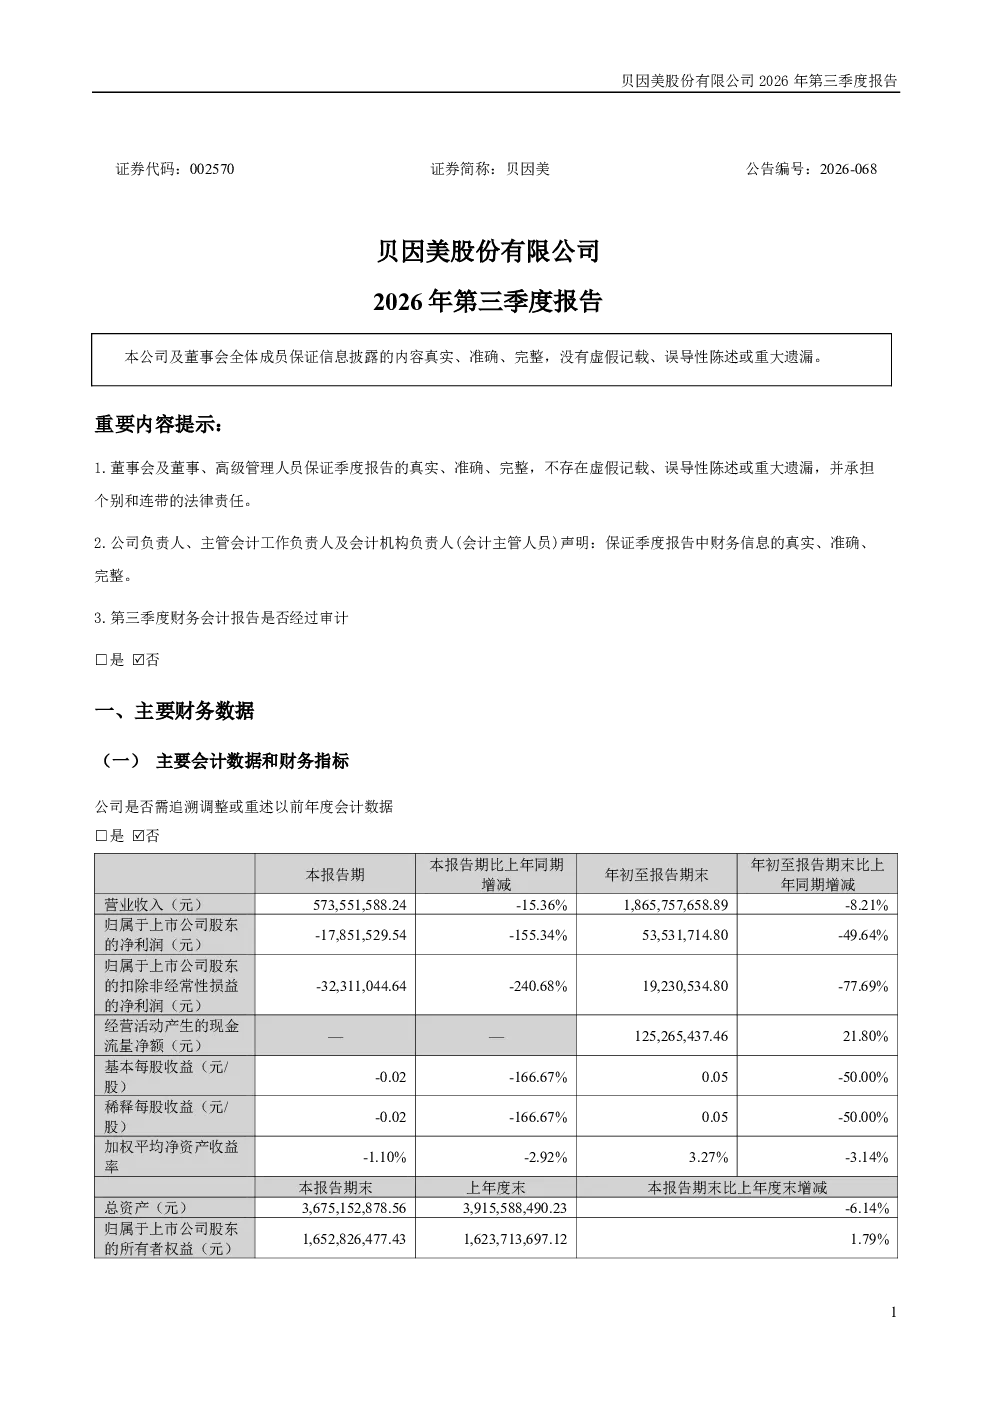
贝因美2026年第三季度报告显示,公司应收票据减少100%,主要因银行承兑汇票背书转让;应收款项融资增长103.09%,因信用评级较高的银行承兑汇票增加。在建工程增长276.91%,因宜昌基地米粉工程项目。财务费用增长135.14%,因汇兑损失增加。营业利润减少66.12%,主要因婴配粉营业收入下降,但用品类业务增长386.53%、特殊医学系列配方奶粉增长16.32%、特膳类食品增长124.52%。净利润减少53.02%,因利润总额减少。
婴配粉赛道发展趋势如何?
婴配粉赛道发展趋势显示,虽然整体市场面临挑战,但细分领域呈现多元化发展。高端化、专业化和定制化成为主要趋势,特殊医学配方奶粉和婴幼儿配方奶粉需求持续增长。同时,品牌竞争加剧,企业需加强产品创新和渠道建设。政策监管趋严,对产品质量和安全提出更高要求,推动行业向规范化、标准化方向发展。
报告重点分析了哪些方向?
报告重点分析了贝因美财务状况和业务结构变化。财务方面,关注应收账款、在建工程、财务费用等关键指标变动,揭示公司现金流压力。业务方面,分析婴配粉业务下滑原因,以及用品类、特殊医学系列配方奶粉、特膳类食品等增长业务的发展潜力。此外,报告还关注公司治理结构变化,如实际控制人变更和子公司整合等,反映公司战略调整方向。
当前市场对贝因美有何判断?
当前市场对贝因美的判断显示,公司面临婴配粉业务下滑的挑战,但多元化业务布局带来新的增长点。用品类和特殊医学系列配方奶粉等业务增长较快,但整体盈利能力仍需提升。公司治理结构变化,实际控制人变更为地方政府,可能带来政策支持和资源整合机会。投资者需关注公司战略执行效果和市场竞争格局变化。
研报提示哪些风险?
研报提示的主要风险包括:婴配粉业务持续下滑可能导致收入和利润进一步下降;多元化业务发展仍面临市场竞争和渠道建设挑战;公司治理结构变化可能带来管理效率不确定性;实际控制人变更后,政策支持和资源整合效果存在不确定性。此外,宏观经济波动和行业监管政策变化也可能对公司经营产生影响。