猜你想问
*ST起步2026年第三季度报告核心内容有哪些?
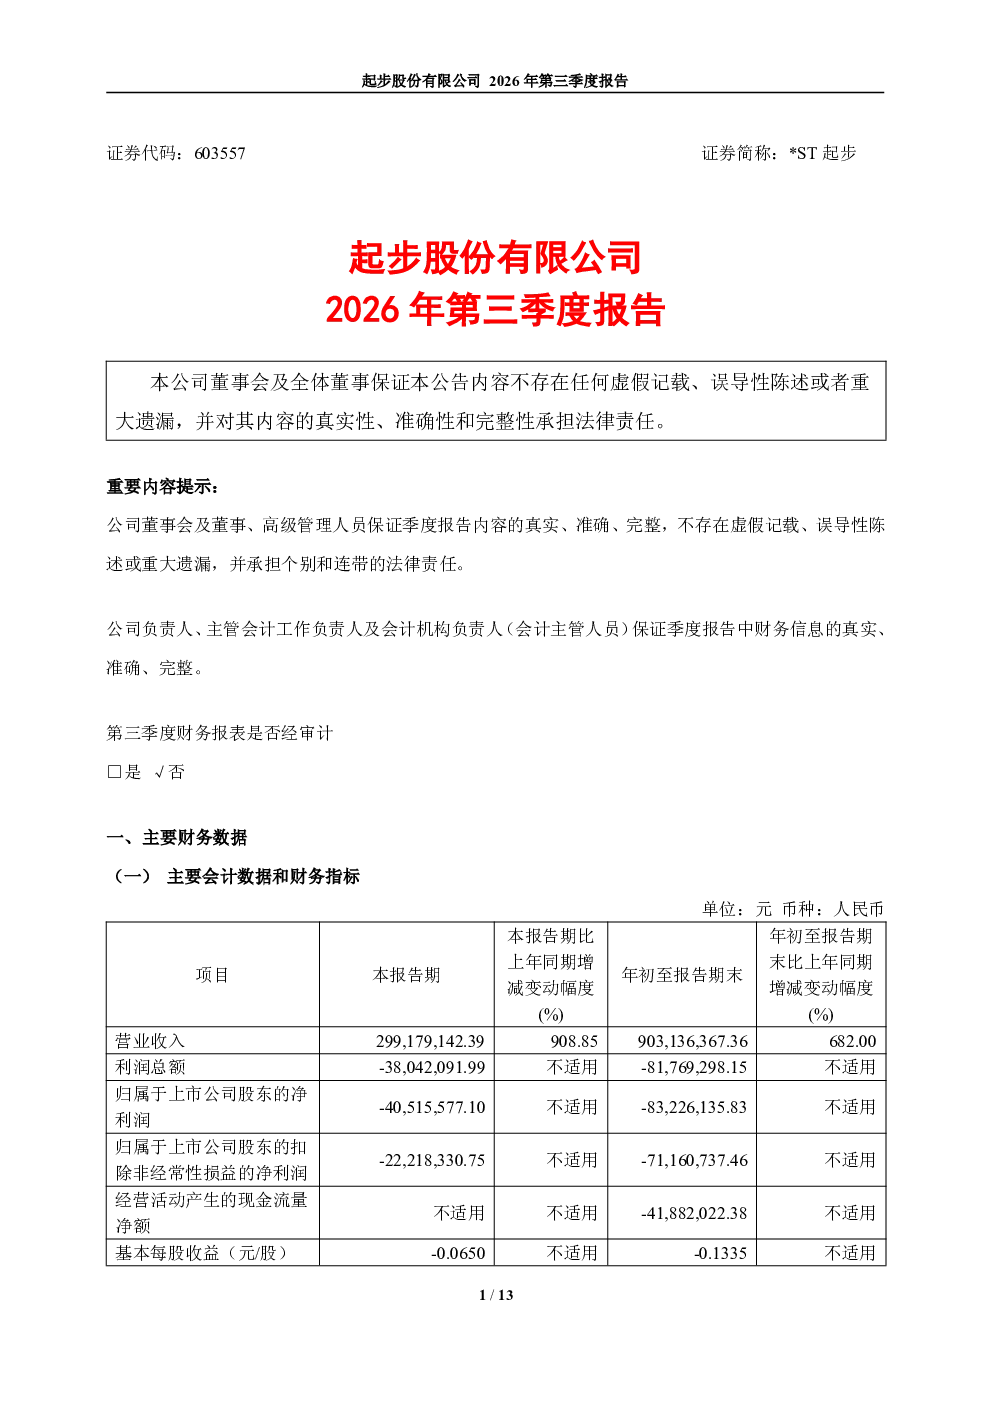
*ST起步2026年第三季度报告显示,公司经营状况持续恶化。2026年1-9月营业收入为90,313.64万元,但归属于上市公司股东的净利润为-8,322.61万元,归母净资产减少至193.79万元,持续经营能力存在重大不确定性。公司股票已被实施退市风险警示(*ST),若2026年度财务指标再次触及财务类强制退市情形,将被终止上市。此外,2025年度审计报告被出具保留意见,主要涉及应收账款信用减值事项,后续回收不及预期可能引发进一步风险。公司新增铝加工业务虽带动营收大幅增长,但双主业协同效果尚待验证。
*ST起步所在赛道发展趋势如何?
*ST起步所在赛道发展趋势需结合行业整体情况分析。报告中未明确所属行业,但可推断公司业务涉及铝加工领域。近年来,铝加工行业受宏观经济、原材料价格波动及下游需求变化影响较大。环保政策趋严对行业产能扩张形成约束,技术创新和产品升级成为企业竞争关键。双主业协同效果及应收账款风险是公司当前面临的主要挑战,需关注行业整体景气度及政策变化对公司经营的影响。
*ST起步报告重点分析了哪些方向?
*ST起步报告重点分析了公司财务状况、持续经营能力及潜在风险。报告显示公司2026年前三季度营收虽有所增长,但净利润大幅亏损,归母净资产持续减少,表明公司盈利能力堪忧。退市风险警示及保留意见审计报告进一步凸显了公司经营风险。新增铝加工业务虽带来营收增长,但协同效应尚未显现,需关注其长期发展前景。报告未提及具体行业数据,分析聚焦于公司自身经营层面。
当前*ST起步市场现状如何?
*ST起步市场现状表现为经营困境与退市风险并存。公司股票已被实施退市风险警示,反映投资者对公司未来经营能力的担忧。财务数据显示公司盈利能力持续恶化,净资产大幅缩水,已接近退市门槛。虽然新增业务带来营收增长,但未能改善整体盈利状况。审计报告保留意见也暗示了公司存在潜在财务风险。当前市场对该公司前景持谨慎态度,投资者需关注其退市风险及经营改善可能性。
*ST起步研报有哪些风险提示?
*ST起步研报主要风险提示包括:持续经营能力存疑,2026年前三季度净利润亏损,归母净资产减少,面临退市风险;应收账款信用减值风险,2025年度审计报告保留意见可能引发坏账损失;新增铝加工业务协同效果不确定,能否成为新的增长点尚待验证;行业政策变化及原材料价格波动可能对公司经营产生影响。报告未提及具体政策细节,但退市风险及财务风险是投资者需重点关注的内容。