猜你想问
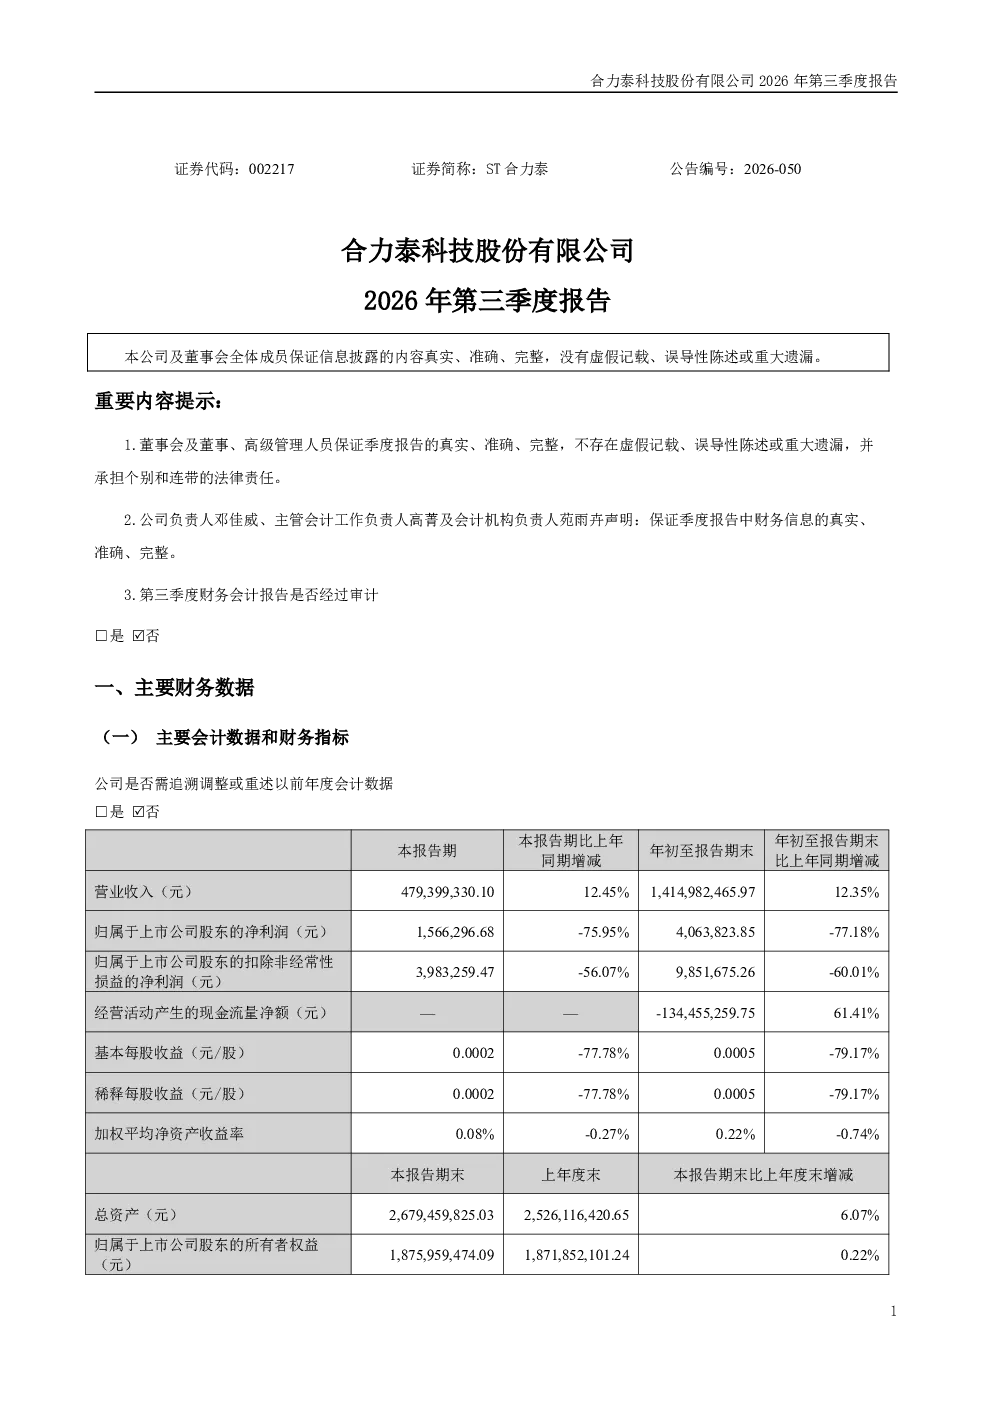
ST合力泰2026年第三季度报告主要财务数据有哪些?
报告显示,ST合力泰2026年第三季度营业收入为479,399,330.10元,同比增长12.45%;净利润为1,566,296.68元,同比减少75.95%。年初至报告期末,营业收入1,414,982,465.97元,同比增长12.35%,净利润4,063,823.85元,同比减少77.18%。扣非净利润方面,第三季度为3,983,259.47元,同比减少56.07%,年初至报告期末为9,851,675.26元,同比减少60.01%。经营活动现金流净额为-134,455,259.75元,同比增加61.41%。基本每股收益为0.0002元,同比减少77.78%,加权平均净资产收益率为0.08%,同比减少0.27%
ST合力泰2026年第三季度报告的行业发展趋势如何?
报告未直接提及赛道/行业发展趋势,但可从财务数据推断。公司营业收入保持增长,但净利润大幅下滑,可能反映行业竞争加剧或成本上升压力。存货和在建工程的大幅增加,可能意味着公司正在进行产能扩张或技术升级,但也存在库存积压和投资回报不确定的风险。经营活动现金流净额为负,但同比增加,可能由于应收账款减少或债务重组改善现金流。整体来看,行业可能面临挑战,公司需关注市场需求变化和成本控制
ST合力泰2026年第三季度报告的重点分析方向是什么?
报告重点分析了公司的盈利能力下滑、现金流变化及资产负债表变动。净利润和扣非净利润大幅减少,显示公司盈利能力面临压力,可能源于销售费用、财务费用及信用减值损失的大幅增加。经营活动现金流净额为负,但投资活动现金流净额为正,显示公司仍在进行投资扩张,但需关注投资回报。资产负债表方面,货币资金减少,存货和在建工程大幅增加,应付票据增加,可能反映公司资金周转压力和扩张需求。需关注公司如何平衡扩张与盈利
ST合力泰2026年第三季度报告的市场现状如何判断?
报告显示,ST合力泰市场现状面临盈利能力挑战和扩张压力。虽然营业收入保持增长,但净利润大幅下滑,且经营活动现金流净额为负,显示公司盈利能力面临压力。存货和在建工程的大幅增加,可能意味着公司正在进行产能扩张,但也存在库存积压和投资回报不确定的风险。前十大股东中,破产企业财产处置专用账户持股比例较高,可能反映公司治理结构或债务问题。控股股东计划增持股份,可能显示公司对未来发展的信心,但需关注市场对公司重组或转型的预期
ST合力泰2026年第三季度报告有哪些风险提示?
报告提示的主要风险包括:盈利能力下滑,净利润大幅减少,可能源于销售费用、财务费用及信用减值损失的增加;现金流压力,经营活动现金流净额为负,虽同比增加,但仍需关注资金链安全;投资扩张风险,存货和在建工程大幅增加,可能存在库存积压和投资回报不确定的风险;市场不确定性,公司治理结构复杂,控股股东计划增持股份可能影响市场预期。此外,行业竞争加剧和成本上升压力也可能对公司经营造成影响