猜你想问
*ST宁视2026年第三季度报告核心内容有哪些?
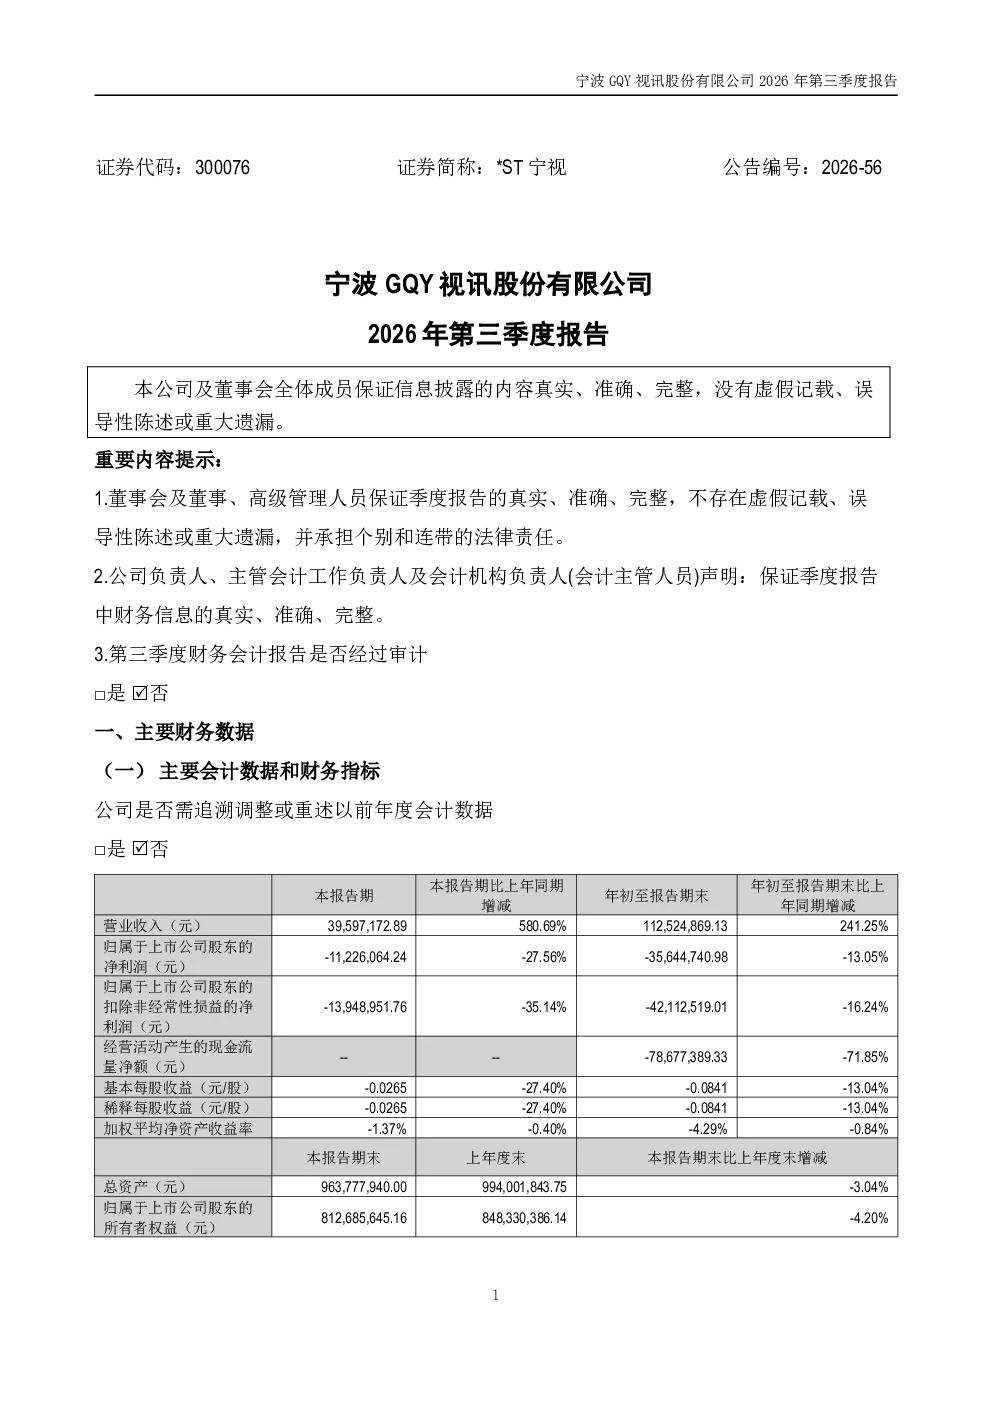
*ST宁视2026年第三季度报告显示,公司股票自2026年5月6日起被实施退市风险警示,证券简称由“GQY视讯”变更为“*ST宁视”。2025年度经审计后的净利润(扣除非经常性损益前后孰低)为负值且营业收入低于1亿元,触发深圳证券交易所的退市风险警示规定。公司于2026年7月12日召开的第八届董事会第九次会议和2026年7月29日召开的2026年第二次临时股东会,审议通过了使用部分超募资金10,000.00万元永久补充流动资金的议案,以提高募集资金使用效率。在股权变动方面,公司于2026年1月与深圳维示商显科技有限公司共同设立合资公司宁波市晶映商显科技有限公司,公司持股65%。随后,维示商显将其持有的25%股权转让给音王电声股份有限公司,公司放弃优先认购权。2026年9月,公司向维示商显转让晶映影王14%股权,最终公司持股51%,音王电声持股25%,维示商显持股24%。第三季度财务会计报告未经审计。报告未涉及非经常性损益项目及具体财务数据细节。
报告反映的赛道发展趋势如何?
报告反映的赛道发展趋势显示,公司正积极拓展显示技术相关业务,通过设立合资公司宁波市晶映商显科技有限公司,布局显示产业链。公司与维示商显的合作及后续股权调整,表明在显示技术领域存在整合与扩张的意图。虽然公司面临退市风险,但其通过合资及股权运作的方式,仍试图在相关赛道中寻找发展机会。整体来看,显示技术行业作为新兴领域,仍存在技术迭代与市场拓展的空间,但具体发展趋势需结合更广泛行业数据进一步分析。
报告重点分析了哪些方向?
报告重点分析了公司退市风险、资金使用效率及股权变动情况。退市风险是报告的核心关注点,公司因2025年净利润为负且营业收入低于1亿元而被实施退市风险警示。其次,公司使用超募资金补充流动资金的议案,反映了其提高募集资金使用效率的意图。股权变动方面,公司与维示商显及音王电声的互动,显示了其在产业链上下游的布局调整。报告未涉及非经常性损益项目及具体财务数据细节,分析方向主要集中在风险警示、资金运作及股权结构调整层面。
当前市场对*ST宁视的判断是什么?
当前市场对*ST宁视的判断主要围绕其退市风险展开。由于公司2025年度经审计后的净利润为负值且营业收入低于1亿元,已触发深圳证券交易所的退市风险警示规定,股票简称由“GQY视讯”变更为“*ST宁视”。市场关注点在于公司如何应对退市风险,以及通过使用超募资金补充流动资金等举措能否改善经营状况。此外,公司股权结构的调整,特别是与维示商显和音王电声的合作,也受到市场关注。整体而言,市场对公司的判断偏向谨慎,需持续关注其经营改善迹象及退市风险化解进展。
研报存在哪些风险提示?
研报提示的主要风险包括公司退市风险、经营业绩下滑风险及资金链压力。公司因2025年净利润为负且营业收入低于1亿元已被实施退市风险警示,若未来经营状况未能改善,存在退市可能性。此外,虽然公司通过使用超募资金补充流动资金,但若经营效率未提升,仍面临资金链压力。股权变动方面,虽然公司与维示商显及音王电声的合作可能带来新的发展机会,但也存在合作风险及市场变化带来的不确定性。报告未涉及非经常性损益项目及具体财务数据细节,这些信息缺失可能影响对公司真实经营状况的全面评估。