猜你想问
格力电器2026年三季报核心内容有哪些?
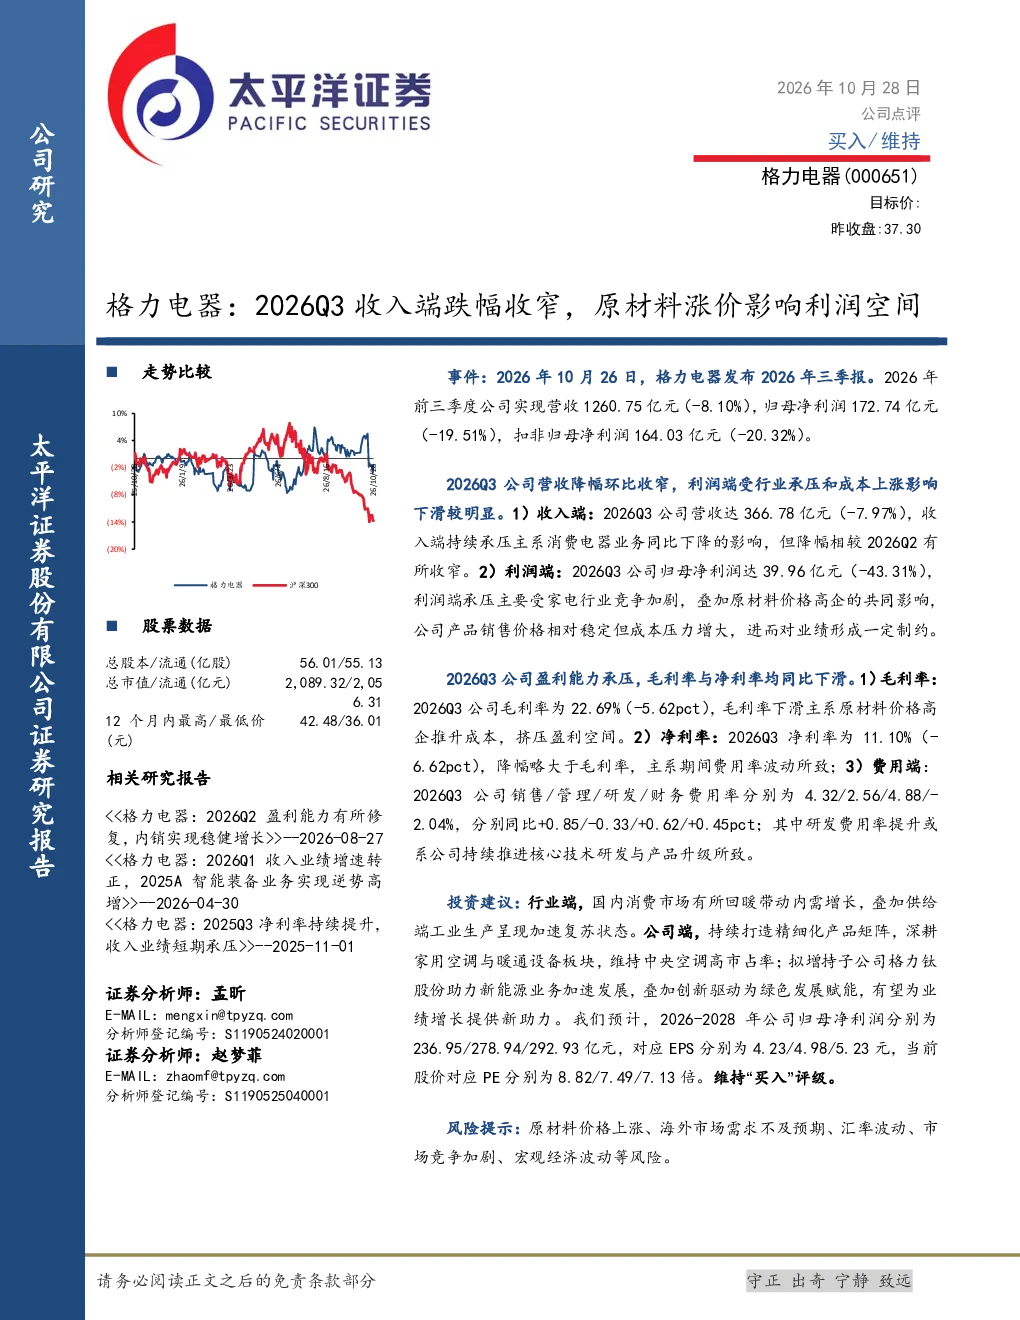
格力电器2026年前三季度实现营收1260.75亿元,同比下降8.10%,归母净利润172.74亿元,同比下降19.51%。Q3营收366.78亿元,同比下降7.97%,归母净利润39.96亿元,同比下降43.31%。收入端降幅环比收窄,但利润端受家电行业竞争加剧和原材料价格上涨影响明显下滑。
家电行业未来发展趋势如何?
国内消费市场正逐步回暖,家电行业供给端加速复苏。格力电器受益于产品矩阵优化,尤其在中央空调领域保持高市占率。行业未来将向智能化、健康化方向发展,技术创新和品牌优势成为关键竞争因素。
研报对格力电器的重点分析方向是什么?
研报重点分析了格力电器收入端跌幅收窄的原因,以及原材料涨价对利润空间的挤压。同时关注了公司毛利率、净利率的变化,费用率结构,以及研发投入对未来的影响。
当前家电市场现状如何判断?
当前家电市场竞争激烈,价格战持续。原材料成本上涨对行业整体盈利能力造成压力。但同时,消费升级和产品迭代也为头部企业带来新的增长机会。格力电器凭借技术积累和渠道优势,仍保持较强竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格持续上涨、海外市场需求不及预期、汇率波动、行业竞争加剧以及宏观经济波动等。这些因素可能对格力电器的经营业绩和盈利能力产生不利影响。
你可能感兴趣
2026Q3新国标期收入端承压,利润端降幅边际收窄
太平洋证券2026-10-26
2026Q3收入双位数增长,利润端受多重因素影响承压
太平洋证券2026-10-29
受地产结算影响收入加速下滑、业绩跌幅收窄
休闲服务东吴证券2013-10-24
2021中报点评:收入端延续较快增长,利润端受原材料及市场策略影响有所下滑
文化传媒东吴证券2021-08-23
电气设备与新能源周报:锂电原材料价格跌幅收窄,欧盟终止对华光伏“双反”
电气设备上海证券2018-09-04
2026Q3前瞻:零售利润稳健,新业务亏损持续收窄
商贸零售国信证券2026-10-16
庆祝 天风医药 佐力药业 2026Q3收入端韧性延续 利润端阶段性承压
未知机构2026-10-27
Q2收入降幅收窄,多因素影响致利润仍承压
纺织服装东吴证券2023-08-26
农林牧渔行业周观点(2022年第8周):猪价跌幅收窄,大宗农产品涨价或将带生猪产能加去化
农林牧渔东兴证券2022-02-28
收入端备货前置略低于终端增速,原材料涨价致毛利率降低
家用电器华安证券2021-01-26