猜你想问
尿素日报的核心内容是什么?
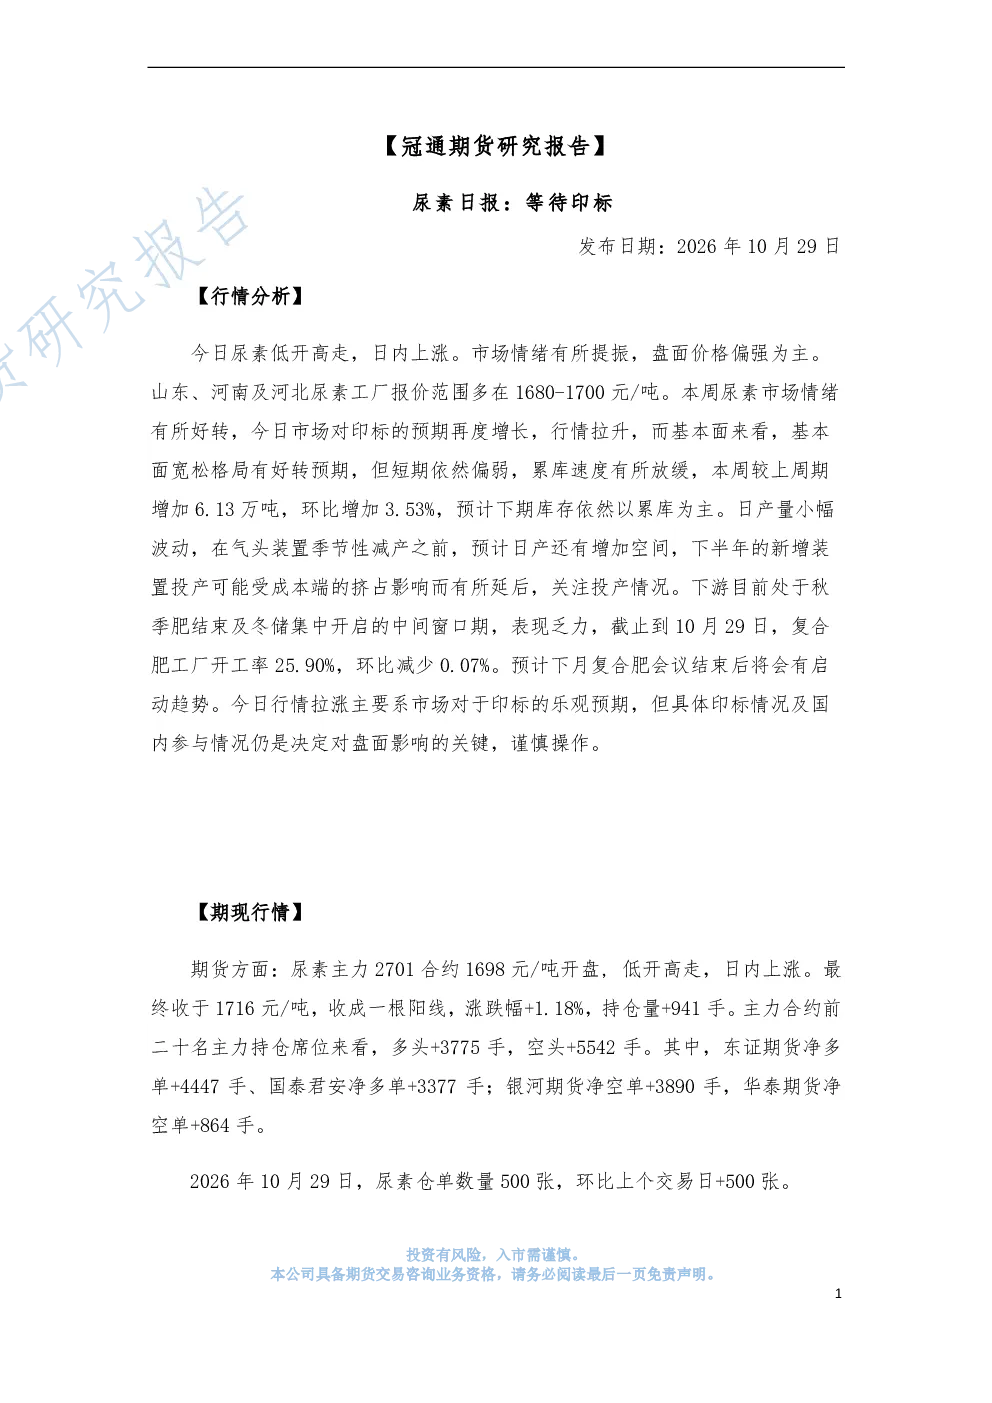
该研报分析尿素市场今日低开高走,价格偏强,山东、河南及河北工厂报价主要在1680-1700元/吨。主要因印标预期增强带动市场情绪,但基本面短期仍偏弱,累库速度放缓,本周库存增加6.13万吨(环比增3.53%),预计下期仍累库。日产量小幅波动,下半年新增装置投产或受成本影响延后。下游处于秋季肥结束和冬储开启的过渡期,复合肥开工率25.90%(环比降0.07%),预计下月会议后启动。当前上涨主要受印标预期驱动,但具体结果及国内参与情况仍是关键。
尿素行业发展趋势如何?
尿素行业目前处于等待印标结果的阶段,市场情绪受预期影响较大。基本面宽松格局有改善迹象,但累库压力持续,日产量和新增装置投产需关注。下游需求疲软,复合肥开工率低迷,预计冬储启动前市场仍偏弱。下半年新增装置投产或受成本影响延后,整体行业需谨慎观察供需关系变化。
报告重点分析了哪些方向?
报告重点分析了尿素市场的供需关系、价格走势及产业链上下游动态。具体包括:山东、河南及河北工厂报价变化;印标预期对市场情绪的影响;库存及日产量波动情况;下游复合肥开工率及三聚氰胺产能利用率;期货与现货价格联动情况。同时关注了市场累库压力及下游需求疲软对价格的影响。
当前尿素市场现状如何判断?
当前尿素市场呈现低开高走但基本面仍偏弱的态势。主要特征包括:价格受印标预期驱动上涨,但实际结果不确定性仍存;库存持续累库但速度放缓,显示供需紧张关系有所缓解;下游需求处于淡季过渡期,复合肥开工率低迷;期货市场持仓量及主力资金流向显示多空博弈激烈。整体市场处于等待关键节点(印标)结果及观察基本面变化的过程中。
阅读该研报需注意哪些风险?
阅读该研报需注意以下风险:印标结果的不确定性可能对市场情绪产生剧烈影响;基本面宽松格局虽有所改善但累库压力持续存在,日产量及新增装置投产可能改变供需平衡;下游需求疲软短期内难以逆转,复合肥开工率低迷影响尿素需求;期货市场多空博弈激烈,仓单数量变化及主力资金流向需密切关注。操作上需谨慎,重点跟踪印标进展及国内参与情况,避免因预期偏差导致风险。