猜你想问
浙海德曼最新业绩表现如何?
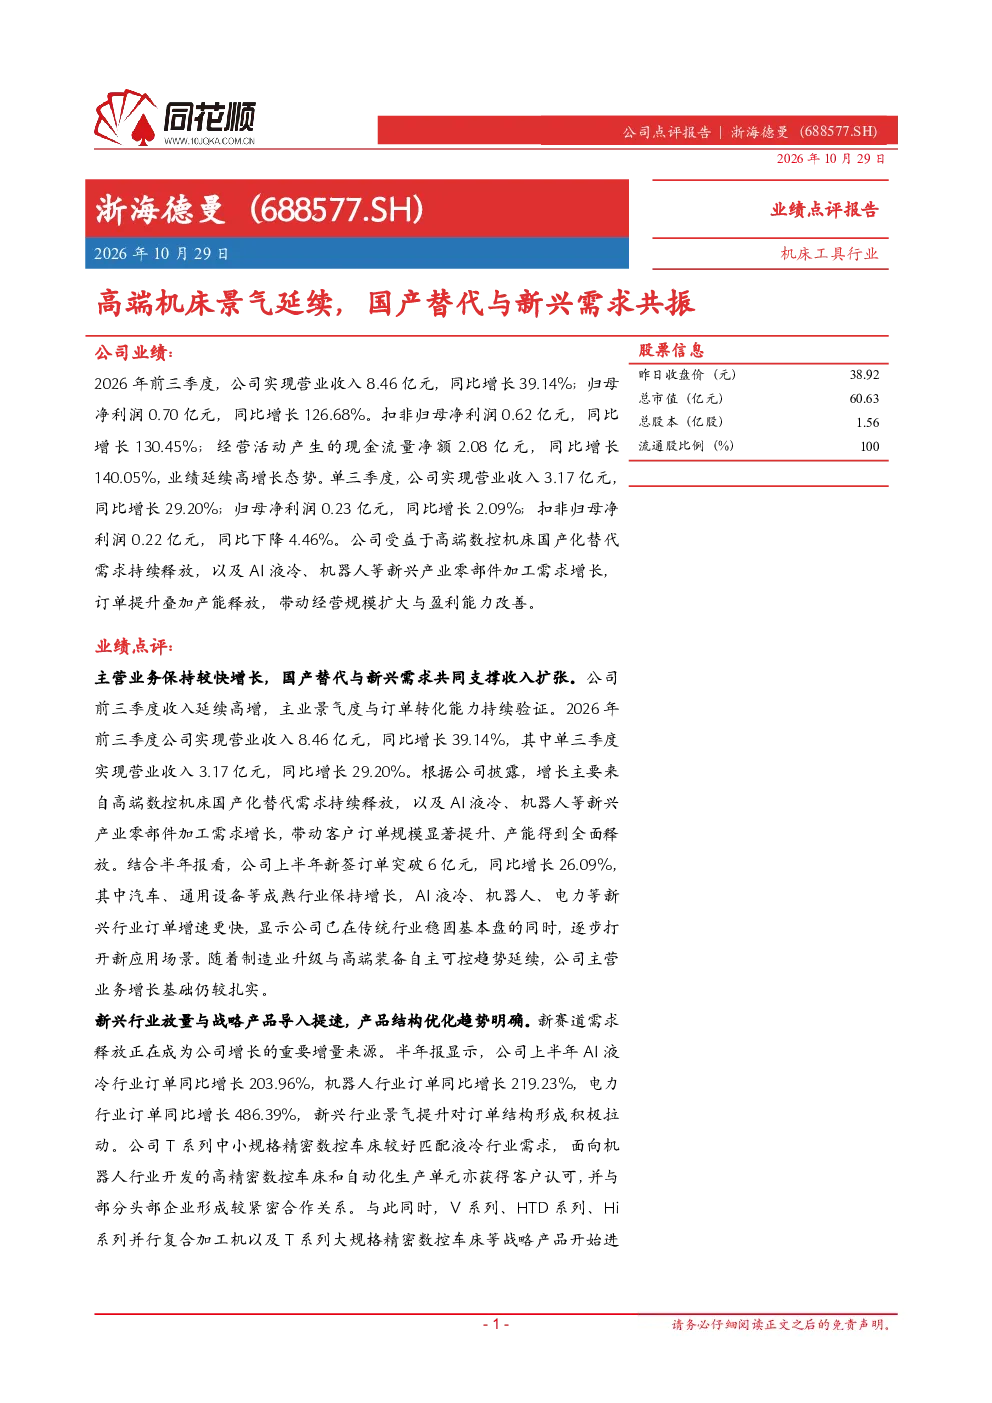
2026年前三季度,浙海德曼实现营业收入8.46亿元,同比增长39.14%;归母净利润0.70亿元,同比增长126.68%。单三季度营业收入3.17亿元,同比增长29.20%。公司收入高增长主要受益于高端数控机床国产化替代需求释放,以及AI液冷、机器人等新兴产业零部件加工需求增长。
高端机床行业发展趋势如何?
传统行业如汽车、通用设备保持增长,新兴行业如AI液冷、机器人、电力订单增速更快。浙海德曼在传统行业稳固基本盘的同时,逐步打开AI液冷、机器人等新应用场景。AI液冷行业订单同比增长203.96%,机器人行业订单同比增长219.23%,电力行业订单同比增长486.39%。
浙海德曼报告重点分析了哪些方面?
报告重点分析了公司主营业务增长驱动因素,包括高端数控机床国产化替代需求释放和新兴产业零部件加工需求增长。同时分析了新兴行业放量情况,如AI液冷、机器人、电力行业订单高速增长,以及战略产品进展,如V系列、HTD系列等进入放量阶段,贡献近50%的新增订单。
当前高端机床市场现状如何?
高端机床市场呈现传统行业与新兴行业共振增长的态势。浙海德曼在传统行业已稳固基本盘,同时在AI液冷、机器人等新兴领域快速放量。公司产能平台包括沙门基地、普青基地技改项目和上海基地,逐步释放新增产能。公司在热补偿技术、海德曼系统、工程工艺AI等方面取得阶段性成果,研发投入持续增长。
浙海德曼业绩报告有哪些风险提示?
报告提示了宏观需求波动、行业竞争加剧、原材料价格波动、产能消化不及预期、海外贸易与合规风险等。公司需关注宏观经济环境变化对需求的影响,应对行业竞争加剧,管理原材料价格波动风险,确保产能有效释放,并遵守海外贸易合规要求。
你可能感兴趣
浙海德曼电话会速记1221主业机床公司核心
未知机构2025-12-22
浙海德曼电话会速记1221主业机床公司核心业务为高
未知机构2025-12-22
浙海德曼浙海德曼电话会速记1221主业机床
未知机构2025-12-22
浙海德曼2026年半年度业绩说明会
未知机构2026-09-16
浙海德曼 688577 2026年半年度业绩说明会
未知机构2026-09-16
688577 浙海德曼 浙海德曼2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-18
浙海德曼2026年半年度业绩说明会会议纪要
未知机构2026-09-17
2023年报点评:高端机床国产替代可期,汽车与机器人零部件打开新空间
机械设备东方财富2024-04-24
2026中报点评:业绩稳健增长,高端机床国产替代进程加速
机械设备东吴证券2026-08-31
通机及出口大增,上半年业绩同比高增79%,持续看好公司传统与新兴业务高景气共振-2025年中报点评
华创证券2025-08-26