猜你想问
北方华创2026年第三季度报告核心内容有哪些?
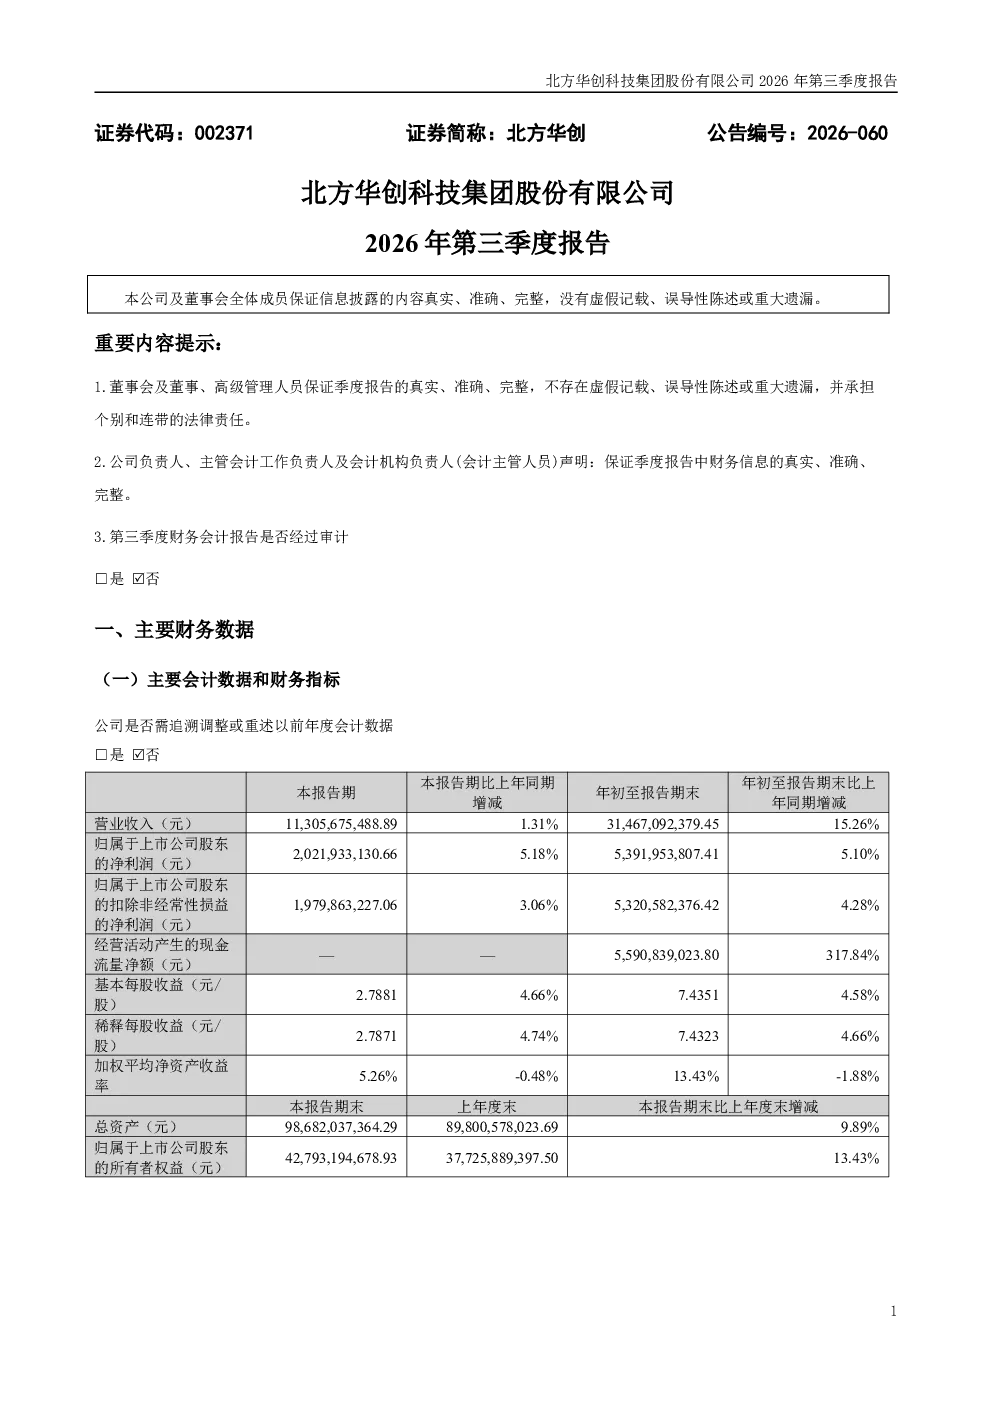
2026年1-9月,北方华创营业收入314.67亿元,同比增长15.26%;净利润53.92亿元,同比增长5.10%。主要得益于AI驱动下全球半导体需求增长,订单规模扩大,多款设备市占率提升。研发投入持续加码,费用同比增长17.42%,巩固技术壁垒。销售费用增长41.38%,源于业务规模扩张和团队扩充。毛利率下降至39.44%,受新产品验证成本增加和商务优惠影响。经营活动现金流量净额55.91亿元,同比增长317.84%,主要因营业收入增加。公司表示部分订单交付存在短期压力,正积极推进供应链协同以保障交付。
半导体赛道行业发展趋势如何?
AI技术发展推动全球半导体需求持续增长,为设备厂商带来发展机遇。北方华创等多家企业在刻蚀机、薄膜沉积等领域市占率提升,行业集中度进一步提高。同时,国产替代趋势明显,国内设备厂商在技术迭代和供应链韧性方面优势凸显。未来,随着Chiplet、先进制程等技术发展,设备厂商需持续加大研发投入,提升产品性能和稳定性,以适应市场变化。
这份报告重点分析了哪些方向?
报告重点分析了北方华创在AI驱动下的业务增长情况,包括订单规模扩大、多款设备市占率提升等。同时,关注了公司研发投入持续加码,研发费用同比增长17.42%,巩固技术壁垒的情况。此外,报告还分析了销售费用增长41.38%的原因,以及毛利率下降至39.44%的影响因素,如新产品验证成本增加和商务优惠等。最后,报告提及部分订单交付存在短期压力,公司正积极推进供应链协同以保障交付。
当前半导体设备市场现状如何?
当前半导体设备市场呈现高增长态势,AI、大数据等领域需求旺盛,带动设备厂商订单饱满。国内设备厂商在刻蚀、薄膜沉积等领域技术突破明显,市场份额持续提升。但行业竞争激烈,价格战时有发生,导致部分企业毛利率承压。同时,全球供应链仍面临不确定性,部分订单交付存在短期压力。未来,随着技术迭代加速,设备厂商需持续提升产品竞争力,以应对市场变化。
这份研报有哪些风险提示?
报告提示,部分订单交付存在短期压力,主要受供应链协同和产能限制影响。此外,研发投入持续加码可能导致费用端压力增大,毛利率有进一步下降风险。同时,全球半导体市场波动可能影响客户投资决策,进而影响订单规模。最后,行业竞争加剧可能导致价格战,影响企业盈利能力。这些因素需持续关注,以评估投资风险。