猜你想问
中科飞测2026年第三季度报告主要财务数据有哪些?
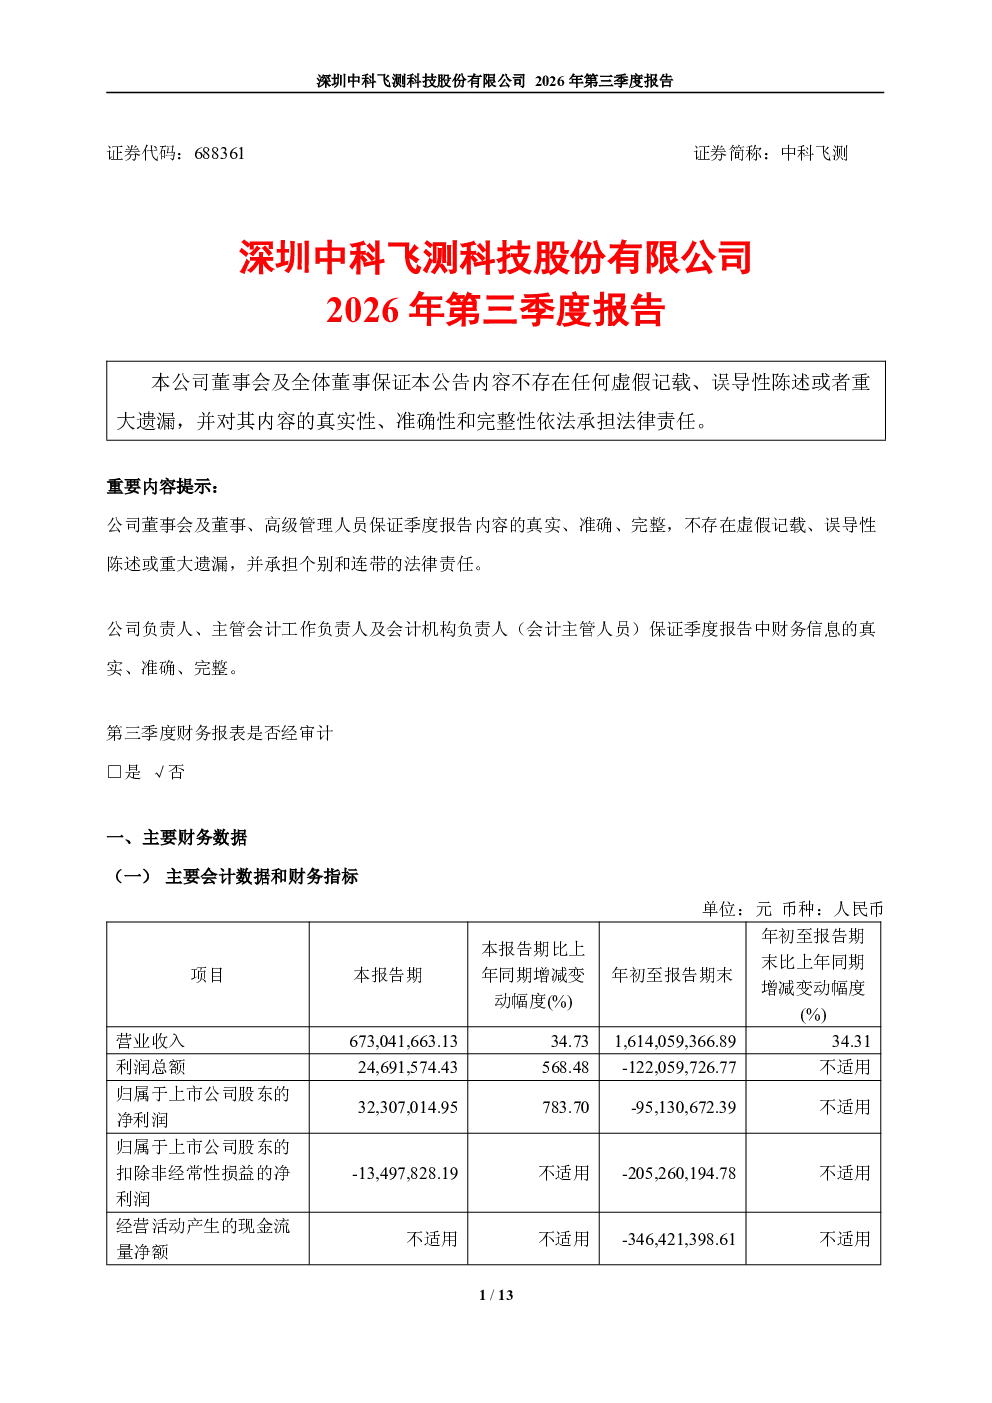
2026年第三季度,中科飞测营业收入67,304.17万元,同比增长34.73%,环比增长23.50%;净利润3,230.70万元,同比增长783.70%,环比扭亏为盈。年初至报告期末累计营业收入161,405.94万元,同比增长34.31%,累计净亏损9,513.07万元,亏损幅度较上半年收窄。增长主要得益于公司突破核心技术、推进产业化及迭代升级,新产品及现有系列升级产品逐步贡献收入,先进制程收入增长推动规模效应及毛利率改善。
半导体检测设备行业发展趋势如何?
半导体检测设备行业正受益于全球半导体产业持续扩张及先进制程需求增长。随着芯片制程节点不断缩小,对检测设备的精度和性能要求日益提高,明场、暗场纳米图形晶圆缺陷检测等先进设备需求旺盛。行业集中度逐步提升,头部企业通过技术创新和产品迭代巩固市场地位,未来行业将向更高精度、智能化方向发展,国产替代趋势明显。
中科飞测报告重点分析了哪些方面?
报告重点分析了公司核心产品线(明场、暗场纳米图形晶圆缺陷检测设备等)及现有系列升级产品(第四代无图形晶圆缺陷检测设备等)的市场表现,展示了新产品逐步验证并贡献收入的过程。同时,报告强调了公司通过突破核心技术、推进产业化及迭代升级增强综合竞争优势的策略,以及先进制程收入增长对规模效应及毛利率改善的推动作用。此外,报告还披露了股东信息及财务报表情况。
当前半导体检测设备市场现状如何?
当前半导体检测设备市场呈现高景气度,主要受先进制程芯片需求拉动。市场集中度较高,国内外厂商竞争激烈,但国产厂商在部分细分领域逐步取得突破。技术迭代加速,对设备精度和稳定性要求不断提高,推动行业向高端化发展。同时,全球供应链重构背景下,国产替代需求强烈,为国内厂商带来发展机遇。
中科飞测研报有哪些风险提示?
报告无特别提醒事项。但需关注半导体检测设备行业技术迭代快、研发投入大等特点,市场竞争激烈可能影响公司市场份额和盈利能力。此外,全球宏观经济波动及地缘政治风险可能对半导体产业链产生影响,进而影响公司经营业绩。新会计准则的执行也对财务数据可比性造成一定影响。