猜你想问
中科飞测2026年报告核心内容有哪些?
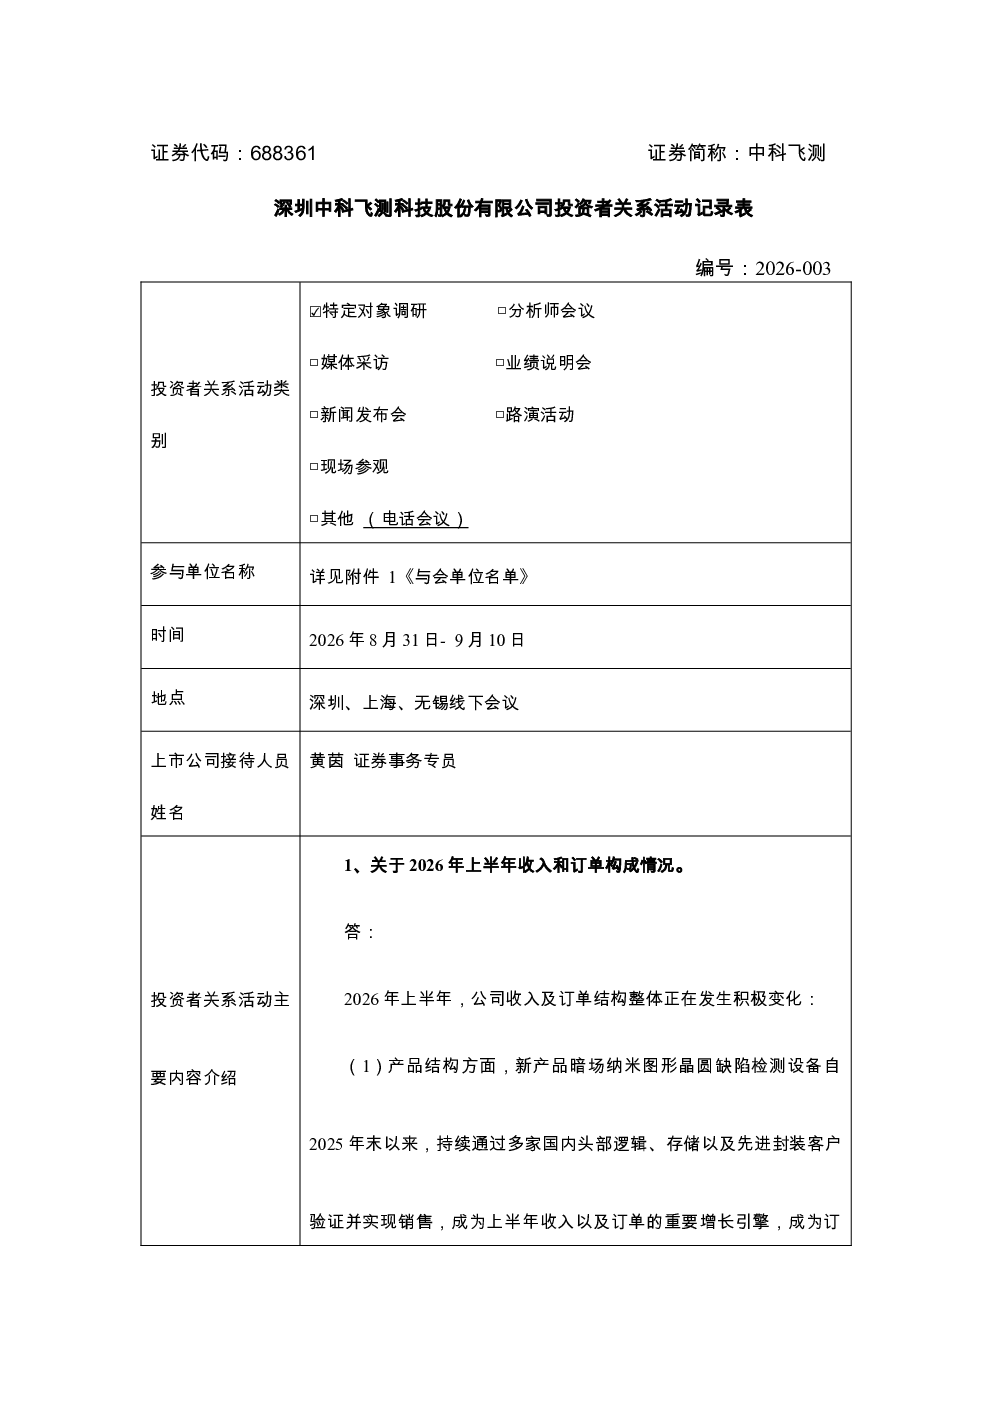
中科飞测2026年报告显示,暗场纳米图形晶圆缺陷检测设备成为收入和订单的主要增长引擎,订单占比最大。面向先进制程的明场纳米图形晶圆缺陷检测设备获得部分订单。报告还提到,受2025年HBM、2.5D/3D封装订单集中确认影响,先进封装收入占比阶段性超35%,订单中前道制程占比超80%,存储占比显著提升。此外,公司已推出13大系列设备,覆盖市场70%以上,其中11大系列通过头部客户验证并销售。
半导体检测赛道行业发展趋势如何?
半导体检测赛道行业发展趋势显示,先进制程检测需求持续增长,特别是前道制程和先进制程的订单占比显著提升。公司产品已覆盖国内最先进制程及HBM、2.5D/3D封装需求,巩固了在行业内的领先优势。同时,新产品验证进展顺利,面向成熟制程和先进制程的设备已通过验证或出货,表明行业技术迭代加速,市场需求多样化。
报告重点分析了哪些方向?
报告重点分析了公司产品结构、客户结构、工艺节点分布及各系列设备产业化进展。产品结构方面,暗场设备是主要增长引擎;客户结构显示先进封装收入占比阶段性超35%;工艺节点方面,先进制程收入占比约60%,订单占比超80%。此外,报告还详细介绍了13大系列设备的验证进展和产业化情况,突出了公司在先进制程领域的竞争优势。
当前市场现状如何判断?
当前市场现状显示,半导体检测设备需求持续旺盛,特别是先进制程和先进封装领域。中科飞测凭借其产品覆盖国内最先进制程及HBM、2.5D/3D封装需求,市场地位稳固。公司多系列设备已通过头部客户验证并批量销售,海外市场拓展也取得进展,2026年上半年海外收入超5000万元。整体来看,行业竞争激烈,但公司技术领先优势明显。
研报是否存在风险提示?
研报中提示的风险主要集中在毛利率波动和新产品初期定价较低。上半年毛利率波动主因是先进封装业务占比提升和新产品初期定价较低。此外,上半年收入增速放缓,归母净利润亏损,受季节性波动、客户验收及费用增长影响。这些因素可能影响公司短期盈利表现,但报告也预计全年毛利率有望保持较高水平,下半年利润环比改善,长期盈利水平向好。