猜你想问
碳酸锂近期价格波动原因是什么?
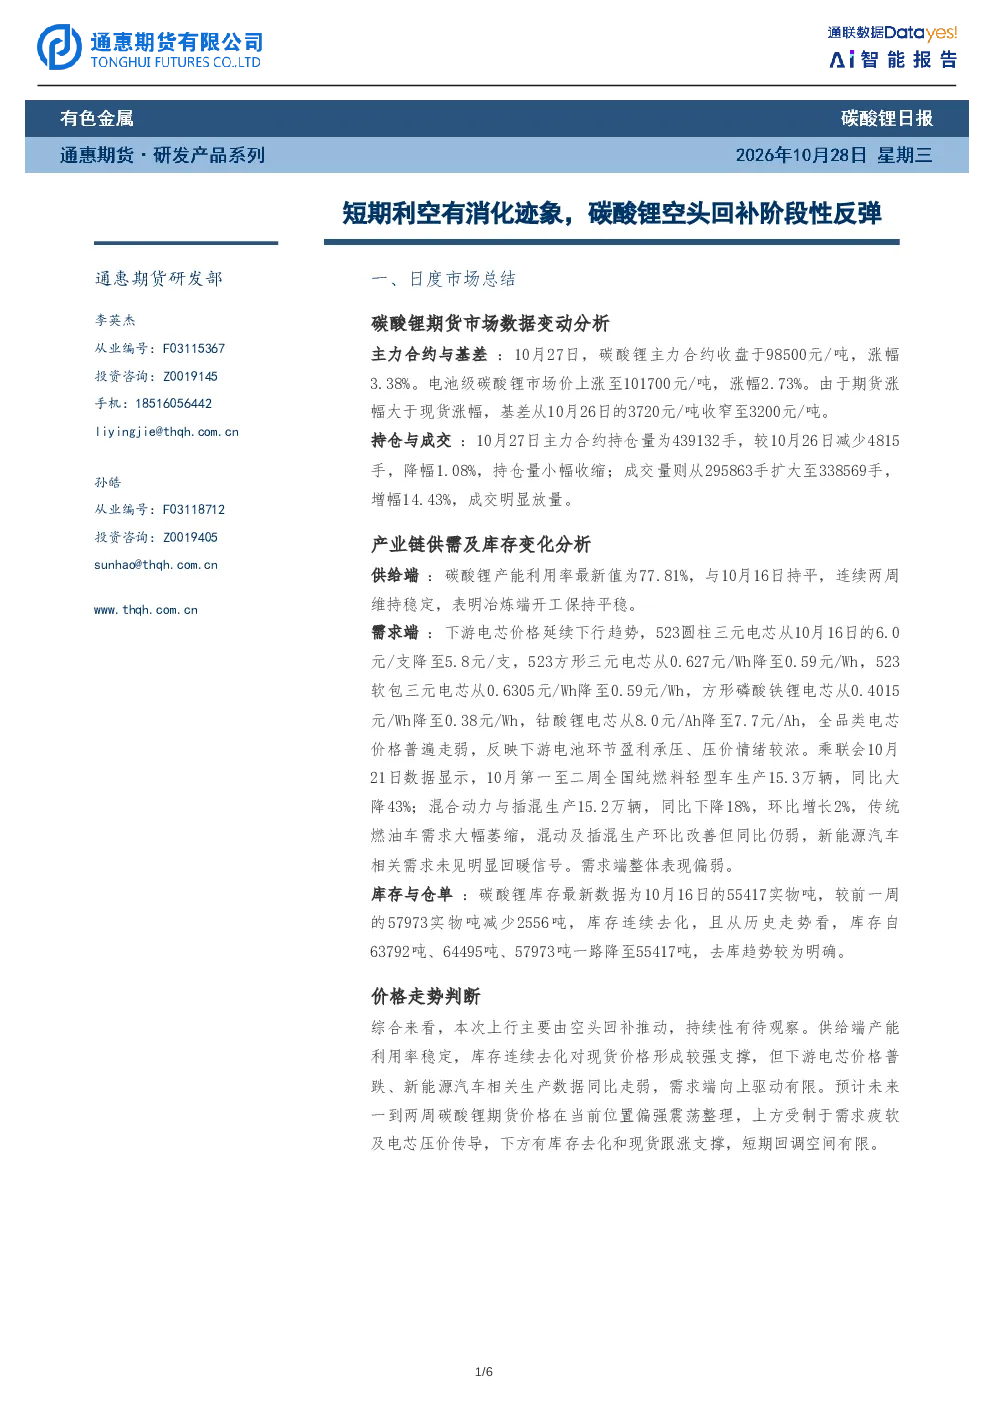
近期碳酸锂价格波动主要受空头回补推动。10月27日,碳酸锂主力合约收盘于98500元/吨,涨幅3.38%,电池级碳酸锂市场价上涨至101700元/吨,涨幅2.73%。持仓量减少4815手,成交量为338569手,增幅14.43%。基差收窄至3200元/吨,显示市场情绪有所改善。但需注意,此次反弹主要由前期获利了结导致,其持续性有待观察。
碳酸锂行业供需现状如何?
当前碳酸锂行业供给端表现稳定,产能利用率连续两周维持在77.81%,表明冶炼端开工保持平稳。需求端则面临压力,下游电芯价格普遍走弱,523圆柱三元电芯价格从6.0元/支降至5.8元/支,方形磷酸铁锂电芯价格从0.4015元/Wh降至0.38元/Wh。全品类电芯价格下降反映下游电池环节盈利承压,压价情绪较浓。乘联会数据显示,新能源汽车相关生产数据同比走弱,10月第一至二周纯电动轻型车生产同比大降43%,混合动力与插混生产同比下降18%。库存方面,最新数据显示55417实物吨,连续去化,但需关注库存去化趋势是否可持续。
碳酸锂报告重点分析了哪些方向?
本报告重点分析了碳酸锂期货市场数据变动、产业链供需及库存变化,以及价格走势判断。市场数据方面,关注主力合约价格、基差、持仓量与成交量变化;供需方面,分析产能利用率、下游电芯价格走势及新能源汽车生产数据;价格走势判断则结合供需两端因素,评估短期价格支撑与压力。报告指出,当前价格上行主要由空头回补推动,供给端稳定且库存去化对现货价格形成支撑,但需求端向上驱动有限,预计短期价格偏强震荡整理。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场现状呈现供需分化态势。供给端,产能利用率稳定在77.81%,开工保持平稳,为市场提供一定支撑。需求端,下游电芯价格普遍下行,反映电池环节盈利压力,乘联会数据显示新能源汽车相关生产数据同比走弱,需求端向上驱动有限。库存方面,连续去化,最新数据为55417实物吨,但需关注去库趋势是否可持续。价格走势上,主力合约价格上涨,但反弹持续性有待观察,预计短期价格在当前位置偏强震荡整理,上方受制于需求疲软及电芯压价传导,下方有库存去化和现货跟涨支撑。
碳酸锂研报存在哪些风险提示?
本报告提示的风险点在于供需两端的不确定性。供给端,虽然当前产能利用率稳定,但若未来上游锂矿开采或冶炼端出现变化,可能影响供给稳定性。需求端,新能源汽车行业增长放缓,乘联会数据显示纯电动轻型车生产同比大降43%,混合动力与插混生产同比下降18%,若下游需求持续疲软,可能对碳酸锂价格形成压力。此外,库存去化趋势若未能持续,也可能影响价格表现。因此,需密切关注供需两端变化及市场情绪波动对价格的影响。