猜你想问
金徽酒2026年第三季度报告核心数据有哪些?
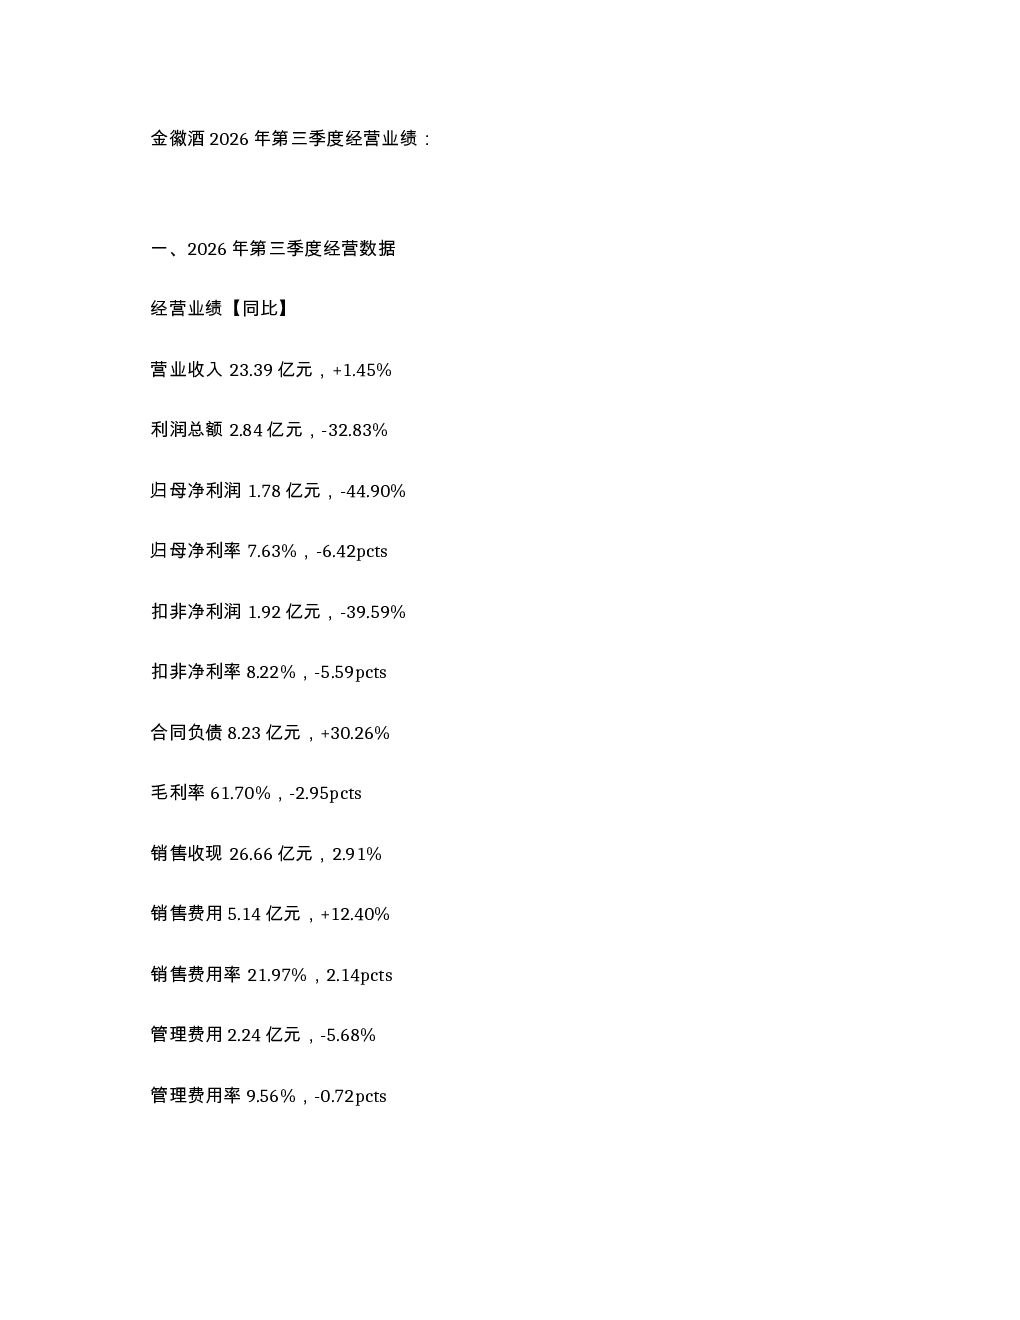
金徽酒2026年第三季度营业收入23.39亿元,同比增长1.45%;利润总额2.84亿元,同比下降32.83%;归母净利润1.78亿元,同比下降44.90%。毛利率61.70%,下降2.95个百分点。销售费用5.14亿元,同比增长12.40%,销售费用率为21.97%。合同负债8.23亿元,同比增长30.26%。这些数据反映了公司在保持收入微增的同时,利润端面临显著压力。
酒行业发展趋势如何?
从金徽酒2026年第三季度报告来看,酒行业呈现结构性分化。300元以上产品收入增长4.63%,占比提升,显示高端化趋势;而100-300元产品收入下降1.93%,占比下降。省外地区收入增长10.73%,互联网销售收入增长57.64%,表明区域和渠道拓展存在新机遇。整体看,行业竞争加剧,企业需在产品升级和渠道创新上持续发力。
金徽酒报告重点分析了哪些方面?
报告重点分析了产品结构、地区分布和销售渠道的变化。产品方面,300元以上产品表现亮眼,100元以下产品增长迅速。地区方面,省外市场成为增长引擎,省内市场略有下滑。渠道方面,经销商渠道仍是主体,但互联网销售占比显著提升。这些分析揭示了公司在不同维度的发展策略和潜在挑战。
当前酒市场现状如何判断?
当前酒市场呈现高端化与数字化并行的特点。高端产品需求稳定增长,而数字化渠道成为新的增长点。同时,市场竞争激烈导致费用率上升,利润空间受挤压。金徽酒等龙头企业需平衡规模扩张与盈利能力,加强品牌建设和成本控制。市场整体仍具韧性,但结构性调整压力不容忽视。
金徽酒研报存在哪些风险提示?
报告显示,金徽酒面临收入增长乏力、利润下滑的挑战,主要源于市场竞争加剧和费用投入增加。产品结构优化尚需时日,省外市场拓展仍需投入。此外,销售费用率上升和合同负债增长也带来财务压力。公司需警惕行业竞争加剧、成本上升和费用控制不及预期的风险。
你可能感兴趣
金徽酒2026年第一季度经营业绩经营业绩同比营业收
未知机构2026-04-17
金徽酒2026年三季报点评:经营稳健,相对优质
华创证券2026-10-28
金徽酒:2026年第三季度报告
财报2026-10-28
金徽酒(603919):业绩符合预期 经营质量稳中向好
国金证券2025-10-25
国金食饮金徽酒经营规划笃定业绩兑现韧性强事件公司披
未知机构2026-03-23
金徽酒业绩会更新20260321Q1表现及2026年规划1
未知机构2026-03-23
金徽酒发布2025年年度报告经营业绩同比营业收入
未知机构2026-03-23
金徽酒:金徽酒股份有限公司2026年第一季度报告
财报2026-04-17
华创食饮 金徽酒2026年三季报速递
未知机构2026-10-27
金徽酒2023年三季报点评:收入再超预期,经营势能向上
食品饮料上海证券2023-10-17