猜你想问
这份研报的核心内容是什么?
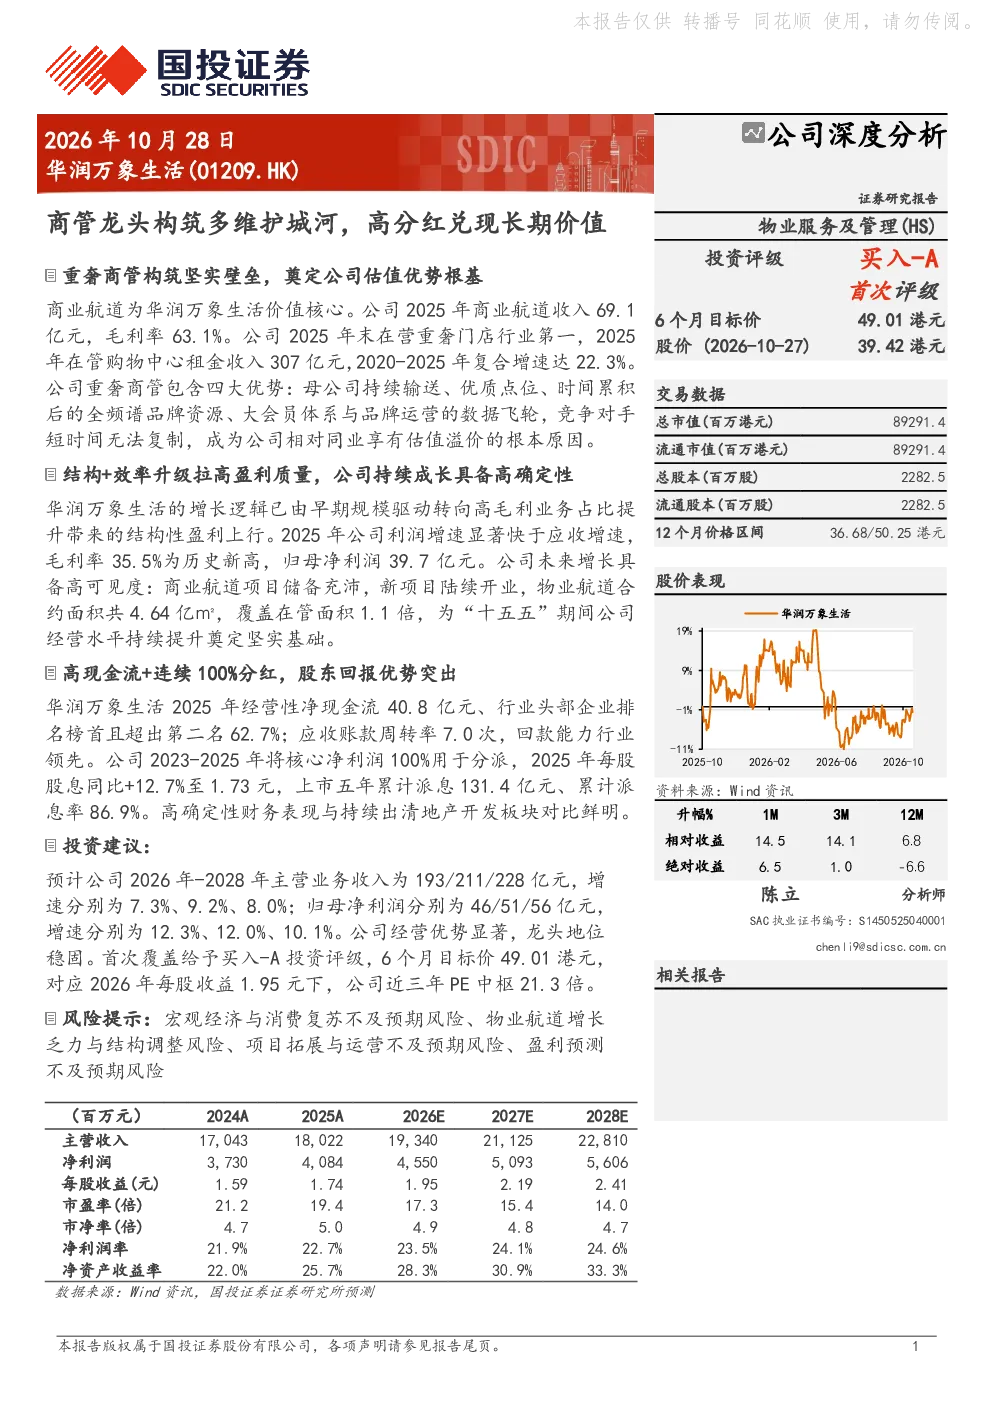
本研报核心内容聚焦于华润万象生活作为商管龙头企业的短期经营表现与长期价值。报告指出公司盈利能力突出,高股息政策显著,新业务拓展与项目落地带来潜在增长点。同时强调股东背景与品牌资源构筑深厚护城河,“2+1”业务模式协同效应突出,股东预期回报丰厚。
商业地产行业发展趋势如何?
研报分析商业地产行业,指出龙头企业在管购物中心租金收入持续增长,复合增速显著。重奢门店数量领先,零售额与同店增长表现优异,出租率维持在高位。行业集中度提升趋势明显,头部企业凭借规模与资源优势,持续巩固市场地位。
报告重点分析了哪些方面?
报告重点分析了华润万象生活的商业与物业两大航道经营数据。商业航道方面,详细披露了在营门店数量、租金收入、零售额、出租率等关键指标,凸显其市场领先地位。物业航道则关注新增合约面积与一二线城市布局,展现其规模化扩张能力。
当前市场对华润万象生活的判断是什么?
市场普遍认为华润万象生活在商管领域具备显著优势,其“2+1”业务模式协同效应强,盈利能力持续提升。公司高分红政策增强股东信心,长期龙头地位稳固。不过需关注行业竞争加剧、新业务拓展风险等市场因素。
研报是否存在风险提示?
研报提示需关注行业竞争加剧风险,商业地产受宏观经济波动影响较大,新业务拓展存在不确定性。此外,物业扩张速度与资产质量需持续监控,政策环境变化也可能对公司经营产生影响。
你可能感兴趣
商管价值持续释放,高分红护航长期成长
东吴证券2026-02-11
C端塑管龙头护城河深厚多元布局,高ROE高分红经营韧性十足
建筑建材安信证券2022-08-17
兴证海外地产:华润万象生活商管龙头 净现金充足高分红
未知机构2026-09-04
业绩阶段性承压,品牌与高分红构筑长期价值
长城证券2026-08-25
人福医药深度研究报告:麻醉镇痛龙头央企赋能,管制壁垒构筑长期护城河
智研咨询2026-10-27
高管增持彰显经营信心,看好软体龙头长期价值
轻工制造华创证券2022-09-24
深度研究:高成长速冻食品龙头,规模效应构筑护城河
食品饮料东方财富2018-11-19
板式家具设备龙头,股票回购加业绩高成长构筑护城河
机械设备东吴证券2018-08-16
20年报及21Q1点评:龙头价值多维兑现,H1指引加强信心
文化传媒申港证券2021-04-23
全球唯一水电龙头,坚实护城河支撑高分红
公用事业国金证券2018-01-09