猜你想问
智明达2026年三季度经营业绩说明会的主要内容是什么?
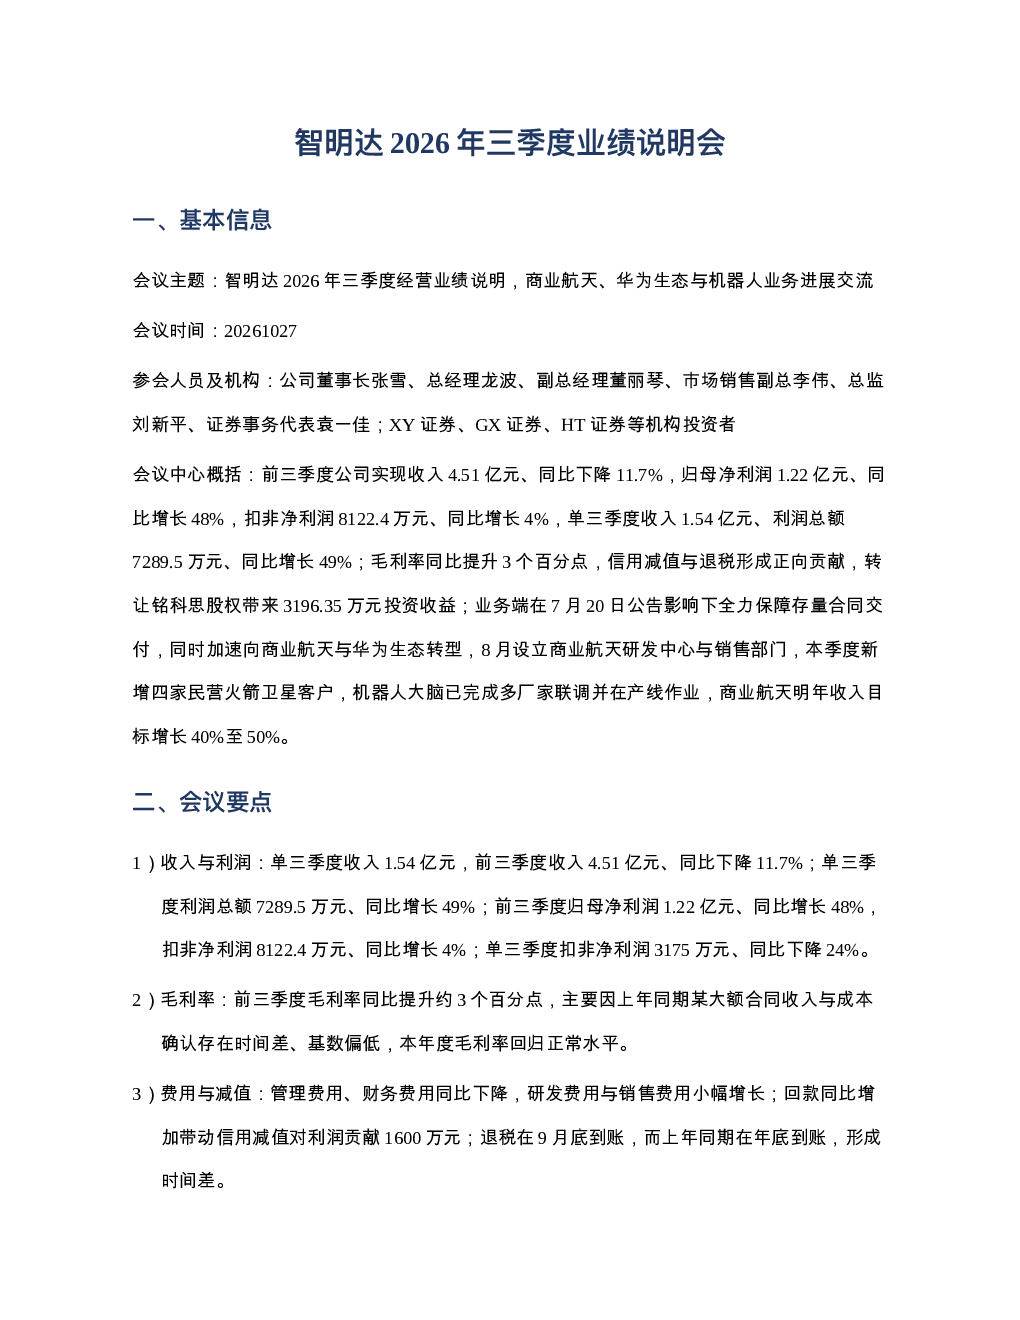
智明达2026年三季度经营业绩说明会主要围绕公司三季度经营业绩、商业航天业务进展、华为生态与机器人业务进展进行交流。会议核心概括显示,前三季度公司收入4.51亿元,同比下降11.7%,但归母净利润1.22亿元,同比增长48%;单三季度收入1.54亿元,利润总额7289.5万元,同比增长49%。公司强调全力保障存量合同交付,加速向商业航天与华为生态转型,商业航天本年度收入接近翻番,明年目标增长40%-50%
商业航天和华为生态业务目前的发展情况如何?
商业航天方面,智明达8月成立研发与销售部门,新增四家民营客户,实现百万元级订单,嵌入式计算机与运载火箭终端产品已铺开,今年收入近翻番。华为生态方面,机器人大脑完成多厂家调试并进入产线作业,预计年底或年初订单;轨道交通、油气矿山有订单;机器狗、轮式双臂智能机械臂取得突破;基于昇腾平台拓展太空算力,并获全球产品增值伙伴奖。公司强调华为主推公司方案,技术环节复杂构成主要壁垒
报告对公司的赛道/行业发展趋势有何分析?
报告显示,智明达战略重心加速向商业航天与华为生态转型。商业航天业务增长迅速,本年度收入近翻番,明年目标增长40%-50%。华为生态方面,公司在机器人大脑、轨道交通、油气矿山等领域取得突破,基于昇腾平台拓展太空算力。公司明确三条主线:传统军工外贸、商业航天、具身智能,未来其他民品明年至少千万元,后续翻番。具身智能面向工业与消费市场,但毛利率低于传统业务
从市场现状看,公司面临哪些机遇和挑战?
市场机遇方面,商业航天行业增长迅速,公司收入近翻番,华为生态业务拓展顺利,获全球产品增值伙伴奖。挑战方面,公司整体收入同比下降11.7%,扣非净利润三季度下降24%,商业航天毛利率可能下调,具身智能毛利率低于传统业务。此外,公司需持续投入研发,保障订单交付,应对激烈市场竞争
研报提示了哪些风险因素需要注意?
研报提示的风险因素包括:公司整体收入同比下降,未来增长存在不确定性;商业航天和具身智能业务毛利率低于传统业务,盈利能力面临挑战;研发投入持续增加,费用管控压力存在;市场竞争激烈,技术壁垒需持续巩固;战略转型过程中,新业务拓展存在不确定性;此外,公司转让铭科思股权虽增加投资收益,但源于战略调整,未来无收购计划,需关注其长期影响