猜你想问
三全食品2026年三季度业绩交流会主要讨论了哪些内容?
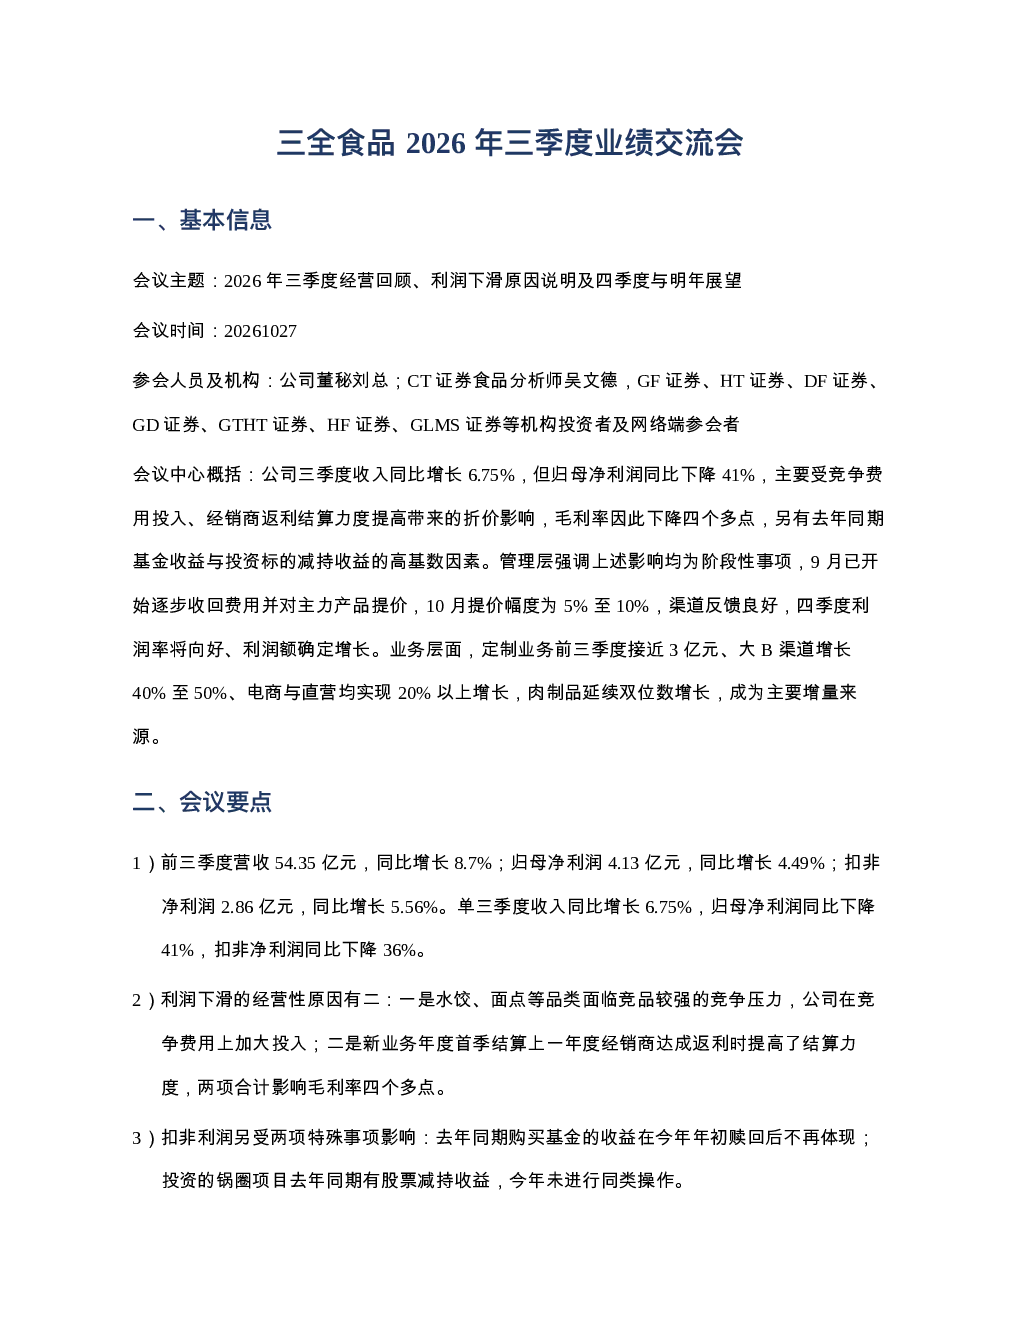
三全食品2026年三季度业绩交流会主要围绕公司三季度经营回顾、利润下滑原因说明及四季度与明年展望展开。会议指出,公司三季度收入同比增长6.75%,但归母净利润同比下降41%,主要受竞争费用投入加大、经销商返利结算力度提高带来的折价影响,以及去年同期基金收益与投资标的减持收益的高基数影响。管理层强调上述影响为阶段性事项,并已开始逐步收回费用并对主力产品提价,渠道反馈良好,预计四季度利润率将向好、利润额确定增长。
当前食品行业的发展趋势如何?
当前食品行业呈现多元化发展趋势,传统品类如汤圆、水饺、粽子等保持稳定或微增,而创新品类如米面类和肉制品增长显著,特别是肉制品中的丸类、烤肠等增长强劲。定制业务成为不可逆趋势,企业通过提供定制化产品满足消费者个性化需求,同时B端大客户渠道增长迅速,显示出行业向纵深发展的特点。此外,电商渠道利润大幅优化,反映出线上渠道的精细化运营能力提升。
研报重点分析了三全食品的哪些经营数据?
研报重点分析了三全食品的经营数据,包括前三季度营收54.35亿元(同比增长8.7%)、归母净利润4.13亿元(同比增长4.49%)、单三季度收入同比增长6.75%但归母净利润同比下降41%。报告还详细拆解了利润下滑的原因,如竞争费用投入加大、经销商返利结算力度提高导致毛利率下降,以及去年同期高基数影响。同时,报告也披露了分渠道表现,To C渠道中直营和电商增长显著,To B渠道增长迅速,显示出公司在不同渠道的差异化发展策略。
当前食品市场的现状如何?
当前食品市场呈现需求企稳但竞争加剧的态势。一方面,消费者需求逐渐恢复,但市场竞争压力加大,尤其是在水饺、面点等传统品类,企业需要通过加大竞争费用投入来维持市场份额。另一方面,行业利润空间受到挤压,企业通过优化成本结构、提升产品附加值和拓展新渠道来应对挑战。此外,B端大客户渠道的增长和电商渠道的利润优化,显示出行业在结构性调整中寻找新的增长点。
研报提示了哪些投资风险?
研报提示的主要投资风险包括:首先,市场竞争加剧可能导致费用投入持续加大,影响利润水平;其次,经销商返利政策调整可能带来毛利率波动;再次,原材料成本如包装、禽肉类、牛肉类价格上涨可能对成本端造成压力,尽管未来半年预计持平甚至微降。此外,定制业务占比提升可能影响短期盈利能力,需要关注其长期可持续性。最后,海外业务拓展初期规模有限,短期内对整体业绩贡献可能不大。