猜你想问
凌云股份2026年Q3业绩表现如何?
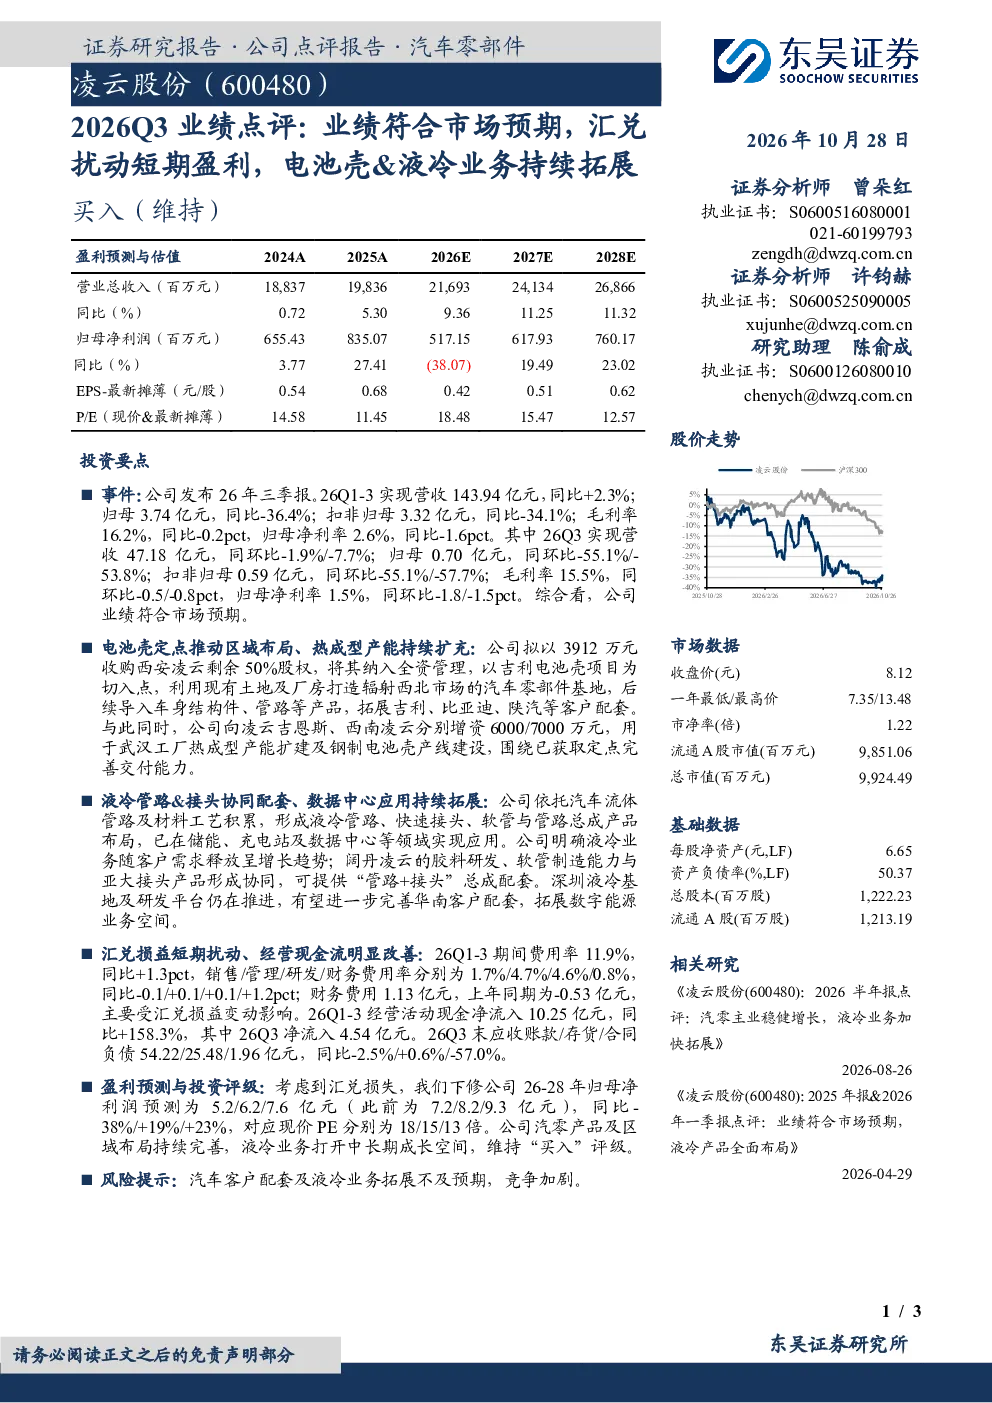
凌云股份2026年Q1-3实现营收143.94亿元,同比+2.3%;归母净利润3.74亿元,同比-36.4%。Q3单季营收47.18亿元,同环比-1.9%/-7.7%;归母净利润0.70亿元,同环比-55.1%/-53.8%。业绩符合市场预期,但受汇兑扰动影响短期盈利下滑。财务费用1.13亿元,主要受汇兑损益影响。经营活动现金净流入10.25亿元,同比+158.3%
凌云股份电池壳业务发展情况?
凌云股份拟收购西安凌云剩余50%股权,打造辐射西北市场的汽车零部件基地,拓展吉利、比亚迪等客户。同时增资凌云吉恩斯、西南凌云,扩建热成型产能及钢制电池壳产线,完善交付能力。公司依托汽车流体管路工艺,形成液冷管路、接头等产品布局,已在储能、充电站及数据中心等领域应用。液冷业务随客户需求增长,阔丹凌云与亚大接头协同提供“管路+接头”总成配套。深圳液冷基地及研发平台推进中,拓展数字能源业务空间
轻工制造行业液冷业务发展趋势?
液冷业务依托汽车流体管路工艺,形成液冷管路、接头等产品布局,已在储能、充电站及数据中心等领域应用。随着客户需求增长,液冷业务持续拓展,如阔丹凌云与亚大接头协同提供“管路+接头”总成配套。深圳液冷基地及研发平台推进中,拓展数字能源业务空间。液冷业务在中长期具有成长潜力,但需关注市场竞争和客户拓展情况
凌云股份报告中的市场现状如何?
凌云股份2026年Q1-3实现营收143.94亿元,同比+2.3%;归母净利润3.74亿元,同比-36.4%。Q3单季营收47.18亿元,同环比-1.9%/-7.7%;归母净利润0.70亿元,同环比-55.1%/-53.8%。业绩符合市场预期,但受汇兑扰动影响短期盈利下滑。财务费用1.13亿元,主要受汇兑损益影响。经营活动现金净流入10.25亿元,同比+158.3%
凌云股份研报中的风险提示有哪些?
凌云股份报告提示的主要风险包括汽车客户配套及液冷业务拓展不及预期,竞争加剧。公司液冷业务虽在储能、充电站及数据中心等领域有所应用,但市场拓展仍需持续努力。同时,汽车零部件行业竞争激烈,需关注客户配套拓展情况。此外,汇兑损益对公司短期盈利造成影响,需关注汇率波动风险