猜你想问
这份研报主要讲了什么内容?
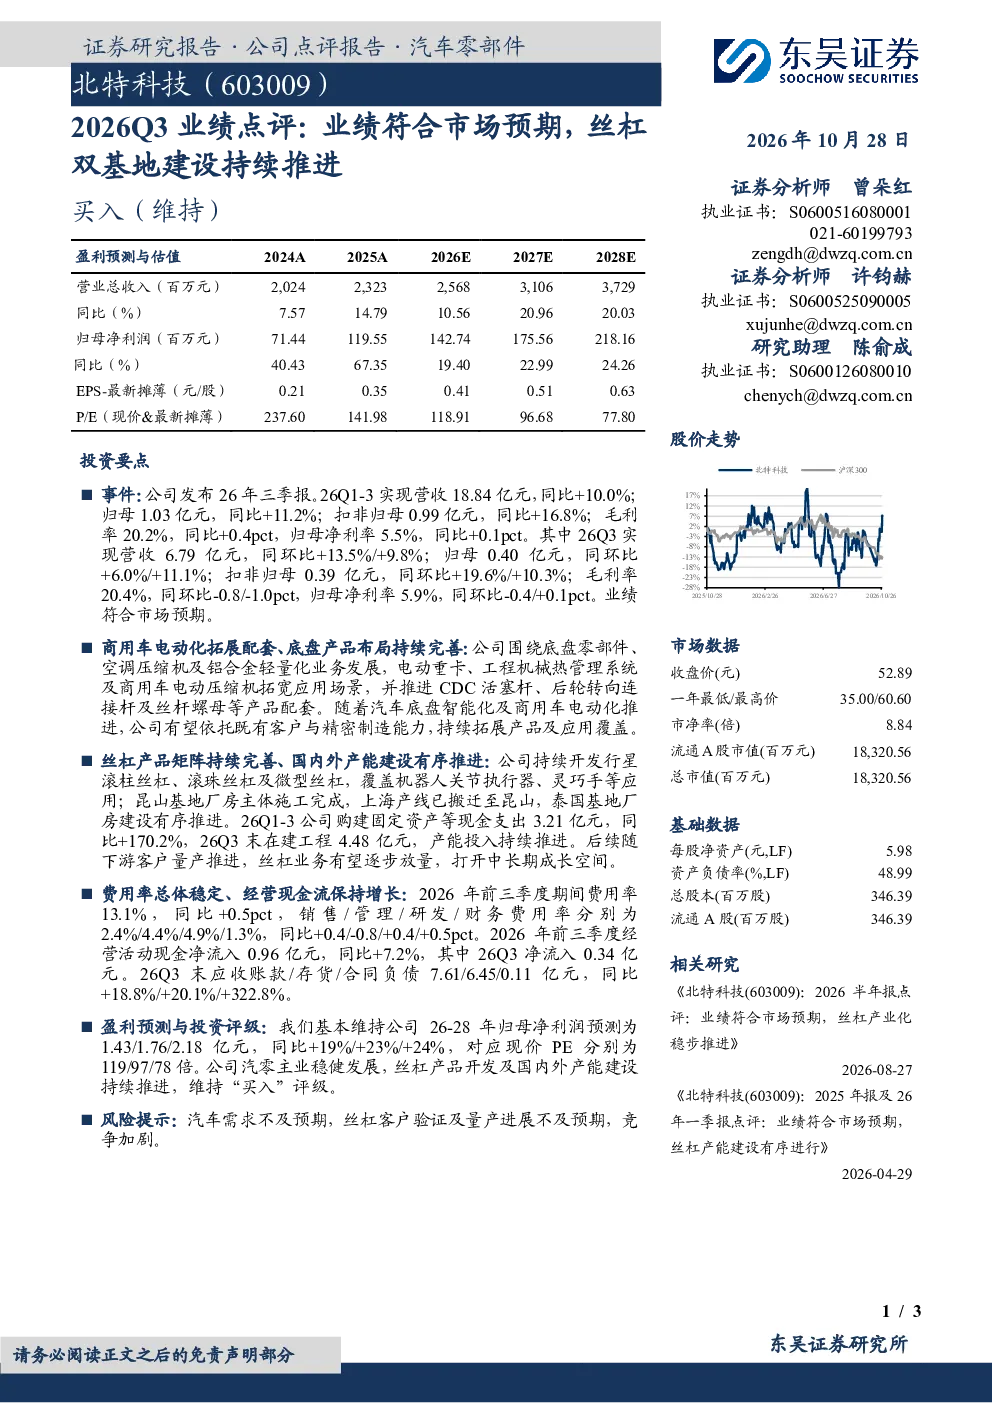
这份研报主要点评了北特科技2026年第三季度的业绩表现,指出公司业绩符合市场预期。报告显示,2026年前三季度公司实现营收18.84亿元,同比增长10.0%,归母净利润1.03亿元,同比增长11.2%。其中Q3单季营收和净利润分别同比增长13.5%和6.0%。报告还分析了公司在商用车电动化拓展、丝杠产品与产能建设等方面的进展,以及费用率与现金流情况。总体来看,公司业绩稳健,丝杠业务有望逐步放量,打开中长期成长空间。
交通运输行业目前的发展趋势如何?
交通运输行业目前正朝着电动化、智能化方向发展。商用车电动化是重要趋势,电动重卡、工程机械等领域需求持续增长。同时,底盘零部件、空调压缩机及铝合金轻量化等业务也在拓展应用场景。北特科技围绕这些方向,推进CDC活塞杆、后轮转向连接杆及丝杆螺母等产品配套,依托精密制造能力持续拓展产品及应用覆盖。行业整体受益于政策支持和市场需求,未来增长潜力较大。
研报重点分析了公司的哪些方面?
研报重点分析了北特科技在商用车电动化拓展和丝杠产品与产能建设方面的进展。在商用车电动化方面,公司围绕底盘零部件、空调压缩机及铝合金轻量化业务,拓展电动重卡、工程机械等应用场景。在丝杠产品方面,公司持续开发行星滚柱丝杠、滚珠丝杠及微型丝杠,覆盖机器人关节执行器、灵巧手等应用。此外,报告还关注了公司在丝杠双基地建设方面的推进情况,包括昆山基地厂房主体施工完成,上海产线搬迁至昆山,以及泰国基地厂房建设有序推进。
从市场现状来看,北特科技处于什么位置?
从市场现状来看,北特科技在商用车电动化和丝杠产品领域具有一定竞争优势。公司在商用车电动化方面,依托既有客户和精密制造能力,持续拓展产品及应用覆盖。在丝杠产品方面,公司持续开发多种丝杠产品,覆盖机器人关节执行器、灵巧手等应用,且丝杠双基地建设有序推进,产能逐步提升。目前,公司业绩符合市场预期,丝杠业务有望逐步放量,打开中长期成长空间。
研报提到了哪些风险提示?
研报提到了几个风险提示。首先,汽车需求可能不及预期,这将影响公司在商用车电动化领域的业务发展。其次,丝杠客户的验证及量产进展可能不及预期,影响丝杠业务的放量速度。此外,行业竞争加剧也可能对公司业务造成压力。这些风险因素需要关注,但研报也指出公司具备一定的竞争优势,未来发展潜力仍然较大。